 Por Rafael Moreira, editor de pagamentos · Publicado em
O pré-pago separa gasto de limite de crédito: primeiro o cliente carrega recursos, depois usa o saldo. Essa estrutura o coloca na lista federal permitida e pode ajudar no orçamento, desde que o cartão e a recarga sejam próprios. Nossa nota editorial para o uso em casas .bet.br é 7,1/10.

Disponibilidade no Brasil
| Mercado | Status | Leitura correta |
|---|---|---|
| Brasil federal | Permitido quando usa saldo próprio e cumpre identificação | A Portaria inclui cartões pré-pagos entre os meios permitidos. O cartão deve representar recursos já disponíveis, ser compatível com o caixa e estar ligado ao próprio apostador. Crédito disfarçado ou recarga de terceiro não passa no teste. |
| Sites estrangeiros | A oferta varia | Português, real ou acesso a Pré-pago não substituem autorização da SPA nem domínio .bet.br. |
Nem todo cartão com aparência de débito é pré-pago, e nem todo pré-pago funciona online ou em jogos. Emissor, bandeira, categoria da transação, autenticação e política do operador determinam a aceitação prática.
Cartão pré-pago: fatos rápidos
| Proprietário | Emitido por banco ou instituição de pagamento; bandeira e emissor variam |
|---|---|
| Origem | Produtos pré-pagos modernos cresceram com contas de pagamento e fintechs |
| Categoria | instrumento de pagamento carregado antecipadamente |
| Status federal | Permitido quando usa saldo próprio e cumpre identificação |
| Depósitos | A Portaria inclui cartões pré-pagos entre os meios permitidos. O cartão deve representar recursos já disponíveis, ser compatível com o caixa e estar ligado ao próprio apostador. Crédito disfarçado ou recarga de terceiro não passa no teste. |
| Saques | Devem terminar em conta bancária ou de pagamento própria cadastrada; a marca da tela não cria um destino autônomo. |
| Velocidade | Autorização costuma levar segundos, sujeita a antifraude e saldo |
| Tarifas | Emissão, recarga, manutenção ou câmbio dependem do emissor |
| Limites | Saldo disponível, regras do emissor e limites definidos pelo operador |
| Indicador de mercado | O BC registrou 63,6 milhões de cartões pré-pagos ativos no fim de 2025 |
| Nossa nota | 7,1/10 |
Verificado em 14 de agosto de 2026 na Portaria SPA/MF nº 615, nas orientações da SPA, do Banco Central e na documentação oficial de Cartão pré-pago.
Como Cartão pré-pago funciona no caixa
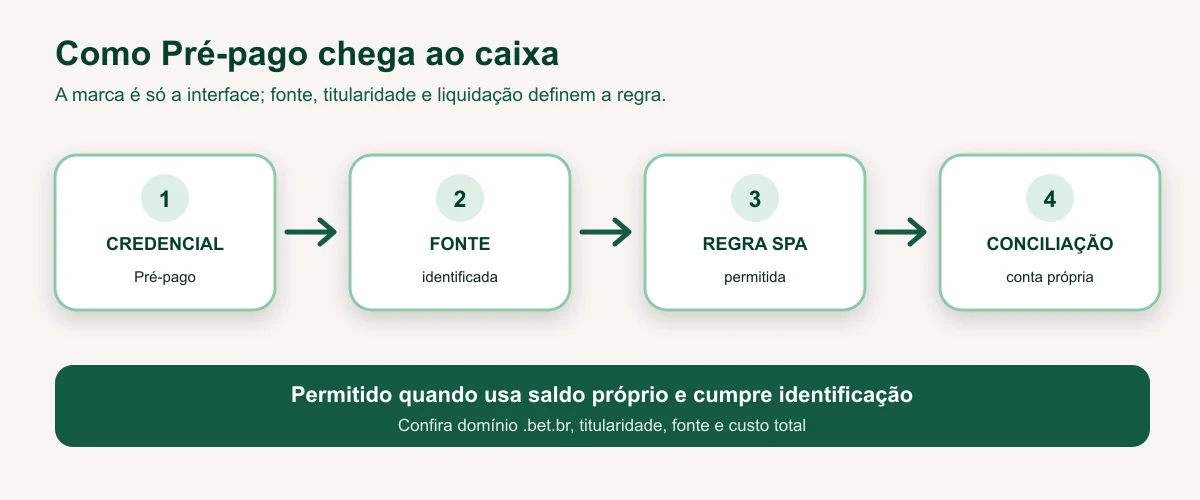
- O titular carrega o cartão por meio permitido em sua conta de pagamento.
- No caixa .bet.br, informa ou tokeniza os dados do pré-pago compatível.
- Emissor e bandeira verificam saldo, autenticação, categoria e limites.
- Após autorização e conferência, o operador credita o valor sem criar dívida.
Por baixo da interface
A autorização reserva ou debita saldo existente. Diferentemente do crédito, não há fatura futura; diferentemente do débito tradicional, o saldo pode estar numa conta de pagamento específica do emissor. A classificação real do produto importa mais que a aparência do plástico.
O teste de quatro perguntas
- O operador é federalmente autorizado? A marca e o domínio devem constar da lista da SPA, e o endereço deve terminar em .bet.br.
- Qual é o trilho real? A interface pode mostrar Pré-pago, mas o recibo deve revelar se houve Pix, TED, débito, pré-pago, crédito, cripto ou transferência interna.
- De quem é a conta? Nome e CPF precisam corresponder ao cadastro; dinheiro de familiar, empresa ou terceiro não deve ser aceito.
- O valor está liquidado? Comprovante, agendamento ou tela “pendente” não equivalem à confirmação irrevogável do recurso.
Esse teste separa segurança técnica de legalidade. Uma transação pode usar criptografia forte e ainda empregar fonte proibida; também pode usar fonte permitida e falhar por divergência de titularidade. O operador precisa satisfazer as duas dimensões.
O operador não deve creditar saldo com base apenas numa captura enviada pelo cliente. Confirmação precisa vir do provedor financeiro e ser conciliada com a conta gráfica. Esse desenho reduz chargeback, uso de conta roubada e depósito de terceiro.
Taxas, prazos e limites
| Item | O que conferir | Armadilha |
|---|---|---|
| Taxa do serviço | Emissão, recarga, manutenção ou câmbio dependem do emissor | Olhar somente a tarifa do cassino e ignorar custo do emissor. |
| Conversão | Moeda de cobrança, câmbio e spread antes da confirmação. | Uma tela em reais pode esconder liquidação estrangeira. |
| Prazo | Autorização costuma levar segundos, sujeita a antifraude e saldo | Confundir autorização com liquidação e crédito no cassino. |
| Limite financeiro | Saldo disponível, regras do emissor e limites definidos pelo operador | Tratar limite bancário como orçamento de aposta. |
| Limite pessoal | Definido antes do jogo e menor que a renda disponível. | Aumentar o teto para recuperar perdas. |
| Saque | Conta própria verificada e prazo publicado pelo operador. | Aceitar taxa para “liberar prêmio”, sinal clássico de fraude. |
Tarifa zero não significa custo zero: conversão, spread, indisponibilidade temporária e tempo de conciliação também importam. O valor final deve aparecer antes da autorização. Se o caixa muda de método ou moeda no último passo, cancele e confirme com o suporte oficial.
Limite do provedor protege infraestrutura e risco; limite de jogo protege a pessoa. Configure o segundo abaixo do primeiro. Nunca interprete capacidade técnica de movimentar dinheiro como recomendação para depositar mais.
Celular, navegador e autenticação
Cartão virtual pode funcionar no navegador ou app, enquanto o físico é irrelevante para um caixa online. Ative notificações, limite compras online e confira o nome exibido. Se o app mostra função crédito, mesmo sem anuidade, não presuma que a origem é pré-paga.
Em rede pública, evite iniciar pagamentos. Digite o endereço .bet.br, use sistema atualizado e confira o certificado do navegador. Feche sessões em aparelho compartilhado e não salve credenciais no computador de terceiros.
A autenticação pode ocorrer por biometria, senha, código do banco ou aprovação no app. Um atendente legítimo não pede o código completo. Se uma notificação chega sem ação sua, negue, altere a senha e avise a instituição.
História e posição no sistema de pagamentos
Cartões pré-pagos começaram em nichos como viagem, vale e presente e ganharam escala com fintechs e contas digitais. O Banco Central passou a acompanhar cartões ativos e volume, e a SPA os incluiu nominalmente entre os aportes permitidos.
| Fase | Mudança | O que não mudou |
|---|---|---|
| Adoção | Cartão pré-pago ganhou espaço por conveniência e alcance. | O provedor não se tornou regulador de apostas. |
| Mobilidade | Apps e credenciais digitais reduziram etapas. | O dinheiro ainda tem fonte e titular. |
| Mercado federal | Desde 2025, operadores nacionais usam autorização e .bet.br. | A lista de aportes da Portaria 615 continua vinculante. |
| 2026 | Produtos e interfaces seguem evoluindo. | Nova função precisa ser analisada pelo trilho real, não pela marca. |
Jurisdição: acesso não é autorização
Um site estrangeiro pode mostrar Cartão pré-pago, reais e suporte em português. Isso demonstra segmentação comercial, não licença brasileira. O operador federal precisa aparecer na lista da SPA e usar domínio .bet.br.
Provedor de pagamento, emissor e operador têm autorizações diferentes. Uma instituição financeira regular pode processar compras legítimas sem tornar legal o cassino que recebe o dinheiro. Da mesma forma, um operador autorizado não pode aceitar qualquer método que o provedor tecnicamente suporte.
Esta análise trata do regime federal. Autorizações estaduais têm alcance próprio e não são usadas aqui para declarar disponibilidade nacional.
Segurança, fraude e recuperação
Bloqueio instantâneo e saldo separado reduzem exposição, mas não eliminam phishing, recarga fraudulenta ou captura de credenciais. Use cartão virtual quando disponível e não compartilhe código de autenticação com suporte.
- Entre pelo domínio correto. Anúncio patrocinado pode levar a clone.
- Confira titular e recebedor. Nome divergente é motivo para interromper.
- Não compartilhe a tela. Capturas podem expor CPF, saldo, token ou referência.
- Não pague para liberar saque. Imposto ou caução antecipada é sinal de golpe.
- Avise rapidamente. Instituição, operador, polícia e consumidor.gov.br são canais possíveis conforme o caso.
Guarde data, URL, valor e identificador da operação, mas oculte credenciais. Quanto antes a instituição recebe a notificação, maior a chance de bloquear conta ou investigar; recuperação nunca é garantida.
Cartão pré-pago e jogo responsável
Nenhum método melhora probabilidades ou transforma aposta em investimento. Rapidez pode encurtar a pausa que permitiria reconsiderar. Use limites, alertas e intervalos antes de abrir o jogo.
- Separe despesas essenciais antes de definir o orçamento de lazer.
- Não deposite para apagar a sensação de uma perda anterior.
- Evite várias tentativas após recusa; investigue a causa.
- Não peça dinheiro, crédito ou conta de outra pessoa.
- Use pausa ou autoexclusão quando o controle estiver enfraquecido.
A Plataforma Centralizada de Autoexclusão bloqueia acesso aos operadores federais. O Ministério da Saúde reúne orientações de prevenção e cuidado.
Cartão pré-pago além do cassino
Pré-pago atende viagens, controle de mesada, compras online e pessoas sem crédito. Em apostas, o saldo separado pode apoiar um orçamento, mas não substitui limites de depósito, pausa e autoexclusão.
A avaliação baixa ou condicionada nesta página não é julgamento do serviço em compras comuns. Ela mede adequação específica ao depósito e saque em apostas federais, onde rastreabilidade, titularidade e proibição de crédito ou cripto recebem peso maior.
Dúvidas e atritos recorrentes
Recusas costumam indicar saldo insuficiente, compras online desativadas, categoria bloqueada, cartão não nominal ou autenticação falha. Outra confusão vem de cartões múltiplos: selecione explicitamente a função pré-paga ou débito, nunca crédito.
O suporte deve explicar o motivo sem pedir nova credencial proibida. Recusa legítima protege tanto o cliente quanto a licença do operador. Se a resposta for “tente o cartão de outra pessoa” ou “mande para esta conta”, encerre a conversa.
Também é útil distinguir reembolso de saque. Reverter uma compra segue o fluxo original; retirar saldo e prêmio segue as regras de conta própria. Os prazos e controles podem ser diferentes.
Veredito
7,1/10 — Boa opção permitida para separar saldo e evitar dívida, com aceitação menos universal e estrutura de tarifas que exige leitura do emissor.
| Encaixe regulatório | 7,1/10 |
|---|---|
| Transparência da fonte | 8,0/10 |
| Segurança técnica | 7,5/10 |
| Uso para saque | 3,0/10 |
| Adequação geral | 7,1/10 |
Vantagens gerais
- ✅ Usa saldo carregado em vez de dívida futura.
- ✅ É expressamente incluído na lista federal permitida.
- ✅ Pode separar o orçamento de apostas de outras despesas.
- ✅ Cartão virtual e bloqueio no app aumentam controle.
Limitações para apostas
- ❌ Aceitação depende do emissor, bandeira e operador.
- ❌ Recarga ou manutenção pode ter tarifa.
- ❌ Cartões não nominais dificultam a titularidade.
- ❌ Saldo separado não impede comportamento de risco.
Recomendação: antes de usar Cartão pré-pago, confirme operador .bet.br, fonte permitida, conta própria, custo total e destino do saque. Quando esses pontos não ficam visíveis, prefira Pix direto de conta própria.
Como pesquisamos esta página
Comparamos a Portaria 615, orientações da SPA, dados do Banco Central e documentação oficial do provedor. Não listamos operadores nem usamos depoimentos anônimos como prova. Fontes consultadas em 14 de agosto de 2026:
- DOU — Portaria SPA/MF nº 615
- SPA/MF — dúvidas sobre apostas
- Banco Central — Relatório de Cidadania Financeira 2025
- Banco Central — estatísticas de meios de pagamento
- Banco Central — instituições de pagamento
Encontrou divergência num caixa .bet.br? Envie URL, data e captura sem dados pessoais para hello@xonmedia.com.
Perguntas frequentes
Cartão pré-pago é permitido em cassino no Brasil?
Sim. A Portaria 615 inclui cartão pré-pago, desde que o saldo e o instrumento sejam do próprio apostador.
Qual é a diferença para cartão de crédito?
O pré-pago usa recursos carregados antes da compra; crédito gera obrigação posterior e é proibido para apostas federais.
Todo cartão virtual é pré-pago?
Não. Virtual descreve a credencial, não a fonte. Ele pode representar crédito, débito ou saldo pré-pago.
Posso recarregar o cartão com dinheiro de outra pessoa?
Não para contornar titularidade. A origem do aporte deve permanecer ligada ao próprio apostador.
Por que meu pré-pago foi recusado?
Saldo, compras online, autenticação, categoria da transação ou política do emissor podem impedir a autorização.
Há taxa para depositar com pré-pago?
O operador não deve ocultar custos; emissão, recarga, manutenção ou câmbio podem ser cobrados pelo emissor.
Posso receber saque no cartão pré-pago?
Depende de haver conta de pagamento própria compatível. O operador deve enviar para conta bancária ou de pagamento cadastrada, não simplesmente estornar qualquer cartão.
Pré-pago ajuda no jogo responsável?
Pode separar um orçamento, mas só funciona com limites deliberados e não impede novas recargas impulsivas.
Rafael Moreira — editor de pagamentos da edição brasileira do Casino Pay Hub. Verifica regras na SPA/MF, infraestrutura no Banco Central e diferenças entre a marca mostrada e o trilho que realmente liquida.
+18. Ministério da Fazenda adverte: apostar pode causar dependência. Defina limites e não use dinheiro de despesas essenciais. Use a autoexclusão centralizada se precisar bloquear todos os sites autorizados.