
Von Lukas Brandt, Redakteur für Zahlungsmethoden · Veröffentlicht am
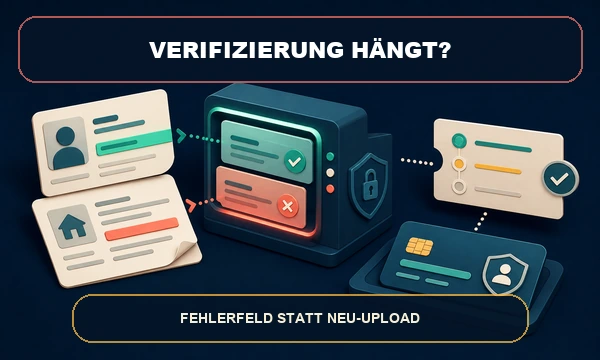
Wenn ein Online-Casino Ihr Konto nicht verifiziert, laden Sie nicht blind dasselbe Dokument erneut hoch. Ordnen Sie die Ablehnung einem von vier Prüffeldern zu: Identitätsdaten, Dokumentqualität, Eigentum der Zahlungsroute oder Prozessentscheidung. Verlangen Sie für das fehlerhafte Feld einen konkreten Grund und einen abschließbaren nächsten Schritt. Wir bewerten die praktische Lösbarkeit mit 8,5 von 10 Punkten.

Was tun, wenn das Casino mein Konto nicht verifiziert?
Sichern Sie den Wortlaut des Status, Uploadzeit, Dateiname, Dokumentart, Ticket-ID und jede Ablehnungs-E-Mail. Prüfen Sie die vollständige Domain in der amtlichen GGL-Whitelist. Nutzen Sie ausschließlich den offiziellen eingeloggten Upload oder einen separat bestätigten Betreiberlink.
Fragen Sie nicht nur „Warum dauert es?“, sondern: Welches Feld ist offen, welcher Wert wurde erwartet, welcher Wert konnte nicht bestätigt werden, ist der automatische Check fehlgeschlagen oder die manuelle Prüfung noch offen, und welches Dokument löst genau diese Abweichung?
Vergleichen Sie Konto und Nachweis Zeichen für Zeichen: Vor- und Nachname, Geburtsname, Geburtsdatum und -ort, Wohnanschrift. Die GGL nennt genau diese Daten für die Einrichtung des Spielkontos. Abkürzungen, zweiter Vorname, Umlaute, Hausnummerzusatz oder ein alter Wohnort können einen automatischen Treffer verhindern.
Trennen Sie Identität von Zahlungskonto. Ein bestätigter Ausweis beweist nicht automatisch, dass IBAN, Karte oder Wallet Ihnen gehört. Bei geänderten Zahlungsdaten beschreibt die GGL einen erneuten Datenabgleich; bis dahin können Auszahlungen auf zuvor hinterlegte Konten beschränkt sein.
| Status | Bedeutung | Benötigte Präzisierung | Nicht tun |
|---|---|---|---|
| Automatischer Check fehlgeschlagen | Datenquelle fand keinen sicheren Treffer | Welches Feld weicht ab? Ist manueller Nachweis möglich? | Neue Datenvarianten ausprobieren |
| Dokument abgelehnt | Qualität, Gültigkeit oder Inhalt reicht nicht | Dokumentart, Bildfehler, fehlendes Feld, Aktualität | Unverändert erneut hochladen |
| Manuelle Prüfung | Mitarbeiterentscheidung offen | Eingangsbestätigung, Restliste, nächster Prüfschritt | Täglich neue Tickets eröffnen |
| Zahlungsmethode unbestätigt | Eigentum oder Kontodaten nicht belegt | Welche Route und welche sichtbaren Felder? | Fremde Karte/IBAN angeben |
| Konto eingeschränkt | KYC, Sicherheit oder Schutzstatus möglich | Ist KYC tatsächlich die Ursache? | OASIS/Sicherheit mit KYC verwechseln |
Fakten zur Casino-Verifizierung in Deutschland
| Pflichtdaten | Vor- und Nachname, Geburtsname, Geburtsdatum und -ort, Wohnanschrift |
|---|---|
| Wenn Daten nicht verifizierbar sind | Betreiber fordert laut GGL Korrektur oder Nachweis |
| Vorläufige Initialphase | Maximal 72 Stunden; Einzahlungslimit 100 Euro; keine Auszahlung |
| Nach Initialphase | 72 Stunden sind keine universelle Bearbeitungsfrist für jede spätere KYC-Prüfung |
| Regelmäßige Prüfung | Betreiber müssen gespeicherte Daten regelmäßig bestätigen/aktualisieren lassen |
| Geänderte Zahlungsdaten | Erneuter Abgleich möglich; Auszahlungsroute muss auf den Namen des Spielers lauten |
| Identifizierungsverfahren | § 13 GwG erlaubt Dokumentprüfung oder gleichwertig sicheres geeignetes Verfahren |
| Bewertung | 8,5 / 10 |
Geprüft am 14. August 2026 anhand der am 26. Mai und 23. Juni 2026 aktualisierten GGL-Seiten, §§ 11–13 und 16 GwG sowie aktueller, gekennzeichneter PokerStars.de-Beispiele.
Eine Registrierung kann zunächst digital gegen zuverlässige Datenquellen geprüft werden. Scheitert der Treffer, bedeutet das nicht automatisch, dass Ihr Ausweis ungültig ist. Es kann eine Schreibweise, ein Umzug, eine dünne Datenlage oder ein technischer Abgleich sein. Dann braucht es einen manuellen Ersatzweg.
Eine spätere Sicherheits- oder turnusmäßige Prüfung folgt nicht zwingend der initialen 72-Stunden-Uhr. PokerStars nennt aktuell beispielsweise 30 Tage für eine eigene regelmäßige Datenbestätigung. Das ist eine betreiberspezifische Frist, keine deutsche Marktregel.
Vier Prüffelder statt einer endlosen KYC-Schleife
Ledger 1 – Identität: Welche Kontofelder wurden erhoben, wie stehen sie im amtlichen Dokument, und welcher normalisierte Wert wird erwartet? Dokumentieren Sie Abweichungen einzeln.
Ledger 2 – Dokument: Ist es akzeptierte Art, gültig, vollständig, lesbar, aktuell und unverändert? Ein korrektes Datum auf einem abgeschnittenen Foto kann trotzdem nicht prüfbar sein.
Ledger 3 – Zahlungsroute: Stimmt der Kontoinhaber mit dem Spieler überein, ist die IBAN/Karte/Wallet aktiv, und zeigt der Nachweis nur die erforderlichen Eigentumsfelder? Identitäts- und Methodenprüfung können getrennte Status haben.
Ledger 4 – Prozess: Wann ging welche Datei ein, welcher Check wurde abgeschlossen, wer entscheidet, welcher Fehlercode gilt, und was ist die vollständige Restliste? Ohne Prozessledger wiederholt sich dieselbe Anforderung.
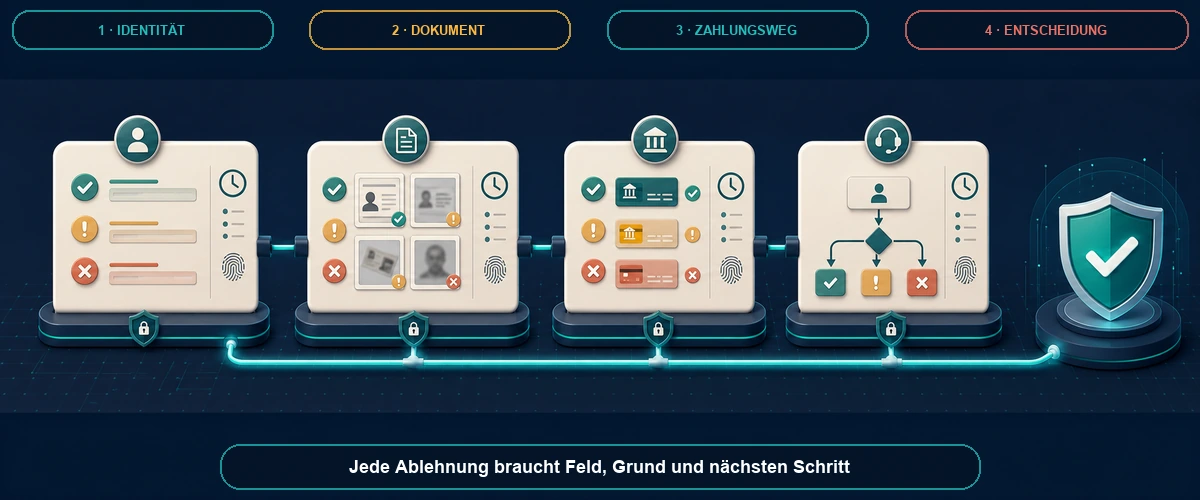
Bitten Sie den Betreiber, jede offene Anforderung genau einem Ledger zuzuordnen. „Bitte Dokumente senden“ ist unzureichend, wenn bereits Dokumente vorliegen. Eine brauchbare Antwort lautet beispielsweise: „Adressledger offen; Nachweis älter als drei Monate; neuer Nachweis mit Name, aktueller Anschrift und Datum erforderlich.“
Die 72-Stunden-Regel korrekt verstehen
Die GGL beschreibt eine vorläufige Freischaltung, solange die Daten der erstmaligen Registrierung noch nicht bestätigt sind. Sie darf maximal 72 Stunden dauern, ist auf Einzahlungen bis 100 Euro beschränkt und erlaubt keine Auszahlungen. Der Spieler muss die Einschränkungen vor Beginn bestätigen.
Diese Regel ist weder ein Versprechen, dass jeder Upload in 72 Stunden bearbeitet wird, noch eine allgemeine Frist für periodische Re-KYC-, Zahlungsweg- oder Sicherheitsprüfungen. Startpunkt und Art der Prüfung müssen deshalb zuerst geklärt werden.
Ist die Initialregistrierung nach 72 Stunden nicht vollständig, wird die weitere Nutzung eingeschränkt. Die GGL erklärt zugleich, dass erst nach erfolgreicher Prüfung Einzahlungen vollständig genutzt und Auszahlungen durchgeführt werden dürfen. Fordern Sie einen Abschlussweg, nicht eine Umgehung.
Bei einer späteren Datenbestätigung kann der Betreiber einen eigenen Zeitraum kommunizieren. Notieren Sie Aufforderungsdatum, Betreiberfrist, Upload und Ergebnis. Verwenden Sie diese Frist nur als Betreiberzusage und bezeichnen Sie sie nicht als gesetzliche 72-Stunden-Regel.
| Prüfart | Auslöser | Welche Uhr? | Was ist blockiert? |
|---|---|---|---|
| Initiale vorläufige Registrierung | Neues Konto, Daten noch unbestätigt | GGL: maximal 72 Stunden | Keine Auszahlung; Einzahlung bis 100 Euro |
| Periodische Datenbestätigung | Regelmäßige Aktualisierung | Betreiberkommunikation | Nach Frist gegebenenfalls Kontoeinschränkung |
| Zahlungsdatenänderung | Neue IBAN/Karte/Wallet | Konkreter Eigentumsabgleich | Neue Route bis Prüfung |
| Anlassbezogene Sicherheit | Risikohinweis oder Auszahlung | Prüfauftrag und Restliste | Je nach Fall Auszahlung/Funktionen |
| OASIS/Schutzsperre | Spielerschutz | Andere Rechts-/Prozessgrundlage | Spielteilnahme; kein KYC-Fehler |
Identitätsdaten Zeichen für Zeichen abgleichen
Erstellen Sie eine Tabelle mit Kontoangabe, Dokumentangabe und gewünschter Korrektur. Prüfen Sie Rufname gegen vollständigen amtlichen Vornamen, Geburtsname, Bindestrich, Umlaute, Transliteration, Geburtsort, Postleitzahl, Hausnummer und Zusatz. Ändern Sie Daten nicht testweise, sondern nur auf belegten richtigen Wert.
Bei Namensänderung brauchen Sie häufig ein Dokument, das alten und neuen gesetzlichen Namen verbindet. Bei Umzug stimmen Ausweis und aktuelle Anschrift möglicherweise nicht überein; dann ist ein eigener aktueller Adressnachweis nötig. Fragen Sie, welche Dokumentarten akzeptiert werden.
Ein digitaler Check kann ohne sichtbaren Grund scheitern. PokerStars beschreibt aktuell als Beispiel, dass danach Ausweis und Adressnachweis verlangt werden. Fordern Sie diesen manuellen Fallback ausdrücklich, wenn die automatische Prüfung wiederholt ohne konkrete Datenabweichung endet.
Bei einer Video- oder Lebenderkennung prüfen Sie zusätzlich Kameraerlaubnis, Licht, Netzverbindung und ob die App tatsächlich die offizielle aktuelle Version ist. Scheitert die Sitzung, notieren Sie Uhrzeit, Schritt und Fehlercode, aber speichern oder versenden Sie keine unnötige Bildschirmaufnahme mit vollständigen Ausweisdaten. Fragen Sie nach einem neuen Sitzungslink oder gleichwertigen Identifizierungsverfahren. § 13 GwG beschreibt neben der angemessenen Dokumentprüfung auch andere geeignete Verfahren mit gleichwertigem Sicherheitsniveau; daraus folgt jedoch kein Anspruch auf eine frei gewählte Methode.
Eröffnen Sie kein zweites Konto mit anderer Schreibweise. Die GGL erklärt, dass pro Anbieter nur ein Spielkonto zulässig ist. Ein Mehrfachkonto verschärft die Identitätsprüfung und löst das ursprüngliche Feld nicht.
Dokumentqualität: vollständig, gültig, aktuell und prüfbar
Fotografieren Sie das Original gerade auf ruhigem Hintergrund, mit allen vier Ecken, gleichmäßiger Beleuchtung und ohne Blitzreflex. Text, Foto, Sicherheitsmerkmale und Rand dürfen nicht verdeckt sein. Nutzen Sie ein akzeptiertes Format und überschreiten Sie die Dateigröße nicht.
Für Adressnachweise sind vollständiger Name, aktuelle Anschrift, Aussteller und Datum entscheidend. PokerStars nennt aktuell als eigenes Beispiel Nachweise von höchstens drei Monaten. Übertragen Sie diese Dreimonatsgrenze nur, wenn Ihr Betreiber sie ebenfalls nennt.
Bearbeiten Sie das Bild nicht inhaltlich. Wenn eine Schwärzung erlaubt ist, fragen Sie genau, welche Felder verborgen werden dürfen. Ein Nachweis der Kontoinhaberschaft braucht nicht automatisch Kontostand oder komplette Transaktionshistorie. Für weitergehende Herkunftsprüfung gelten andere Anforderungen.
| Ablehnungsgrund | Prüfung | Korrektur | Nachweis sichern |
|---|---|---|---|
| Unscharf/Reflex | Text und Sicherheitsmerkmale lesbar? | Neue Aufnahme ohne Blitz | Lokale Kopie und Uploadzeit |
| Beschnitten | Alle Ecken und Seiten sichtbar? | Gesamtes Dokument neu erfassen | Dateiname/Version |
| Abgelaufen | Gültigkeitsdatum | Aktuelles amtliches Dokument | Ablehnungscode |
| Adresse alt | Kontoadresse gegen Dokument | Aktueller akzeptierter Nachweis | Korrekturantrag |
| Falscher Dokumenttyp | Betreiberliste | Akzeptierte Alternative | Restliste schriftlich |
| Manipulationsverdacht | Original/Metadaten/Schwärzung | Unveränderte Datei über sicheren Kanal | Konkrete Beanstandung |
Zahlungskonto und Zahlungsmethode separat verifizieren
§ 16 GwG und die GGL-Informationen verlangen für Transaktionen eine Route auf den Namen des Spielers. Stimmen Kontoinhaber und Spielkonto nicht überein, ist ein Identitätsdokument allein keine Lösung. Verwenden Sie kein Konto einer anderen Person.
Fragen Sie je Methode nach den erforderlichen Feldern. Bei Bankkonto können Name, IBAN und Bankidentifikation genügen; bei Karte werden häufig nur maskierte Ziffern und Name benötigt; bei Wallet können Profilname, registrierte E-Mail und Kontokennung maßgeblich sein. Geben Sie niemals PIN, TAN, CVV, Passwort oder Seed-Phrase weiter.
PokerStars nennt aktuell als Beispiel für einen Banknachweis vollständigen Kontoinhaber, IBAN, BIC/SWIFT, Anschrift und Ausstellungsdatum; bei einem Online-Banking-Screenshot soll keine Transaktionshistorie oder Kontostand mitgesendet werden. Prüfen Sie die konkrete Betreiberanweisung statt dieses Beispiel blind zu kopieren.
Wenn Sie die Bankverbindung geändert haben, lösen Sie zuerst den Betreiberprozess zur Datenänderung aus. Der Ratgeber zu anderer Karte oder anderem Konto erklärt die Routing- und Eigentumsgrenze.
Dokumente sicher und datensparsam hochladen
Öffnen Sie den Upload aus dem eingeloggten Konto oder über eine unabhängig bestätigte offizielle Domain. Prüfen Sie HTTPS, genaue Schreibweise und Betreiberidentität. Folgen Sie keinem überraschenden Messenger-Link und installieren Sie keine Fernwartungssoftware.
Fragen Sie vor sensiblen Zusatzunterlagen nach Zweck, benötigten Seiten, sichtbaren Feldern, erlaubten Schwärzungen, Aufbewahrung und sicherem Kanal. „Alles ungeschwärzt senden“ sollte präzisiert werden, besonders wenn nur Kontoeigentum geprüft wird.
Übermitteln Sie niemals Passwort, PIN, TAN, CVV, vollständige Karten-Sicherheitsdaten, Wallet-Seed-Phrase oder Einmalcode. Ein echter Support benötigt keinen Fernzugriff auf Ihr Bankkonto oder Gerät.
Speichern Sie nur die tatsächlich übermittelte Version und den Uploadbeleg. So können Sie später zeigen, welche Felder sichtbar waren. Löschen Sie sensible Dateien nicht aus der sicheren eigenen Akte, bis der Vorgang abgeschlossen und die Aufbewahrung geklärt ist.
Status, Frist und Entscheidung transparent machen
Jede Prüfung sollte genau einen Zustand haben: nicht eingegangen, eingegangen, automatisch fehlgeschlagen, manuell offen, weitere Information erforderlich, bestätigt oder endgültig abgelehnt. „Pending“ ohne Eingangsdatum und Restliste ist kein vollständiger Status.
Bitten Sie um ein konsolidiertes Anforderungspaket. Wenn nach jeder Datei eine neue Forderung auftaucht, fragen Sie, ob dies die vollständige Restliste ist und ob frühere Dokumente weiterhin akzeptiert sind. So vermeiden Sie serielle Schleifen.
Eine Bearbeitungsprognose ist keine gesetzliche Garantie. Notieren Sie sie dennoch. Wird sie überschritten, bitten Sie um neuen Status, Ursache und verantwortliches Team. Setzen Sie für Ihre formelle Beschwerde eine angemessene Antwortfrist, ohne eine falsche allgemeine KYC-Frist zu behaupten.
Ist die Auszahlung betroffen, dokumentieren Sie Auftrag, Betrag und Abzugsstatus getrennt. Der Dokumenten-Ratgeber erklärt typische Nachweisarten; dieser Artikel konzentriert sich auf die festhängende Entscheidung.
Vorlage: Präzise KYC-Nachricht statt erneuter Blind-Upload
Betreff: Verifizierung Konto [ID] — konkretes offenes Prüffeld erbeten. Nennen Sie Uploaddatum, Dokumentart, Dateiname und sichtbaren Status. Schreiben Sie ausdrücklich, ob es um Erstregistrierung, regelmäßige Bestätigung, Zahlungsdatenänderung oder Sicherheitsprüfung geht.
Fordern Sie nummeriert: (1) aktueller Prozessstatus, (2) betroffenes Ledger/Feld, (3) erwarteter Wert oder Dokumenttyp, (4) konkrete Ablehnungsursache, (5) vollständige Restliste, (6) sicherer Uploadweg, (7) Bestätigung bereits akzeptierter Unterlagen und (8) erwarteter Entscheidungszeitpunkt.
Bei Zahlungsmethode ergänzen Sie: Welche Route ist unbestätigt, welches Eigentumsfeld fehlt, welche Daten dürfen geschwärzt werden, und bleibt eine zuvor bestätigte eigene Route nutzbar? Geben Sie keine fremde Route an.
Bei wiederholter identischer Ablehnung verlangen Sie manuelle Prüfung. Formulieren Sie: „Das erneut geforderte Dokument wurde am [Zeit] in der geforderten Form übermittelt. Bitte nennen Sie das einzelne noch nicht prüfbare Feld oder stellen Sie einen alternativen gleichwertigen Identifizierungsweg bereit.“
Antworten Sie möglichst im bestehenden Ticket und führen Sie oben eine kurze Versionsliste: Datei A am Datum akzeptiert, Datei B am Datum abgelehnt wegen Grund, Datei C ersetzt B. So sieht ein neues Supportteam sofort, was noch gilt. Wenn ein Mitarbeiter eine frühere Freigabe zurücknimmt, bitten Sie um Begründung und neuen Status des betroffenen Ledgers. Vermischen Sie KYC, Auszahlung und Kontosperre nicht in einem langen Fließtext; verlinken Sie die Vorgänge über ihre IDs.
Typische Fälle und sinnvoller Eskalationsweg
| Fall | Richtiges Ledger | Nächster Schritt | Fehler vermeiden |
|---|---|---|---|
| Digitaler Check findet Adresse nicht | Identität | Kontofeld abgleichen, manuellen Adressnachweis verlangen | Datenvarianten raten |
| Ausweis dreimal „unlesbar“ | Dokument | Konkretes Bildfeld und manuellen Review verlangen | Dieselbe Datei erneut senden |
| Ausweis akzeptiert, Auszahlung blockiert | Zahlungsroute | Kontoinhaber/IBAN separat prüfen | KYC als vollständig gleichsetzen |
| Prüfung seit Wochen „pending“ | Prozess | Eingangsdatum, Restliste und Entscheidung eskalieren | Neue Tickets ohne Referenz |
| Nach Umzug stimmen Daten nicht | Identität + Dokument | Kontodaten offiziell ändern, aktuellen Nachweis senden | Ausweisadresse erzwingen |
| Fremde Karte wurde genutzt | Zahlungsroute | Transaktion offenlegen, eigene zulässige Route klären | Eigentum verschleiern |
| OASIS-Sperre angezeigt | Nicht KYC | Schutzstatus getrennt klären | Dokumente als Entsperrung betrachten |
Eskalieren Sie zuerst im formellen Beschwerdeweg des Betreibers und hängen Sie die vier Ledger als kurze Chronologie an. Die GGL verlangt Beschwerdemöglichkeiten bei legalen Anbietern, bearbeitet aber private Auszahlungsforderungen nicht als Inkasso. Für regulatorische Abweichungen kann ein Hinweis sinnvoll sein.
Nach erfolgloser Betreiberbeschwerde fragen Sie nach Information gemäß § 37 VSBG und möglicher Verbraucherschlichtung. Bei erheblichem Guthaben, Einbehaltung, Betrugsverdacht oder komplexer Identitätsstreitigkeit kann unabhängige Rechtsberatung erforderlich sein.
Wenn die Domain nicht auf der Whitelist steht oder der Anbieter angeblich ohne Verifizierung weiterspielen lässt, sichern Sie URL und Betreiberangaben. Die GGL warnt, dass ein solcher Anbieter illegal sein kann. Zahlen Sie nicht weiter ein.
Kostenfreie und anonyme Hilfe bei Glücksspielproblemen bietet das BIÖG unter 0800 1 37 27 00, Montag bis Donnerstag 10 bis 22 Uhr sowie Freitag bis Sonntag 10 bis 18 Uhr, und check-dein-spiel.de.
Fazit: Jede KYC-Ablehnung braucht ein Fehlerfeld
Trennen Sie Identität, Dokumentqualität, Zahlungsweg und Prozessentscheidung. Die meisten Schleifen entstehen, weil ein allgemeiner Status alle vier Ebenen vermischt. Fordern Sie ein konkretes fehlerhaftes Feld, eine vollständige Restliste und genau einen sicheren nächsten Schritt.
Vorteile
- Vier Ledger machen wiederholte Ablehnungen diagnostizierbar
- Die 72-Stunden-Regel wird auf die Initialphase begrenzt
- Identität und Zahlungskontoeigentum bleiben getrennte Nachweise
- Datensparsamer Upload reduziert unnötige Offenlegung
Nachteile
- Automatische Checks nennen häufig kein konkretes Abweichungsfeld
- Periodische und anlassbezogene Prüfungen haben keine einheitliche Betreiberfrist
- Adress- oder Namensänderungen können mehrere Ledger gleichzeitig öffnen
- Die GGL setzt private Guthabenansprüche nicht automatisch durch
Geeignet für: fehlgeschlagene Erstverifizierung, Re-KYC, abgelehnte Dokumente, Zahlungswegprüfung und ungeklärten manuellen Status.
Nicht geeignet für: Identitätsumgehung, gefälschte Dokumente, Mehrfachkonten, fremde Zahlungswege oder personalisierte Rechtsberatung.
Unsere Empfehlung: Laden Sie erst wieder hoch, wenn der Betreiber Dokumentart, fehlerhaftes Feld, sichtbare Pflichtangaben und sicheren Kanal bestätigt hat.
So haben wir festhängende Casino-Verifizierungen geprüft
Die GGL bildet den deutschen Kern: Pflichtdaten, zuverlässige Prüfung, Korrektur oder Nachweis bei fehlendem Treffer, vorläufige 72-Stunden-Phase mit 100-Euro-Limit und Auszahlungsverbot, regelmäßige Datenbestätigung und erneuter Abgleich bei Zahlungsdatenänderung.
§§ 11–13 GwG werden für Identitätsangaben, Dokumente und geeignete gleichwertige Verfahren verwendet. § 16 GwG stützt die vorläufige Identifizierung und eigene Zahlungsroute. Daraus leiten wir keine pauschale Bearbeitungsfrist ab.
PokerStars.de liefert aktuelle Betreiberbeispiele zu digitalem Check, Ausweis- und Adressnachweis, Bildqualität, regelmäßiger Datenbestätigung, Zahlungsmethodennachweis und sicherem Upload. Seine 30-Tage- und Dreimonatsangaben werden nicht als Marktstandard dargestellt.
Die englische Paarseite 77712 wurde nur für die technische Sprachverknüpfung geprüft; eine spanische Übersetzung besteht nicht. Vier-Ledger-Modell, Statusmatrix, Zeitabgrenzung, Vorlagen und deutsche Quellenprüfung sind original.
Stand der Quellenprüfung: 14. August 2026. Betreiberprozesse und akzeptierte Dokumente können sich ändern. Korrekturhinweise mit Primärquelle: hello@xonmedia.com.
Häufige Fragen bei Problemen mit der Casino-Verifizierung
Warum verifiziert das Online-Casino mein Konto nicht?
Häufig fehlt ein exakter Datentreffer, das Dokument ist unlesbar/ungeeignet, die Zahlungsroute gehört nicht nachweislich Ihnen oder die manuelle Entscheidung ist offen. Verlangen Sie das konkrete fehlerhafte Feld statt einer allgemeinen Ablehnung.
Muss ein Casino meine Dokumente innerhalb von 72 Stunden prüfen?
Nicht allgemein. Die GGL-72-Stunden-Regel betrifft die vorläufige erste Registrierung mit 100-Euro-Einzahlungslimit und ohne Auszahlung. Spätere periodische, Zahlungsweg- oder Sicherheitsprüfungen folgen dem konkreten Betreiberprozess.
Was tun, wenn mein Ausweis immer wieder abgelehnt wird?
Fragen Sie nach dem genauen Fehler: Gültigkeit, fehlende Ecke/Seite, Reflex, Unschärfe, Dokumenttyp oder Datenabweichung. Fordern Sie bei wiederholter identischer Ablehnung eine manuelle Prüfung oder einen alternativen sicheren Identifizierungsweg.
Warum ist mein Ausweis bestätigt, aber die Auszahlung bleibt gesperrt?
Identität und Eigentum der Zahlungsmethode können getrennt geprüft werden. Klären Sie, ob Kontoinhaber, IBAN, Karte oder Wallet noch unbestätigt sind und welche datensparsamen Nachweise dafür benötigt werden.
Darf das Casino einen aktuellen Adressnachweis verlangen?
Ein Adressnachweis kann erforderlich sein, wenn die Wohnanschrift nicht zuverlässig bestätigt werden kann oder geändert wurde. Fragen Sie nach akzeptierter Dokumentart, Aktualitätsgrenze, Pflichtfeldern und erlaubten Schwärzungen.
Soll ich Dokumente per E-Mail oder Messenger senden?
Nutzen Sie bevorzugt den eingeloggten offiziellen Upload. Bestätigen Sie alternative Links unabhängig über die Betreiber-Domain. Senden Sie niemals Passwort, PIN, TAN, CVV, Seed-Phrase, Einmalcode oder Fernzugriff.
Kann ich ein zweites Konto mit anderer Schreibweise eröffnen?
Nein. Pro Anbieter ist nur ein Spielkonto vorgesehen. Ein Mehrfachkonto kann die Prüfung verschärfen. Lassen Sie die bestehenden Kontodaten offiziell auf den belegten richtigen Wert korrigieren.
Wo beschwere ich mich bei einer endlosen KYC-Prüfung?
Zuerst formell beim Betreiber mit Uploadchronologie, vier Ledgers und vollständiger Restliste. Die GGL kann regulatorische Hinweise prüfen, setzt private Forderungen aber nicht durch. Danach kommen je nach Fall Schlichtung oder Rechtsberatung in Betracht.
18+. Glücksspiel kann abhängig machen. Zahlen Sie während einer ungeklärten Verifizierung nicht weiter ein. Kostenfreie und anonyme Hilfe: BIÖG 0800 1 37 27 00 und check-dein-spiel.de.