
Von Lukas Brandt, Redakteur für Zahlungsmethoden · Veröffentlicht am
Eine andere Karte ist nicht automatisch ein anderes Konto – und ein anderes eigenes Konto ist nicht dasselbe wie ein fremdes Konto. Vor einer Casino-Auszahlung müssen drei Fragen getrennt werden: Gehört das Ziel dem Spieler, priorisiert der Betreiber einen früheren Einzahlungsweg, und kann die alte Zahlungsroute technisch noch Gutschriften empfangen? Dieser deutsche Ratgeber ordnet die Änderung ohne neue Testeinzahlung, zeigt die nötigen Nachweise und bewertet die Transparenz des regulierten Prozesses mit 7,8 von 10 Punkten.
Wann eine Auszahlung auf ein anderes Konto möglich sein kann
Für erlaubtes Internetglücksspiel ist die erste Grenze klar: Die Auszahlung muss an den Spieler gehen. § 16 Absatz 7 GwG bindet Transaktionen an den Spieler an ein Zahlungskonto, das auf seinen Namen bei einem erfassten Institut eingerichtet ist. Die GGL fasst den Grundsatz ebenfalls so zusammen, dass Ein- und Auszahlungen nur über Konten der jeweiligen Person laufen dürfen.
Das Gesetz sagt damit nicht, dass jede Auszahlung zwingend an die identische Karte der Einzahlung zurückgehen muss. Betreiber können jedoch aus Sicherheits-, Betrugs- und Geldwäschegründen zuerst verifizierte Einzahlungswege bedienen. Interwetten.de veröffentlicht beispielsweise, dass es in der Regel dieselbe Methode nutzt und nur verifizierte, dem Kontoinhaber zuordenbare Wege auszahlt. PokerStars.de beschreibt eine eigene Rückzahlungsreihenfolge nach Einzahlungsverlauf. Diese Prozesse sind betreiberspezifisch.
Eine Änderung kann deshalb möglich werden, wenn die alte Methode tatsächlich nicht mehr gültig ist, keine Gutschriften unterstützt oder nach Betreiberprüfung entfernt wurde. Das neue Ziel muss trotzdem dem Spieler gehören, für Auszahlungen geeignet und verifiziert sein. Ein Konto des Partners, Freundes, Arbeitgebers oder Unternehmens ist keine zulässige Abkürzung, nur weil der Spieler Zugriff darauf hat.
Stellen Sie den Status fest, bevor Sie etwas stornieren. Eine ausstehende Auszahlung kann je nach Betreiber noch abgebrochen und neu beantragt werden. Eine bereits bearbeitete Auszahlung kann häufig nicht mehr umgeleitet werden; dann ist zuerst zu klären, ob Kartenaussteller oder Bank die Gutschrift dem Ersatzprodukt zuordnet, zurückweist oder zurücksendet.
| Situation | Eigentumsfrage | Wahrscheinlicher nächster Weg | Beleg vor der Änderung |
|---|---|---|---|
| Neue eigene IBAN | Kontoinhaber muss mit dem Spielerkonto übereinstimmen | Neue Bankverbindung registrieren und verifizieren; Betreiber entscheidet Routing | Kontobestätigung oder Auszug mit Name, IBAN, Bank und Datum |
| Ersatzkarte, Konto aktiv | Gleicher Karten-/Bankkunde | Aussteller kann Gutschrift eventuell intern zuordnen; vorher bestätigen | Mitteilung zur Ersatzkarte oder Bestätigung des Ausstellers |
| Karte abgelaufen | Unterliegendes Konto kann weiter bestehen | Pending: Betreiber kontaktieren; processed: Aussteller nach Zuordnung fragen | Ablauf-/Ersatzkartenstatus, nicht nur Foto der alten Karte |
| Kartenkonto geschlossen | Alter Rückweg existiert nicht mehr | Support muss Methode entfernen oder Rücklauf abwarten und neues eigenes Ziel prüfen | Schließungsbestätigung des Ausstellers |
| Fremdes Konto | Kontoinhaber ist nicht der Spieler | Nicht als Auszahlungsziel verwenden | Kein Beleg macht ein fremdes Konto zum eigenen |
Prüfen Sie vor jeder Übermittlung die vollständige Domain in der GGL-Whitelist. Eine Aufforderung, eine neue Karte durch Einzahlung „freizuschalten“, verdient besondere Vorsicht. Fragen Sie nach einem verifizierbaren Änderungsweg, der keine zusätzliche Glücksspielzahlung verlangt.
Fakten zum Wechsel des Auszahlungsziels
| Gesetzliche Kernregel | Auszahlung an ein geeignetes Zahlungskonto auf den Namen des Spielers nach § 16 Absatz 7 GwG |
|---|---|
| Gleiche Methode | Kann Betreiberpriorität sein, ist aber nicht als wörtliche allgemeine Vorgabe des § 16 für jede Transaktion formuliert |
| Kontowechsel | Die GGL weist darauf hin, dass Änderungen von Bank- oder Kontodaten eine erneute Prüfung persönlicher Angaben erfordern |
| Drittzahlung | Auszahlung auf das Konto einer anderen Person ist kein zulässiger Ersatzweg |
| Abgelaufene Karte | Kann mit einem weiterhin aktiven Ausstellerkonto verknüpft sein; technische Behandlung beim Aussteller prüfen |
| Geschlossenes Konto | Anderer Fall als Kartenablauf; Nachweis der Schließung und Betreiberentscheidung zum Ersatzweg erforderlich |
| Bereits bearbeitet | Häufig nicht mehr stornier- oder umleitbar; Rücklauf beziehungsweise Zuordnung beim Zahlungsdienst klären |
| Pending | Nur nach veröffentlichtem Betreiberweg stornieren und erst nach Bestätigung neues Ziel wählen |
| Neue Testeinzahlung | Nicht von Casino Pay Hub empfohlen; Methode offiziell verifizieren lassen, ohne mehr zu spielen |
| Bewertung | 7,8 / 10 |
Geprüft am 14. August 2026 anhand von § 16 GwG, aktuellen GGL-Informationen sowie den deutschen Auszahlungs- und Kontoregeln von PokerStars.de und Interwetten.de.
Der Begriff „anderes Konto“ muss präzise sein. Ein neues Girokonto auf denselben Namen kann grundsätzlich die Eigentumsbedingung erfüllen, braucht aber erneute Verifizierung und Betreiberfreigabe. Ein Gemeinschaftskonto kann den Namen des Spielers enthalten, doch Akzeptanz und Darstellungsform variieren. Ein Konto, für das der Spieler nur eine Vollmacht hat, lautet dagegen nicht zwingend auf seinen Namen.
Bei Karten ist die sichtbare Kartennummer nicht das ganze Zahlungsziel. Hinter einer Debit- oder Kreditkarte stehen Aussteller, Kartenkonto und Gutschriftfähigkeit. Eine Ersatzkarte kann eine neue Nummer haben und dennoch demselben Kundenkonto zugeordnet sein. Eine endgültige Kontoschließung kappt diesen Zusammenhang.
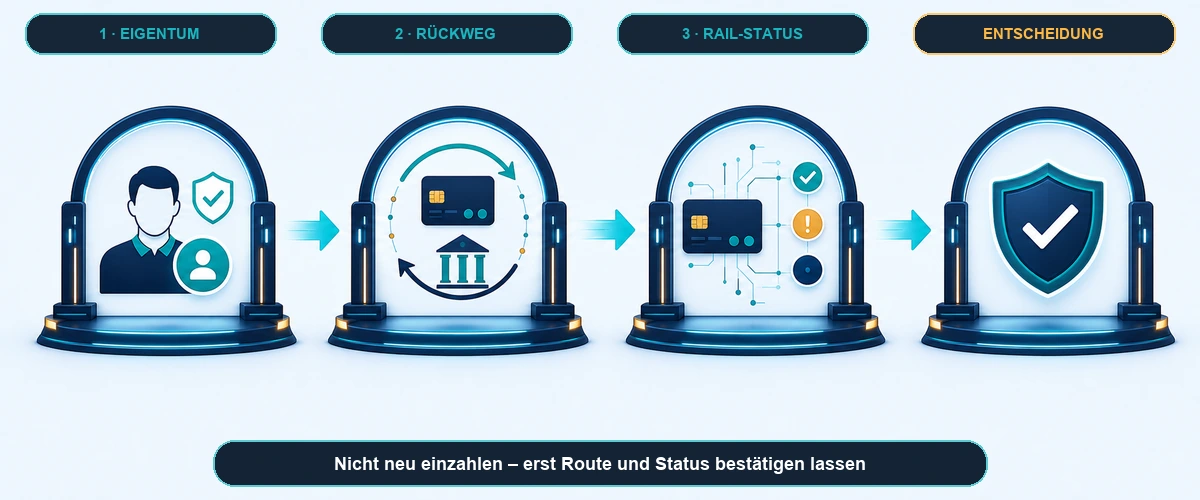
Die drei Prüfungen: Eigentum, Rückweg und technischer Status
Prüfung eins ist das Eigentum. Vergleichen Sie den Namen in Spielerkonto, Ausweis, Bankkonto, Wallet oder Kartenabrechnung. Umlaute, Doppelnamen oder Namensänderungen können erklärbar sein, müssen aber offiziell aktualisiert werden. Verdecken Sie nicht den Kontoinhaber, um eine fremde Methode wie eine eigene aussehen zu lassen.
Prüfung zwei ist der Rückweg. Der Betreiber kann Einzahlungen bestimmten Auszahlungsmethoden zuordnen oder zuerst frühere Wege zurückzahlen. Fragen Sie, welcher Betrag an welche Methode gebunden ist und ob nur eingezahltes Kapital oder auch Gewinne betroffen sind. Die detaillierte Begründung solcher „Closed-Loop“-Prozesse behandelt die nächste Seite; hier zählt die konkrete Änderungsentscheidung.
Prüfung drei ist der technische Status. „Karte nicht mehr in der App“ kann bedeuten: Karte abgelaufen, neue Nummer erhalten, Karte gesperrt, Ausstellerkonto aktiv, Ausstellerkonto geschlossen oder Händlergutschriften nicht unterstützt. Bitten Sie Bank oder Kartenaussteller um eine klare Aussage, ob eingehende Kartengutschriften zur alten Referenz noch zugeordnet werden.
Erst danach wählen Sie die Aktion. Solange die Auszahlung aussteht, kann der Betreiber einen Storno- und Änderungsweg anbieten. Nach Bearbeitung verfolgen Sie die ursprüngliche Zahlung. Ein vorschneller zweiter Antrag kann Doppelvorgänge, weitere Prüfungen oder eine falsche Annahme über den ersten Rücklauf erzeugen.
| Status | Was er bedeutet | Jetzt tun | Nicht tun |
|---|---|---|---|
| Entwurf / noch nicht beantragt | Kein Auszahlungsauftrag | Alte Methode und neues eigenes Ziel vor Antrag mit Support klären | Neue Einzahlung zur „Aktivierung“ senden |
| Ausstehend | Betreiber hat Auftrag noch nicht final verarbeitet | Stornierbarkeit und korrekten Änderungsweg schriftlich bestätigen | Mehrfach stornieren und neu anlegen |
| In Prüfung | KYC, Eigentum oder Routing ist offen | Genau benannten Nachweis über offiziellen Upload einreichen | Parallel fremdes Konto hinzufügen |
| Bearbeitet / gesendet | Betreiber hat Zahlung an die ursprüngliche Route übergeben | Referenz, Datum, Betrag und Empfängerroute sichern; Aussteller kontaktieren | Umleitung als garantiert verlangen |
| Zurückgewiesen / zurückgesendet | Zahlungsrail hat Gutschrift nicht abgeschlossen | Rücklauf beim Betreiber bestätigen und neues eigenes Ziel verifizieren | Von einer Gutschrift ausgehen, bevor Rücklauf verbucht ist |
PokerStars.de liefert ein aktuelles Betreiberbeispiel: Es beschreibt, dass eine noch ausstehende Auszahlung storniert und eine ungültige Methode nach Supportklärung entfernt werden kann. Eine bereits bearbeitete Zahlung könne dagegen nicht mehr storniert oder umgeleitet werden. Ist das Konto beim Kartenaussteller noch aktiv, könne die Gutschrift möglicherweise einer Ersatzkarte oder einem verknüpften Bankkonto zugeordnet werden; bei geschlossenem Konto sei Support nötig.
Übernehmen Sie daraus keine universelle Frist. Nutzen Sie das Beispiel als Diagnose: Was ist beim Betreiberstatus passiert, und was ist beim Zahlungsdienststatus passiert? Erst beide Antworten zeigen, ob Sie ändern, warten oder einen Rücklauf verfolgen müssen.
Welche Status- und Zeitgrenzen wirklich zählen
Die wichtigste Grenze ist der Bearbeitungszeitpunkt. Vor Übergabe an den Zahlungsdienst kann ein Betreiber die Anweisung möglicherweise stornieren. Nach Übergabe kann er die Zahlung meist nicht wie eine interne Kontobuchung umbenennen. Der Zahlungsdienst muss dann gutschreiben, intern zuordnen oder zurückweisen.
„Bearbeitet“ bedeutet nicht zwingend „auf Ihrem Konto sichtbar“. Fordern Sie Bearbeitungsdatum, Betrag, Währung, ursprüngliches Ziel und verfügbare Zahlungsreferenz an. Die Bank kann mit diesen Angaben suchen. Geben Sie keine erfundene Karten- oder Banklaufzeit als gesetzliche Frist an; Betreiberprozess und Zahlungsrail haben getrennte Zeitachsen.
Für ein neues Ziel gibt es keine universelle Dokumentliste. Typisch sind Kontobestätigung oder Auszug mit Name, IBAN, Bankkennung und Datum; bei Karte kann eine Abrechnung oder maskierte Vorderseite verlangt werden. Die konkrete Methode entscheidet, welche Felder Eigentum und Empfangsfähigkeit belegen.
§ 16 enthält eine enge Niedrigbetragsformulierung für bestimmte Einzahlungen. Sie ist kein allgemeines Recht, Auszahlungen an fremde oder unverifizierte Ziele zu schicken. Absatz 7 verlangt für Transaktionen an den Spieler weiterhin den benannten Zahlungsweg.
Bei Schließung des Spielerkontos nennt die GGL einen besonderen Rahmen: verbleibendes Guthaben ist innerhalb von fünf Werktagen gebührenfrei an den Spieler zu überweisen. Das ist kein allgemeines Versprechen, dass jeder normale Kartenpayout in fünf Tagen auf einem beliebig neu gewählten Konto ankommt.
Ein neues eigenes Auszahlungskonto sicher hinterlegen
Rufen Sie die erlaubte Domain selbst auf und melden Sie sich im Spielerkonto an. Prüfen Sie im Kassen- oder Profilbereich, ob Bankdaten dort geändert werden können oder ob Support die Methode entfernen muss. Folgen Sie keinem Link aus einem unerwarteten Messenger. Ein echter Änderungsprozess benötigt keine Online-Banking-PIN, TAN, Karten-PIN, CVV, Wallet-Seed-Phrase oder Fernzugriff.
Erstellen Sie eine kurze Änderungsakte: alte Methode, letzter Einsatzzeitpunkt, aktueller Status, Grund der Ungültigkeit, neues eigenes Ziel, Eigentumsnachweis und betroffene Auszahlung. Benennen Sie jede Datei. So kann das Prüfteam alte Methode, neue Methode und Auftrag verbinden, ohne mehrere unkoordinierte Tickets zu öffnen.
Maskieren Sie Kartendaten nach den aktuellen Anweisungen des Betreibers. Häufig werden nur ausgewählte Ziffern benötigt, doch die genaue Sichtbarkeit variiert. Senden Sie niemals die Kartenrückseite mit Sicherheitscode, wenn sie nicht ausdrücklich und sicher erforderlich wäre; ein CVV gehört nicht in normale Eigentumsnachweise.
| Änderungsschritt | Erforderliche Information | Sicherer Nachweis | Kontrollfrage |
|---|---|---|---|
| Alte Route identifizieren | Methode, gekürzte Kennung, letzte Nutzung | Kassenansicht oder alte Abrechnung | Ist die Methode nur abgelaufen oder das Konto geschlossen? |
| Auftragsstatus | Pending, Prüfung, bearbeitet oder zurückgesendet | Transaktionsansicht und Supportbestätigung | Kann der Betreiber noch stornieren? |
| Ungültigkeit belegen | Ablauf, Ersatz, Sperre oder Schließung | Schreiben des Ausstellers ohne unnötige Kontoumsätze | Unterstützt das alte Konto noch eingehende Gutschriften? |
| Neues Ziel belegen | Name, IBAN/Kennung, Bank/Anbieter, Datum | Aktuelle Kontobestätigung oder methodenspezifischer Nachweis | Ist das Ziel auf den exakten Spielernamen eingerichtet? |
| Freigabe sichern | Entfernung alter Methode, Verifizierung neuer Methode, Routing | Ticketnummer und schriftliche Entscheidung | Welcher nächste Auftrag darf jetzt gestellt werden? |
Speichern Sie unveränderte Originale lokal und laden Sie nur die angeforderte Kopie hoch. Wenn Name nach Heirat, Scheidung oder amtlicher Änderung abweicht, aktualisieren Sie erst das Spielerkonto nach Betreiberprozess. Eine manuell geänderte PDF oder abgeschnittene Bankbestätigung löst die Abweichung nicht.
Abgelaufene Karte, Ersatzkarte und geschlossenes Konto unterscheiden
Eine Karte hat mindestens zwei relevante Ebenen: das physische oder virtuelle Karteninstrument und das zugrunde liegende Ausstellerkonto. Das Ablaufdatum beendet die Nutzbarkeit der alten Kartendaten für neue Käufe, muss aber nicht bedeuten, dass der Kundenvertrag oder das Konto beim Aussteller beendet ist. Ein Ersatz kann automatisch an dasselbe Konto gebunden sein.
Fragen Sie den Aussteller konkret: Kann eine eingehende Händlergutschrift an die alte Kartennummer noch meinem aktiven Konto oder der Ersatzkarte zugeordnet werden? Eine allgemeine Antwort „die Karte ist gesperrt“ sagt noch nicht, wie Gutschriften behandelt werden. Sichern Sie Datum und Kanal der Antwort.
Bei endgültig geschlossenem Karten- oder Bankkonto ist die Lage anders. Die Zahlung kann nicht einfach dauerhaft auf einem nicht vorhandenen Konto bleiben. Sie kann zurückgewiesen oder an den Absender zurückgeleitet werden, doch Zeitpunkt und Nachweis hängen vom Zahlungsrail ab. Fordern Sie vom Betreiber erst dann eine Neuauszahlung an, wenn der Rücklauf bestätigt oder der alternative Prozess schriftlich freigegeben ist.
Ein neues Konto bei derselben Bank ist ebenfalls nicht automatisch dieselbe Route. Eine neue IBAN muss dem Spielerkonto zugeordnet und erneut geprüft werden. Die GGL weist ausdrücklich darauf hin, dass Änderungen von Bank- oder Kontodaten eine erneute Überprüfung persönlicher Angaben erfordern.
Bei Wallets und E-Geld-Konten ist nicht die E-Mail-Adresse allein entscheidend. Der Wallet-Inhaber muss mit dem Spieler übereinstimmen, und der Dienst muss Auszahlungen empfangen können. Eine neue E-Mail oder neue Wallet-ID kann eine neue Methode sein, auch wenn sie zur selben Marke gehört.
Deutsche Regel, Betreiberprozess und Kartenrail getrennt lesen
Die deutsche Ebene bestimmt, wem ausgezahlt werden darf: dem Spieler über ein geeignetes Konto in seinem Namen. Die Betreiberebene bestimmt, welche verifizierte Methode in welcher Reihenfolge angeboten wird. Die technische Ebene bestimmt, ob Karte, Bank oder Wallet die konkrete Gutschrift verarbeitet. Keine Ebene ersetzt die andere.
Ausländische Hilfeseiten können andere Zahlungsmethoden, Zeiträume oder Verbraucherschutzregeln nennen. Verwenden Sie die deutsche Betreiberseite und den in Ihrem Konto sichtbaren Kassenbereich. Eine globale Aussage „withdraw to any card“ ist kein Beleg, dass diese Karte auf der deutschen Domain angeboten oder für Gutschriften geeignet ist.
PokerStars.de und Interwetten.de dienen hier nur als aktuelle Beispiele. PokerStars veröffentlicht eine Reihenfolge nach Einzahlungsverlauf und einen Prozess zur Entfernung ungültiger Methoden. Interwetten veröffentlicht verifizierte Eigentumszuordnung, üblicherweise dieselbe Methode und die Möglichkeit einer Banküberweisung zur Identitätsprüfung. Andere erlaubte Anbieter können anders routen.
Prüfen Sie die Whitelist-Domain, nicht nur den Markennamen. Bei einer nicht erlaubten Domain senden Sie keine weiteren Bank- oder Kartennachweise. Sichern Sie URL, Kontostand und Nachrichten; melden Sie das mögliche unerlaubte Angebot und kontaktieren Sie bei gefährdeten Zahlungsdaten sofort den Zahlungsdienst.
Welche Nachweise sind nötig – und welche Daten nicht?
Für die neue IBAN muss der Betreiber typischerweise den Kontoinhaber und die Kontokennung erkennen. Ein datierter Bankbrief oder eine Kontobestätigung kann zwecknäher sein als ein vollständiger Umsatzverlauf. Fragen Sie, ob Name, IBAN, BIC/Bank, Anschrift und Ausstellungsdatum benötigt werden und ob andere Umsätze und Kontostand geschwärzt werden dürfen.
Für eine Kartenmethode kann eine aktuelle Abrechnung die Zuordnung belegen. Maskieren Sie nach Betreiberanweisung und lassen Sie Sicherheitscodes unsichtbar. Die Information „Karte abgelaufen“ belegt nicht automatisch „Konto geschlossen“; für eine Entfernung kann der Betreiber eine Ausstellerbestätigung verlangen.
Bei einem Gemeinschaftskonto müssen Sie die eigene Inhaberschaft sichtbar machen. Der Name eines Mitinhabers kann ebenfalls erscheinen; fragen Sie nach der zulässigen datensparsamen Darstellung. Eine bloße Verfügungsberechtigung oder Vollmacht macht Sie nicht zwingend zum Kontoinhaber im Sinne der Auszahlungsanforderung.
Senden Sie Dokumente nur über den offiziellen Upload. Prüfen Sie Dateiformat, Seitenränder und Lesbarkeit. Entfernen Sie unnötige Metadaten aus Fotos und bewahren Sie ein Übermittlungsprotokoll. Posten Sie Karten- oder Kontoauszüge nicht in öffentlichen Foren, um eine schnellere Antwort zu erzwingen.
Wenn der Support nach mehr Daten fragt, verlangen Sie den konkreten Zweck: Eigentumsprüfung, Ungültigkeitsnachweis, Transaktionssuche oder Herkunft der Mittel. Diese Zwecke benötigen andere Felder. Unser separater Ratgeber zu KYC-Dokumenten im Online-Casino erklärt die zweckbezogene Dokumentenwahl.
Keine neue Einzahlung zur Freischaltung des Auszahlungswegs
Zahlen Sie nicht mit einer neuen Karte ein, nur um sie im Kassenbereich als Auszahlungsoption erscheinen zu lassen. Das erhöht den Spieleinsatz, kann neue Umsatz- oder Compliance-Fragen schaffen und garantiert keine Auszahlung auf diese Methode. Bitten Sie den Betreiber stattdessen um den offiziellen Verifizierungsweg für ein neues eigenes Ziel.
Leisten Sie keine „Verifizierungsgebühr“, „Steuer“ oder zusätzliche Kaution. Ein Auszahlungswechsel kann Identitäts- und Eigentumsnachweise erfordern, aber eine private Überweisung an einen angeblichen Sachbearbeiter ist kein normaler deutscher Prüfweg.
Während der Klärung pausieren Sie das Spiel. Stornieren Sie eine ausstehende Auszahlung nicht, um das Guthaben erneut einzusetzen. Ein Storno dient nur der technisch bestätigten Korrektur, nicht als Einladung, die Auszahlung rückgängig zu spielen.
Das kostenfreie BIÖG-Beratungstelefon zur Glücksspielsucht erreichen Sie unter 0800 1 37 27 00, Montag bis Donnerstag 10 bis 22 Uhr sowie Freitag bis Sonntag 10 bis 18 Uhr. Weitere anonyme Hilfe bietet check-dein-spiel.de.
Wenn der Betreiber die neue eigene Methode nicht akzeptiert
Fordern Sie eine schriftliche Routing-Erklärung: Welche alte Methode ist priorisiert, welcher Betrag ist ihr zugeordnet, welchen Status hat der Auftrag, warum gilt die Methode als aktiv und welcher Nachweis erlaubt ihre Entfernung? Nennen Sie keine allgemeine Forderung „auf meine Wunschkarte“, sondern beantworten Sie die drei Gates.
Wenn die Bank bestätigt, dass das alte Konto geschlossen ist, legen Sie die Bestätigung im offiziellen Ticket vor. Bitten Sie um Aussage, ob der Betreiber den Rücklauf bereits sieht oder eine alternative Auszahlung vor Rücklauf zulässt. Stellen Sie nicht parallel mehrere neue Anträge.
Bei einer gesendeten, aber fehlenden Zahlung fordern Sie die verfügbare Zahlungsreferenz, Betrag, Währung, Datum und Zielkennung an. Übergeben Sie diese der Bank oder dem Kartenaussteller. Eine Bankaussage „nichts sichtbar“ ist stärker, wenn sie sich auf die konkrete Referenz und den korrekten Zeitraum bezieht.
Bleibt der Fall ungelöst, nutzen Sie das formelle Beschwerdeverfahren. Unser Ratgeber zur Online-Casino-Beschwerde in Deutschland trennt Betreiber, Zahlungsdienst, GGL-Hinweis und zivilrechtlichen Weg. Die GGL ist nicht die allgemeine Inkassostelle für jeden individuellen Auszahlungsanspruch.
Sichern Sie Kontostand, Transaktionsansicht, alte und neue Methodennachweise, Bankantwort, Ticketnummern und AGB-Version. Bei erheblichem Betrag oder unklarer Kontokündigung kann unabhängige Rechtsberatung nötig sein. Dieser Ratgeber entscheidet keinen Einzelfall.
Sieben typische Wechsel-Fälle mit der richtigen nächsten Aktion
| Fall | Wichtige Unterscheidung | Nächster Schritt | Fehler vermeiden |
|---|---|---|---|
| Karte abgelaufen, Ersatzkarte vorhanden | Ausstellerkonto kann unverändert sein | Aussteller nach Zuordnung alter Gutschrift fragen; Betreiber vor Pending-Storno kontaktieren | Nicht automatisch „Konto geschlossen“ behaupten |
| Karte gestohlen/gesperrt | Zahlungssperre und Gutschriftbehandlung können verschieden sein | Ausstellerstatus schriftlich klären, neue Kartenkennung sicher belegen | Keine vollständige Kartennummer per E-Mail senden |
| Kreditkartenkonto geschlossen | Kein aktives Rückziel beim Aussteller | Schließungsnachweis, Rücklauf und neue eigene Route mit Betreiber koordinieren | Nicht vor bestätigtem Rücklauf doppelt beantragen |
| Bank gewechselt, alte IBAN aktiv | Alte und neue eigene Konten sind beide existent | Betreiberpriorität prüfen; neue IBAN verifizieren | Altes Konto nicht voreilig schließen |
| Alte IBAN geschlossen | Überweisung kann zurücklaufen | Bankbestätigung und Rücklaufreferenz sichern; Ersatzweg freigeben lassen | Keine falsche IBAN erneut verwenden |
| Gemeinschaftskonto | Eigene Mitinhaberschaft muss erkennbar sein | Akzeptanz und erforderliche Namensdarstellung vorab bestätigen | Vollmacht nicht mit Inhaberschaft gleichsetzen |
| Konto des Partners | Fremder Kontoinhaber | Eigenes geeignetes Konto verwenden und verifizieren | Partnerkonto nicht als „Familienkonto“ kaschieren |
Beim Kartenablauf ist die Bank die beste Quelle für die technische Zuordnung. Der Betreiber sieht häufig nur, dass an die alte Kartenreferenz gesendet wurde. Die Bank sieht, ob das zugrunde liegende Konto aktiv ist und wie Ersatzkarten-Gutschriften behandelt werden.
Beim Bankwechsel kann es sicherer sein, das alte eigene Konto bis zum Abschluss offener Rückzahlungen aktiv zu halten, sofern das möglich und wirtschaftlich sinnvoll ist. Ändern Sie Bankdaten dennoch im Spielerkonto und lassen Sie das neue Ziel prüfen, bevor die alte Route endgültig entfällt.
Bei einem Gemeinschaftskonto muss der Betreiber den Spieler als Inhaber erkennen können. Akzeptiert er nur Einzelkonten oder zeigt der Auszug den Spielernamen nicht, benötigen Sie eine Bankbestätigung. Nutzen Sie nicht das Einzelkonto des Mitinhabers als Ersatz.
Wenn eine neue Methode im Kassenbereich fehlt, kann das an Standort, Zahlungsrail, vorheriger Einzahlung oder interner Routinglogik liegen. Das ist kein Grund für eine Testeinzahlung. Fragen Sie, welche auszahlungsfähige eigene Bankroute ohne zusätzlichen Einsatz verfügbar ist.
Fazit: Erst Eigentum und Status klären, dann den Rückweg ändern
Eine erfolgreiche Änderung folgt einer festen Reihenfolge: alter Auftragstatus, technischer Status der Methode, eigener Name am neuen Ziel, Betreiberfreigabe und erst dann neuer Auftrag. Damit vermeiden Sie Drittzahlungen, Doppelvorgänge und zusätzliche Einzahlungen.
Vorteile
- Die gesetzliche Namensbindung schützt Guthaben vor Auszahlungen an unbeteiligte Dritte
- Eine erneute Kontoprüfung kann ein echtes neues eigenes Ziel sicher freigeben
- Die Trennung von Karteninstrument und Ausstellerkonto verhindert falsche Schließungsannahmen
- Ein dokumentierter Routingstatus erleichtert die Suche bei Betreiber und Zahlungsdienst
Nachteile
- Der Spieler kann nicht bei jedem Betreiber frei irgendeine eigene Methode auswählen
- Eine bereits bearbeitete Zahlung lässt sich häufig nicht mehr umleiten
- Neue Bank- oder Kontodaten lösen eine erneute Eigentums- und Identitätsprüfung aus
- Rücklauf und Neuauszahlung können getrennte Bearbeitungsphasen erzeugen
Geeignet für: Spieler auf einer erlaubten deutschen Domain mit abgelaufener/ersetzter Karte, geschlossenem Konto oder neuer eigener Bankverbindung.
Nicht geeignet für: Auszahlung an Dritte, Verdeckung des Kontoinhabers, erfundene Schließungsnachweise, neue Einzahlung zur Methodenerzwingung oder individuelle Rechtsberatung.
Unsere Empfehlung: Lassen Sie sich in einem Ticket bestätigen, ob der Auftrag noch stornierbar ist, ob das alte Ausstellerkonto Gutschriften annimmt und welcher Eigentumsnachweis das neue eigene Ziel freigibt. Handeln Sie erst nach dieser Dreifachbestätigung.
So haben wir den Wechsel des Auszahlungsziels recherchiert
§ 16 GwG ist die Kernquelle. Absatz 7 bindet Auszahlungen an ein Zahlungskonto auf den Namen des Spielers. Absatz 4 beschreibt zulässige Einzahlungstransaktionen und eigene Zahlungskonten beziehungsweise Karten; Absatz 6 stellt bei monetären Instrumenten auf denselben Inhaber ab. Wir zitieren das nicht als gesetzliche Pflicht zur identischen Einzahlungsart.
Die aktuellen GGL-Seiten bestätigen die Namensbindung für Ein- und Auszahlung und erklären, dass Änderungen von Bank- oder Kontodaten eine erneute Prüfung persönlicher Angaben erfordern. Die besondere Fünf-Werktage-Aussage bei Kontoschließung wird nicht zur universellen normalen Auszahlungslaufzeit umgedeutet.
PokerStars.de liefert das detaillierte technische Beispiel: Rückzahlung nach Einzahlungsverlauf, Entfernung ungültiger Methoden, Storno nur im ausstehenden Zustand und mögliche Zuordnung einer alten Kartengutschrift zu Ersatzkarte oder verknüpftem Konto. Jeder Zeitraum und jede Reihenfolge bleibt Betreiberregel.
Interwetten.de liefert ein zweites deutsches Beispiel: nur eigene Zahlungskonten, keine Drittzahlung, verifizierte Methoden und in der Regel dieselbe Methode; Banküberweisung kann zur Identitätsprüfung vorgegeben werden. Wir übertragen seine Fristen oder Gebühren nicht auf andere Anbieter.
Die englische Paarseite 77716 und die bestehende spanische Übersetzung 79375 wurden ausschließlich für die technische Sprachverknüpfung geprüft. Das deutsche Drei-Gate-Modell, die Statusmatrix, Falllogik, Sicherheitsanweisungen und Bewertung sind original.
Stand der Quellenprüfung: 14. August 2026. Betreiberverfahren, Kartenregeln und Zahlungsoptionen können sich ändern. Sachliche Korrekturhinweise mit Primärquelle senden Sie bitte an hello@xonmedia.com.
Häufige Fragen zur Auszahlung auf ein anderes Konto
Kann ich eine Casino-Auszahlung auf ein anderes Bankkonto senden?
Ein neues Konto kann infrage kommen, wenn es auf Ihren Namen lautet, Auszahlungen empfangen kann und vom Betreiber verifiziert/freigegeben wird. Der Betreiber kann zuerst eine frühere verifizierte Einzahlungsroute priorisieren. Klären Sie den Status vor dem Antrag.
Kann ich auf eine andere Karte auszahlen als bei der Einzahlung?
Nicht frei bei jedem Betreiber. Manche Prozesse zahlen zuerst auf die verwendete Karte zurück. Ist sie ungültig oder nicht gutschriftfähig, muss der Support den alten Weg prüfen und gegebenenfalls entfernen, bevor eine andere eigene Route verfügbar wird.
Was passiert, wenn meine Einzahlungskarte abgelaufen ist?
Das zugrunde liegende Ausstellerkonto kann weiter aktiv sein und eine Gutschrift möglicherweise der Ersatzkarte oder einem verknüpften Konto zuordnen. Fragen Sie Aussteller und Betreiber. Stornieren Sie nur eine noch ausstehende Auszahlung nach bestätigtem Prozess.
Was passiert, wenn das Karten- oder Bankkonto geschlossen wurde?
Eine gesendete Zahlung kann zurückgewiesen oder zurückgeleitet werden. Reichen Sie eine Schließungsbestätigung ein, sichern Sie Zahlungsreferenz und Rücklaufstatus und lassen Sie ein neues eigenes Konto verifizieren. Beantragen Sie nicht parallel doppelt.
Darf ich auf das Konto meines Partners auszahlen?
Nein, ein Partnerkonto ist ein Zahlungskonto einer anderen Person. § 16 bindet Auszahlungen an ein Konto auf den Namen des Spielers. Verwenden Sie ein eigenes geeignetes Konto; bei Gemeinschaftskonten muss Ihre Mitinhaberschaft erkennbar und akzeptiert sein.
Welche Dokumente braucht das Casino für ein neues Auszahlungskonto?
Das hängt von der Methode ab. Für eine IBAN können aktuelle Kontobestätigung oder Auszug mit Name, Bank, IBAN und Datum verlangt werden; bei Karten eine methodenspezifische Abrechnung oder maskierte Darstellung. Fragen Sie nach Pflichtfeldern und erlaubten Schwärzungen.
Kann eine bereits bearbeitete Auszahlung umgeleitet werden?
Häufig nicht. Nach Übergabe an den Zahlungsdienst muss die ursprüngliche Zahlung zugeordnet oder zurückgewiesen werden. Fordern Sie Referenz, Datum, Betrag und Ziel an und kontaktieren Sie Bank/Kartenaussteller. Ein Ersatzweg folgt erst nach Rücklauf oder Betreiberfreigabe.
Was tun, wenn das Casino die neue eigene IBAN nicht akzeptiert?
Fordern Sie den konkreten Grund: Namensabweichung, fehlender Nachweis, alte Routenpriorität, laufender Auftrag oder nicht unterstützte Bank. Reichen Sie genau den fehlenden Eigentumsnachweis ein und nutzen Sie danach Betreiberbeschwerde beziehungsweise unabhängige Beratung.
18+. Glücksspiel kann abhängig machen. Zahlen Sie nicht neu ein, um eine Auszahlungsmethode freizuschalten. Kostenfreie und anonyme Hilfe: BIÖG-Beratungstelefon 0800 1 37 27 00 und check-dein-spiel.de.