
Von Lukas Brandt, Redakteur für Zahlungsmethoden · Veröffentlicht am

Eine Casino-Einzahlung lässt sich nicht allein deshalb zurückbuchen, weil der Einsatz verloren ging. Klären Sie zuerst vier Fragen: Haben Sie die Zahlung autorisiert, welche Zahlungsart wurde belastet, welcher konkrete Fehler wird beanstandet und gegen wen richtet sich der Anspruch? Erst danach passt der Weg über Bank, Kartenherausgeber, Betreiber oder Rechtsberatung. Wir bewerten die praktische Klärbarkeit mit 7,8 von 10 Punkten.

Casino-Einzahlung zurückbuchen: zuerst den Fall sichern
Stoppen Sie weitere Einzahlungen, sichern Sie den Kontoauszug und öffnen Sie nicht sofort mehrere parallele Reklamationen. Notieren Sie Betrag, Buchungs- und Wertstellungsdatum, sichtbaren Händlertext, Karten- oder Lastschriftart, Casino-Konto-ID und den Zeitpunkt, zu dem der Betrag im Spielkonto erschien. Speichern Sie zusätzlich Kassenhistorie, Spielhistorie, Bonusstatus und Nachrichten des Betreibers.
Wenn Sie die Zahlung nicht kennen, behandeln Sie den Fall als möglichen Karten- oder Kontomissbrauch: Karte beziehungsweise Onlinebanking über den offiziellen Sperrweg sichern und die Bank unverzüglich informieren. Wenn Sie selbst mit Karte, Wallet oder TAN zugestimmt haben, nennen Sie die Zahlung nicht „unautorisiert“, nur weil das Casino später nicht auszahlt oder weil Sie verloren haben.
Bei einer autorisierten Kartenzahlung fragen Sie: Wurde die bezahlte Leistung gar nicht erbracht, doppelt belastet, falsch beziffert oder trotz bestätigter Erstattung nicht gutgeschrieben? Das kann eine Kartenreklamation auslösen. Ob ein Chargeback-Grund tatsächlich greift, entscheidet der Kartenherausgeber anhand des Netzwerkregelwerks und der Belege; eine Erstattung ist nicht garantiert.
Bei einer SEPA-Basislastschrift ist die Rückgabe ein anderer Mechanismus. Die Bundesbank nennt acht Wochen ab Belastung ohne Angabe von Gründen und bei fehlendem Mandat bis zu 13 Monate. Die technische Rückgabe entscheidet aber nicht automatisch, ob der Betreiber weiterhin eine Forderung gegen Sie behaupten kann.
| Ihr Fall | Erster Kontakt | Kernbeleg | Wichtige Grenze |
|---|---|---|---|
| Zahlung nie genehmigt | Bank/Kartenherausgeber sofort | Umsatz, Sperrzeit, Geräte-/Kontozugriff | Nicht als Service-Streit melden |
| Karte autorisiert, Leistung streitig | Erst Betreiber, dann Herausgeber | Bestellung, Kassenledger, Schriftverkehr | Chargeback nicht garantiert |
| SEPA-Basislastschrift | Kontoführende Bank | Mandat, Gläubiger-ID, Mandatsreferenz | Rückgabe und Forderung getrennt |
| Bewusst eingezahlt und verspielt | Kein falscher Zahlungsstreit | Autorisierung und Spielhistorie | Verlust ist kein Kartenbetrug |
| Unerlaubter Anbieter/Verlustforderung | Rechtsberatung, ggf. GGL-Hinweis | historische Domain/Whitelist/Verträge | Eigener Anspruch gegen Betreiber |
Fakten zu Chargeback, Autorisierung und SEPA-Rückgabe
| Autorisierung | Nach § 675j BGB ist der Zahlungsvorgang gegenüber dem Zahler nur mit dessen Zustimmung wirksam |
|---|---|
| Unautorisierte Zahlung | § 675u BGB verlangt grundsätzlich unverzügliche Kontowiederherstellung, regelmäßig spätestens bis Ende des folgenden Geschäftstags nach Anzeige/Kenntnis; gesetzliche Ausnahme bei gemeldetem Betrugsverdacht |
| Meldung | Unverzüglich nach Entdeckung; § 676b BGB enthält zusätzlich grundsätzlich eine 13-Monats-Ausschlussfrist unter den dort genannten Informationsvoraussetzungen |
| Karten-Chargeback | Verfahren des Kartenregelwerks über den Herausgeber; kein automatisch garantierter gesetzlicher Erstattungsanspruch |
| SEPA-Basislastschrift | Acht Wochen ab Belastung ohne Grund; ohne Mandat bis zu 13 Monate |
| Autorisierter Verlust | Keine unautorisierte Zahlung und für sich kein Chargeback-Grund |
| Illegaler Anbieter | Möglicher zivilrechtlicher Rückforderungsfall ist vom Zahlungsstreit mit der Bank zu trennen |
| Eigene Zahlungsroute | § 16 GwG verlangt bei erlaubtem deutschem Online-Glücksspiel grundsätzlich Karte/Konto auf Namen des Spielers |
| Bewertung | 7,8 / 10 |
Geprüft am 14. August 2026 anhand des aktuellen BGB, der Bundesbank-SEPA-FAQ, offizieller Visa- und Mastercard-Informationen, BGH XI ZR 515/21, EuGH C-440/23, § 16 GwG sowie der aktuellen GGL-Whitelist und den Behörden-Beschwerdegrenzen.
Die Bezeichnung auf dem Kontoauszug entscheidet nicht allein über die Fallart. Ein Zahlungsabwickler kann im Händlertext erscheinen, obwohl das Casino den Spielsaldo geführt hat. Fordern Sie vom Betreiber die interne Einzahlungs-ID und vom Herausgeber die Kartenreferenz. Verbinden Sie beide erst, wenn Betrag, Zeitpunkt und Status übereinstimmen.
Eine Rückerstattung des Betreibers ist ebenfalls kein Chargeback. Der Betreiber akzeptiert dabei die Gutschrift und sendet Geld über die ursprüngliche oder eine geprüfte Route. Ein Chargeback wird dagegen über die ausgebende Bank in das Kartenverfahren gegeben und kann vom Händler mit Gegenbelegen bestritten werden.
Auch „Rückbuchung“ ist mehrdeutig. Banken verwenden den Begriff für Lastschriftrückgabe, Kartenreklamation, Storno einer Vormerkung oder Korrektur einer fehlerhaften Buchung. Fragen Sie ausdrücklich, welches Verfahren eröffnet wurde, welche Fallnummer gilt und ob eine angezeigte Gutschrift vorläufig oder endgültig ist.
Vier Fallspuren statt einer pauschalen Rückbuchung
Spur 1 – nicht autorisiert: Sie haben weder Zahlung noch Karten-/Kontonutzung genehmigt. Hier stehen Sperre, unverzügliche Anzeige, sichere Zugänge und die gesetzlichen Regeln der §§ 675l, 675u, 675v und 676b BGB im Zentrum. Spekulieren Sie nicht über das Casino, sondern beschreiben Sie wahrheitsgemäß, was Sie kennen und was nicht.
Spur 2 – autorisierte Kartenzahlung, Leistung streitig: Sie haben gezahlt, beanstanden aber einen konkreten Abwicklungsfehler – etwa doppelte Belastung, falschen Betrag, nicht bereitgestellten Spielsaldo oder nicht verbuchte bestätigte Erstattung. Kontaktieren Sie zuerst den Betreiber, weil Kartenregelwerke dafür häufig Händlerkommunikation und Belege erwarten. Danach prüft der Herausgeber, ob ein passender Dispute-Grund besteht.
Spur 3 – SEPA-Lastschrift: Die Rückgaberechte folgen nicht den Karten-Chargeback-Regeln. Prüfen Sie, ob es eine SEPA-Basislastschrift, ein Mandat und die passende Referenz gibt. Lassen Sie sich von der Bank bestätigen, ob eine Acht-Wochen-Rückgabe oder eine Meldung ohne Mandat verarbeitet wird. Die mögliche Grundforderung bleibt gesondert.
Spur 4 – bewusst autorisierte Einzahlung und Spielverlust: Der Zahlungsauftrag wurde ausgeführt und der Betrag als Spielsaldo genutzt. Das ist weder deshalb unautorisiert noch „nicht geliefert“, weil das Spielergebnis negativ war. Bei Streit über die Rechtmäßigkeit eines Angebots oder eines Vertrags richtet sich ein möglicher Anspruch gegen den Betreiber und benötigt eigene rechtliche Prüfung.
Die vier Spuren können sich nur mit neuen Tatsachen ändern. Wenn Sie eine Zahlung zunächst für unbekannt hielten, dann aber den eigenen Wallet- oder 3-D-Secure-Vorgang finden, informieren Sie die Bank und korrigieren die Darstellung. Umgekehrt ist eine gespeicherte Karte nicht automatisch Beweis Ihrer Zustimmung zu jeder späteren Belastung.
Führen Sie pro Umsatz nur eine Fallakte. Der Betreiber darf dieselbe Transaktion nicht erstatten, während parallel der vollständige Kartenbetrag zurückgefordert und beides behalten wird. Trifft nach Eröffnung des Disputes eine Erstattung ein, melden Sie sie dem Herausgeber sofort. Doppelentschädigung kann den Fall beschädigen und eine Rückbelastung der Gutschrift auslösen.
Welche Fristen gelten wirklich?
Für unautorisierte oder fehlerhaft ausgeführte Zahlungsvorgänge verlangt § 676b BGB eine unverzügliche Meldung nach Feststellung. Die oft genannte 13-Monats-Frist ist eine äußerste gesetzliche Ausschlussgrenze unter den dort beschriebenen Informationsvoraussetzungen, keine Einladung, monatelang zu warten. Bei Kartenmissbrauch zählt außerdem die sofortige Sperre.
§ 675u BGB beschreibt die Reaktion des Zahlungsdienstleisters bei einer nicht autorisierten Zahlung: Erstattung und Kontowiederherstellung unverzüglich, grundsätzlich spätestens bis Ende des auf die Anzeige oder Kenntnis folgenden Geschäftstags. Die Norm enthält ein Verfahren, wenn der Zahlungsdienstleister einer zuständigen Behörde berechtigte Betrugsverdachtsgründe schriftlich mitgeteilt hat. Daraus folgt kein Versprechen, dass jeder als „Betrug“ markierte Casino-Umsatz am Folgetag endgültig entschieden ist.
Bei der SEPA-Basislastschrift gelten acht Wochen ab Belastung für die Rückgabe ohne Angabe von Gründen. Fehlt das Mandat, nennt die Bundesbank bis zu 13 Monate. Diese Fristen gehören zur Lastschrift und dürfen nicht auf Kartenzahlungen, Überweisungen oder Wallet-Guthaben übertragen werden.
Für Chargebacks gelten Kartenregelwerk, Grundcode und Herausgeberprozess. Visa erläutert öffentlich häufig eine Frist von bis zu 120 Tagen, weist aber zugleich auf fall- und herausgeberabhängige Fristen hin. Verwenden Sie 120 Tage daher nicht als universelle deutsche Garantie. Melden Sie den Fall sofort und lassen Sie sich die konkrete Einreichfrist schriftlich bestätigen.
| Verfahren | Startpunkt | Genannte Grenze | Was sofort nötig ist |
|---|---|---|---|
| Unautorisierte Zahlung | Feststellung/Anzeige | Unverzüglich; § 676b grundsätzlich max. 13 Monate | Sperren, Bank informieren, Belege sichern |
| § 675u-Kontowiederherstellung | Anzeige/Kenntnis der Bank | Grundsätzlich Ende nächster Geschäftstag | Fall wahrheitsgemäß als unautorisiert anzeigen |
| SEPA-Basislastschrift mit Mandat | Belastung | Acht Wochen | Rückgabe bei Bank verlangen |
| SEPA ohne Mandat | Belastung | Bis zu 13 Monate | Fehlendes Mandat konkret erklären |
| Karten-Chargeback | Abhängig vom Dispute-Grund | Netzwerk/Herausgeber; keine Pauschalfrist | Händlerkontakt und Fallfrist erfragen |
| Anspruch gegen Betreiber | Vertrag/Schaden/Anspruch | Zivilrechtlich gesondert | Rechtsberatung bei relevantem Betrag |
Notieren Sie vier Zeitpunkte getrennt: Autorisierung, Belastung, Entdeckung des Fehlers und erste Meldung. Bei „Leistung nicht erbracht“ können zusätzlich zugesagtes Leistungs- oder Erstattungsdatum maßgeblich sein. Senden Sie keine frei erfundene Fristberechnung; bitten Sie den Herausgeber, Startpunkt und letzten Einreichungstag für den konkreten Grund zu bestätigen.
Karte, Wallet, Überweisung und Lastschrift unterscheiden
Bei einer direkten Debit- oder Kreditkartenzahlung ist die kartenausgebende Bank Ansprechpartnerin für den Dispute. Visa und Mastercard nehmen den individuellen Karteninhaberfall normalerweise nicht anstelle des Herausgebers auf. Der Herausgeber besitzt Kontovertrag, Autorisierungsdaten und Zugang zum formellen Kartenverfahren.
Bei Apple Pay, Google Pay oder einer anderen Token-Wallet kann die zugrunde liegende Karte belastet sein. Prüfen Sie Wallet-Beleg, Gerätekennung und Kartenabrechnung. Ein Wallet-Token kann die technische Kartenreferenz verändern; deshalb müssen Casino-ID, Wallet-Beleg und Herausgeberreferenz verbunden werden. Wenn dagegen aus einem eigenständigen Wallet-Guthaben gezahlt wurde, kann dessen eigener Reklamationsprozess gelten.
Eine Überweisung wird vom Zahler ausgelöst und ist nach Ausführung nicht mit einer SEPA-Lastschrift-Rückgabe gleichzusetzen. Fragen Sie die Bank, ob ein Recall noch möglich ist; versprechen Sie sich davon keine automatische Rückholung. Bei Betrugsverdacht sollen Bank, Zugangssicherung und gegebenenfalls Polizei unverzüglich einbezogen werden.
Eine SEPA-Lastschrift wird durch oder über den Zahlungsempfänger ausgelöst. Gläubiger-Identifikationsnummer und Mandatsreferenz helfen, den Einzug zuzuordnen. Die Lastschriftrückgabe kann technisch schnell erscheinen, aber der Casino-Betreiber kann Konto, Bonus oder angebliche Forderung anschließend separat behandeln. Spielen Sie mit einem zurückgegebenen Saldo nicht weiter.
§ 16 GwG verlangt für erlaubtes Online-Glücksspiel grundsätzlich Zahlungen über ein auf den Namen des Spielers lautendes Zahlungskonto beziehungsweise eine eigene Karte; es gibt eine enge Kleinbetragsausnahme. Taucht eine fremde Karte oder ein fremdes Konto auf, ist das nicht nur ein Chargeback-Thema, sondern auch ein Eigentums- und KYC-Problem. Verwenden Sie künftig keine fremde Zahlungsroute.
| Zahlungsrail | Typischer Reklamationsweg | Identifikatoren | Nicht verwechseln mit |
|---|---|---|---|
| Debit-/Kreditkarte | Herausgeber/Dispute-Team | Kartenreferenz, Autorisierung, Händlertext | SEPA-Acht-Wochen-Regel |
| Token-Wallet mit Karte | Herausgeber plus Wallet-Beleg | Token/Device, Kartenumsatz, Casino-ID | Wallet-Guthaben |
| Eigenes Wallet-Guthaben | Wallet-Anbieterprozess | Wallet-Transaktions-ID | Karten-Chargeback ohne Kartenbelastung |
| SEPA-Basislastschrift | Kontoführende Bank | Gläubiger-ID, Mandatsreferenz | Überweisungs-Recall |
| Überweisung | Bank/Recall-Anfrage | End-to-End-Referenz, IBAN | Lastschriftrückgabe |
| Prepaid-Voucher | Voucher-/Händlerbedingungen | Serien-/Einlöse-ID | Bankkartenanspruch |
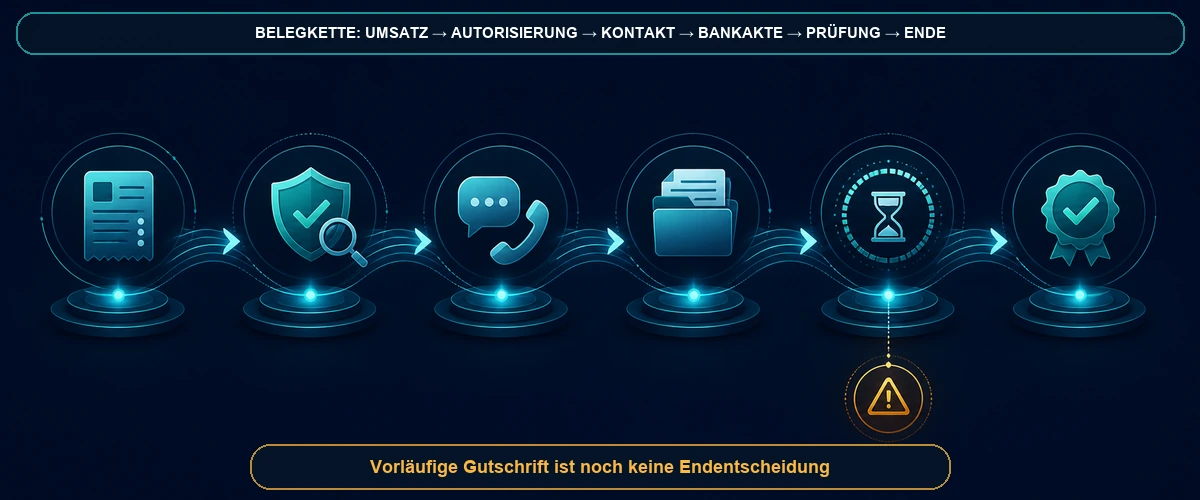
Die sechsstufige Belegkette für einen sauberen Fall
Stufe 1 – Umsatz: Sichern Sie Kontoauszug oder Kartenabrechnung mit Betrag, Währung, Händlertext und Datum. Maskieren Sie bei externer Weitergabe vollständige Karten- und Kontodaten. Ein Screenshot ohne Datum oder vollständigen Händlertext ist schwächer als ein offizieller PDF-Auszug.
Stufe 2 – Autorisierung: Dokumentieren Sie, ob Karte, Wallet, 3-D Secure, App-Bestätigung oder TAN verwendet wurden. „Ich erinnere mich nicht“ ist nicht dasselbe wie „ich habe nie zugestimmt“. Bitten Sie die Bank um die vorhandenen Authentifizierungs- und Autorisierungsinformationen, wenn die Einordnung strittig ist.
Stufe 3 – Betreiberkontakt: Fordern Sie Einzahlungs-ID, Zeitpunkt, gebuchten Spielsaldo, spätere Nutzung, Rückerstattungsstatus und eine sachliche Antwort auf den konkreten Fehler. Kontaktieren Sie nur die offizielle Domain. Senden Sie niemals Passwort, PIN, TAN, CVV oder Fernzugriff.
Stufe 4 – Bankakte: Reichen Sie eine chronologische Erklärung, den richtigen Streitgrund und die Belege ein. Lassen Sie Fallnummer, Verfahren, fehlende Unterlagen und Frist bestätigen. Vermischen Sie nicht zehn Umsätze in einer pauschalen Behauptung; listen Sie jede Transaktion einzeln.
Stufe 5 – vorläufige Prüfung: Eine Gutschrift kann vorläufig sein, während der Händler Gegenbelege liefert. Halten Sie den Betrag verfügbar und warten Sie auf die schriftliche Endentscheidung. Wird die Gutschrift zurückgenommen, fordern Sie den konkreten Ablehnungsgrund und die verwendeten Nachweise, soweit herausgabefähig.
Stufe 6 – Ende: Dokumentieren Sie endgültige Erstattung, endgültige Ablehnung, Teilbetrag oder Verlagerung in ein anderes Verfahren. Schließen Sie parallele Tickets und korrigieren Sie das Casino-Ledger. Ein gewonnener Dispute entscheidet nicht zwingend jeden separaten Vertrags- oder Bonusstreit.
Die Belegkette schützt beide Richtungen: Sie verhindert eine falsche Betrugsmeldung und verhindert zugleich, dass ein echter Missbrauch als bloßer „Casino-Streit“ abgewiesen wird. Entscheidend ist die belegte Autorisierung des konkreten Zahlungsauftrags, nicht das moralische Urteil über Glücksspiel.
Illegaler Anbieter und verlorene Einsätze: eigener Rechtsweg
Prüfen Sie die konkrete Domain und den Erlaubnisstatus zum damaligen Transaktionszeitpunkt. Die aktuelle GGL-Whitelist zeigt den heutigen Stand und wird mindestens monatlich aktualisiert. Für ältere Zahlungen benötigen Sie gegebenenfalls archivierte Listen, Erlaubnisdatum und die damals verwendete Domain. Eine ausländische Lizenz ersetzt keine deutsche Erlaubnis.
Der Bundesgerichtshof hat in XI ZR 515/21 die Autorisierung der Kartenzahlung vom zugrunde liegenden Glücksspielvertrag getrennt. Ein Verstoß des Zahlungsdienstleisters gegen das damalige Mitwirkungsverbot machte eine vom Spieler autorisierte Kartenzahlung nicht allein unwirksam. Deshalb ist „Anbieter war illegal“ nicht automatisch gleichbedeutend mit „Bank muss Chargeback zahlen“.
Der EuGH entschied am 9. April 2026 in C-440/23, dass EU-Recht grundsätzlich weder der Nichtigkeit eines in Deutschland verbotenen Online-Glücksspielvertrags noch einer Restitutionsklage entgegensteht; die Folgen richten sich nach deutschem Recht und dem Einzelfall. Das ist eine mögliche zivilrechtliche Auseinandersetzung mit dem Betreiber, keine pauschale Kartenregel.
Ob Sie im konkreten Zeitraum einen Anspruch haben, welche Einwendungen gelten, wer verklagt werden kann und welche Verjährung läuft, gehört in unabhängige Rechtsberatung. Versprechen von Prozessfinanzierern oder Anwaltswerbung ersetzen keine Einzelfallprüfung. Lesen Sie Kosten, Erfolgsbeteiligung, Abtretung und Prozessrisiko vollständig.
Die GGL nimmt Hinweise auf unerlaubtes Glücksspiel und Verstöße entgegen. Sie ist aber kein Inkassodienst für den einzelnen Verlust und entscheidet keinen Chargeback. Reichen Sie dort Domain, Zeitraum, Anbieter und Belege ein, ohne vertrauliche Bankzugänge offenzulegen. Für die Geldforderung bleiben Betreiber, Bankverfahren, Schlichtung und Gerichte getrennte Wege.
Spielen Sie nach Erkennen eines unerlaubten Angebots nicht weiter und zahlen Sie kein „Freigabeentgelt“. Eine neue Einzahlung verbessert weder Chargeback noch zivilrechtliche Akte. Sichern Sie stattdessen Transaktions- und Spielhistorie, AGB-Version, Domain, Kontoauszug, Kommunikation und vorhandene Auszahlungsanträge.
Echten Karten- oder Kontomissbrauch sofort behandeln
Bei einer unbekannten Zahlung sperren Sie Karte beziehungsweise Zugang über offizielle Bankkanäle. § 675l BGB verlangt die unverzügliche Anzeige nach Kenntnis von Verlust, Diebstahl, missbräuchlicher oder sonst nicht autorisierter Nutzung. Ändern Sie kompromittierte Passwörter von einem sauberen Gerät und prüfen Sie, ob E-Mail oder Mobilfunkkonto ebenfalls betroffen sind.
Erstellen Sie eine Liste bekannter und unbekannter Umsätze. Die bloße Tatsache, dass ein Händlername fremd aussieht, reicht nicht: Zahlungsabwickler verwenden Deskriptoren. Fragen Sie die Bank nach Händlerdaten und prüfen Sie Casino-Kassenhistorie. Bestätigen Sie aber niemals einen Umsatz nur aufgrund eines Support-Anrufs; rufen Sie die Bank selbst über die offizielle Nummer zurück.
§ 675v BGB regelt die mögliche Haftung des Zahlers bei missbräuchlicher Nutzung. Die Norm enthält einen Grundrahmen bis 50 Euro in bestimmten Fällen, Ausnahmen, volle Haftung bei betrügerischem Handeln oder vorsätzlicher/grob fahrlässiger Pflichtverletzung und besondere Regeln zur starken Kundenauthentifizierung. Eine pauschale „Nullhaftung“ wäre deshalb ungenau.
Wenn die Bank behauptet, starke Kundenauthentifizierung beweise automatisch Ihre Zustimmung, bitten Sie um die konkrete Autorisierungs- und Authentifizierungskette. § 675w BGB enthält Beweisregeln; eine technische Aufzeichnung allein muss im Streit sachgerecht eingeordnet werden. Bei erheblichem Schaden ist unabhängige Beratung sinnvoll.
Erstatten Sie Strafanzeige, wenn die Tatsachen auf Betrug, Identitätsdiebstahl oder Kontozugriff hindeuten und Bank/Polizei dies nahelegen. Bleiben Sie bei überprüfbaren Tatsachen. Eine Strafanzeige ist kein Ersatz für die unverzügliche Bankmeldung und führt nicht automatisch zur Rückzahlung.
Warum ein falscher Chargeback den Fall verschärft
Eine bewusst genehmigte Einzahlung als „Karten gestohlen“ zu melden, obwohl Sie selbst bestätigt und gespielt haben, ist keine zulässige Strategie. Händler kann Autorisierungs-, Login-, Geräte- und Spielhistorie vorlegen. Die Bank kann eine vorläufige Gutschrift zurücknehmen, weitere Nachweise verlangen oder Konto und Karte risikobasiert prüfen.
Auch der Casino-Betreiber kann das Spielkonto sperren, Guthaben und Transaktionen untersuchen oder eine Gegenforderung behaupten. Das bedeutet nicht, dass jede Betreiberreaktion berechtigt ist; es zeigt aber, warum ein präziser Streitgrund wichtig ist. Beanstanden Sie doppelte Belastung als doppelte Belastung und fehlende Erstattung als fehlende Erstattung.
Nutzen Sie einen Chargeback nicht, um Einzahlungslimits, OASIS, KYC oder Bonusregeln zu umgehen. Eröffnen Sie kein zweites Spielkonto und zahlen Sie nicht mit einer fremden Karte nach. § 16 GwG verlangt grundsätzlich eine eigene Zahlungsroute; eine Eigentumsabweichung schafft zusätzliche Prüfungen.
Falls die Einzahlung aus Kontrollverlust entstand, stoppen Sie weitere Zahlungen unabhängig von der rechtlichen Erfolgsaussicht. Nutzen Sie Banklimits, OASIS und Beratung. Kostenfreie und anonyme Hilfe bietet das BIÖG unter 0800 1 37 27 00, Montag bis Donnerstag 10 bis 22 Uhr, Freitag bis Sonntag 10 bis 18 Uhr, sowie check-dein-spiel.de.
Ein Zahlungsstreit ersetzt keine Schulden- oder Suchtberatung. Wenn Lastschriftrückgaben das Konto nur kurzfristig ausgleichen, während der Betreiber oder andere Gläubiger Forderungen verfolgen, holen Sie früh fachliche Hilfe. Zahlen Sie keinen dubiosen „Chargeback-Dienst“, der Erfolg garantiert oder Sie zu falschen Angaben auffordert.
Vorlagen für Betreiber und Bank
An den Betreiber: „Bitte bestätigen Sie für Einzahlung [ID] vom [Datum] über [Betrag] den Zahlungsweg, den im Spielkonto gutgeschriebenen Betrag, den Zeitpunkt der Gutschrift, die Nutzung des Saldos und den Status meiner Reklamation. Mein konkreter Einwand lautet [doppelt belastet/falscher Betrag/nicht gutgeschrieben/bestätigte Erstattung fehlt]. Bitte antworten Sie mit Transaktionsreferenz und Beschwerdeweg.“
An die Bank bei unbekannter Zahlung: „Ich bestreite die Autorisierung des Umsatzes [Händlertext, Betrag, Datum]. Ich habe die Zahlung am [Zeitpunkt] entdeckt und Karte/Zugang am [Zeitpunkt] gesperrt. Bitte bestätigen Sie die Fallnummer, das angewendete Verfahren, noch benötigte Angaben und die Kontowiederherstellung nach den einschlägigen Zahlungsdienstevorschriften.“ Ergänzen Sie nur Tatsachen, die stimmen.
An den Kartenherausgeber bei Leistungsstreit: „Ich habe den Umsatz autorisiert, beanstande aber [genauer Fehler]. Den Händler habe ich am [Datum] kontaktiert; Antwort/Frist liegt bei. Bitte prüfen Sie, ob ein Karten-Dispute-Grund besteht, und bestätigen Sie Einreichfrist, erforderliche Belege sowie ob eine Gutschrift vorläufig ist.“
An die Bank bei SEPA: Nennen Sie Belastungsdatum, Gläubiger-ID und Mandatsreferenz. Erklären Sie, ob Sie die Basislastschrift innerhalb von acht Wochen zurückgeben oder eine Lastschrift ohne Mandat melden. Fragen Sie, wie die Bank das Verfahren dokumentiert. Behaupten Sie nicht „ohne Mandat“, wenn Sie ein wirksames Mandat erteilt haben.
Verwenden Sie pro Transaktion eine Anlage mit sechs Zeilen: Umsatz, Autorisierung, Casino-Gutschrift, Spielnutzung, Händlerkontakt und verlangter Ausgang. Dadurch sieht die prüfende Stelle, ob Sie den Zahlungsauftrag, die Dienstleistung oder einen separaten Vertrag beanstanden.
Typischer Ablauf, vorläufige Gutschrift und Eskalation
Nach Eingang prüft die Bank zunächst Vollständigkeit und Fallart. Bei nicht autorisierter Zahlung gelten die gesetzlichen Zahlungsdienstevorschriften; bei Kartenleistungsstreit wird gegebenenfalls ein Netzwerkfall eröffnet. Der Händler kann Belege einreichen. Die Dauer hängt von Fall, Netzwerk, Gegenbelegen und Eskalationsstufe ab; es gibt keine seriöse universelle „Casino-Chargeback-Dauer“.
Eine vorläufige Gutschrift kann auf dem Konto wie verfügbares Geld aussehen, aber später wieder belastet werden. Markieren Sie Betrag und Datum, geben Sie das Geld nicht aus und warten Sie auf die schriftliche Endentscheidung. Prüfen Sie bei einer Rücknahme, ob Bank oder Händler neue Belege genannt haben und welche Beschwerdefrist gilt.
| Ergebnis | Bedeutung | Nächster Schritt | Fehler vermeiden |
|---|---|---|---|
| Vorläufig gutgeschrieben | Prüfung noch offen | Betrag reservieren, Postfach prüfen | Als endgültig ausgeben |
| Endgültig erstattet | Dispute abgeschlossen | Ledger schließen, Doppelzahlung melden | Zusätzliche Erstattung behalten |
| Händlererstattung kommt | Direkte Korrektur | Bank sofort informieren | Parallel vollen Chargeback fortführen |
| Chargeback abgelehnt | Grund/Belege prüfen | Schriftliche Begründung verlangen | Mit neuem falschem Grund wiederholen |
| Bankbeschwerde erfolglos | Interner Weg beendet | Zuständige Schlichtung/Rechtsrat prüfen | BaFin als Einzelgericht behandeln |
| Illegaler Anbieter | Regulatorisch/zivilrechtlich getrennt | GGL-Hinweis plus Rechtsprüfung | Automatische Bankhaftung behaupten |
Beschweren Sie sich bei der Bank schriftlich und verlangen Sie eine schriftliche Stellungnahme. BaFin weist darauf hin, dass beaufsichtigte Unternehmen eigene Beschwerdestellen vorhalten und dass die Antwort für Schlichtung wichtig sein kann. BaFin überwacht kollektiv, entscheidet aber keinen individuellen Zahlungsanspruch verbindlich; dafür sind Schlichtungsstellen und Gerichte zuständig.
Bei einem Streit mit dem Casino nutzen Sie dessen formellen Beschwerdeweg separat. Die GGL kann einen regulatorischen Verstoß oder unerlaubtes Angebot prüfen, aber nicht die Kartenentscheidung der Bank ersetzen. Halten Sie Bankfallnummer und Casino-Ticket getrennt und verknüpfen Sie sie nur über die konkrete Transaktions-ID.
Bei hohem Betrag, mehreren Jahren, einem unerlaubten Anbieter oder widersprüchlichen Autorisierungsdaten ist frühe unabhängige Rechtsberatung sinnvoll. Bringen Sie eine vollständige, nicht nachträglich umgeschriebene Akte mit. Der Wert einer Beratung liegt oft darin, den richtigen Anspruchsgegner und die richtige Verfahrensart festzulegen.
Fazit: Erst klassifizieren, dann reklamieren
Eine Casino-Einzahlung ist kein einheitlicher „Rückbuchungsfall“. Unautorisierte Zahlung, Kartenleistungsstreit, SEPA-Rückgabe und bewusst autorisierter Spielverlust folgen verschiedenen Regeln. Beschreiben Sie den echten Fehler, sichern Sie Belege und wählen Sie Bank, Herausgeber, Betreiber oder Rechtsberatung passend.
Vorteile
- Vier Fallspuren verhindern falsche Betrugs- oder Serviceangaben
- Die Belegkette verbindet Bankumsatz und Casino-Ledger nachvollziehbar
- Gesetzliche Rechte und Kartenregelwerk bleiben sauber getrennt
- Vorläufige und endgültige Gutschrift werden nicht verwechselt
Nachteile
- Ein Chargeback ist nicht garantiert und kann bestritten werden
- Rückgabefristen unterscheiden sich nach Zahlungsrail und Fallgrund
- Eine technische Rückbuchung beseitigt nicht automatisch Grundforderungen
- Ansprüche gegen unerlaubte Anbieter benötigen eigene Rechtsprüfung
Geeignet für: unbekannte Belastung, doppelte/falsche Kartenzahlung, nicht bereitgestellten Saldo, fehlende bestätigte Erstattung oder SEPA-Rückgabefrage.
Nicht geeignet für: das Umdeuten eines bewusst autorisierten Spielverlusts zu Betrug oder eine individuelle Erfolgsprognose.
Unsere Empfehlung: Schreiben Sie vor jeder Reklamation einen Ein-Satz-Fallgrund und ordnen Sie ihn einer der vier Spuren zu.
So haben wir Casino-Chargebacks geprüft
Die gesetzlichen Zahlungsgrenzen stammen direkt aus §§ 675j, 675l, 675u, 675v, 675x und 676b BGB. Die Bundesbank bestätigt die achtwöchige Rückgabe einer SEPA-Basislastschrift ohne Grund und die 13-Monats-Grenze bei fehlendem Mandat. Diese Lastschriftregeln werden nicht auf Karten übertragen.
Visa und Mastercard dienen nur zur Einordnung des Kartenverfahrens: Händlerkontakt, Belege, Herausgeberzuständigkeit und fehlende Erstattungsgarantie. Britisches Section-75-Recht aus Visa-Material wird ausdrücklich nicht als deutsches Recht verwendet. Konkrete Fristen müssen beim deutschen Herausgeber für den Fallgrund bestätigt werden.
BGH XI ZR 515/21 trennt die autorisierte Kartenzahlung vom Glücksspielvertrag. Der EuGH-Fall C-440/23 vom 9. April 2026 wird nur für den separaten möglichen Anspruch gegen einen unerlaubten Betreiber verwendet. Der Gerichtshof sprach keine automatische Bank- oder Chargeback-Haftung aus.
GGL-Whitelist und Hinweisportal liefern Erlaubnis- und Aufsichtsgrenzen; § 16 GwG liefert die eigene Zahlungsroute. Die englische Paarseite 78599 und spanische Übersetzung 79504 wurden nur technisch geprüft. Vier-Spuren-Modell, Sechs-Stufen-Belegkette, Vorlagen und deutsche Rechtsabgrenzung sind original.
Stand: 14. August 2026. Korrekturhinweise mit Primärquelle: hello@xonmedia.com.
Häufige Fragen zur Rückbuchung einer Casino-Einzahlung
Kann ich eine verlorene Casino-Einzahlung per Chargeback zurückholen?
Nicht allein wegen des Verlusts. Wenn Sie Zahlung und Spiel autorisiert haben, ist das kein Kartenbetrug. Prüfen Sie nur einen konkreten Zahlungs- oder Leistungsfehler; ein möglicher Anspruch gegen einen unerlaubten Betreiber ist ein eigener Rechtsfall.
Was mache ich bei einer Casino-Zahlung, die ich nie genehmigt habe?
Sperren Sie Karte oder Zugang über den offiziellen Bankweg und melden Sie den konkreten Umsatz unverzüglich als nicht autorisiert. Sichern Sie Abrechnung und Zugriffsbelege. Bleiben Sie bei Tatsachen und korrigieren Sie die Bank, falls Sie später eine eigene Autorisierung finden.
Ist ein Chargeback ein gesetzlich garantiertes Recht?
Das Karten-Chargeback ist ein Verfahren des Kartenregelwerks über den Herausgeber und nicht automatisch garantiert. Gesetzliche Rechte bei nicht autorisierten Zahlungen folgen dem BGB. Der richtige Weg hängt von Autorisierung und Zahlungsart ab.
Wie lange habe ich für einen Karten-Chargeback?
Das hängt von Kartenregelwerk, Herausgeber, Streitgrund und Startpunkt ab. Melden Sie den Fall sofort und lassen Sie sich die konkrete Frist schriftlich bestätigen. Die achtwöchige SEPA-Regel gilt nicht für Kartenzahlungen.
Kann ich eine SEPA-Casino-Lastschrift zurückgeben?
Eine SEPA-Basislastschrift kann laut Bundesbank innerhalb von acht Wochen ohne Grund zurückgegeben werden; ohne Mandat gilt bis zu 13 Monate. Die Rückgabe entscheidet nicht automatisch, ob eine zugrunde liegende Forderung fortbesteht.
Darf ich Chargeback und Betreibererstattung gleichzeitig behalten?
Nein. Trifft eine direkte Erstattung ein, informieren Sie den Herausgeber sofort. Eine Doppelentschädigung kann die Gutschrift gefährden. Führen Sie pro Umsatz eine Akte und dokumentieren Sie Teilbeträge.
Was bedeutet eine vorläufige Gutschrift?
Sie ist noch keine endgültige Entscheidung. Der Händler kann Gegenbelege einreichen und die Bank kann den Betrag wieder belasten. Halten Sie das Geld verfügbar, bis die schriftliche Endentscheidung vorliegt.
Hilft die GGL bei der Rückholung meiner Einzahlung?
Die GGL prüft unerlaubtes Glücksspiel und regulatorische Hinweise, setzt aber keinen individuellen Bank- oder Zahlungsanspruch durch. Nutzen Sie Betreiber- und Bankbeschwerde; bei erheblichen oder historischen Verlusten unabhängigen Rechtsrat.
18+. Glücksspiel kann abhängig machen. Ein Chargeback ersetzt keine Spielpause oder Beratung. Kostenfreie und anonyme Hilfe: BIÖG 0800 1 37 27 00 und check-dein-spiel.de.