 Por Rafael Moreira, editor de pagamentos · Publicado em
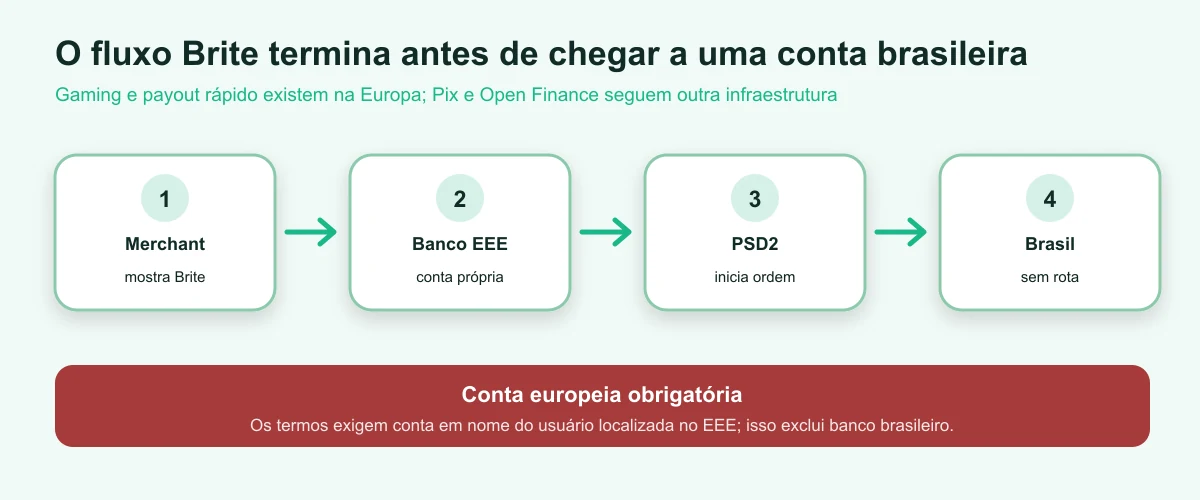
Brite é Pay by Bank europeu: inicia pagamentos da conta do cliente e oferece payouts, dados e KYC para gaming. Porém, seus termos exigem que o usuário utilize conta própria localizada no Espaço Econômico Europeu. Uma conta brasileira não satisfaz essa cláusula, e Brite não é Pix nem Open Finance Brasil. Nossa nota: 1,2/10.



Brite funciona no Brasil?
| Sinal | Leitura superficial | Leitura após auditoria |
|---|---|---|
| 3.800+ bancos | Parece cobertura global. | A homepage diz expressamente “European banks”. |
| Licença sueca | Parece autorização internacional. | Permite serviços na Suécia e, por notificação, UE/EEE. |
| Termos do usuário | Pay by Bank em qualquer conta. | Exigem conta em nome do usuário localizada no EEE. |
| Página de gaming | Parece comprovar qualquer mercado. | Mostra produto B2B europeu, não bet brasileira. |
| Open Banking | É o mesmo que Open Finance/Pix. | PSD2/EEE e ecossistema brasileiro têm participantes e liquidação distintos. |
A evidência decisiva está na seção 5 dos termos: o cliente se compromete a usar apenas conta aberta em seu nome e localizada no EEE. O serviço depende da identificação eletrônica escolhida pelo banco europeu. Não há ambiguidade a preencher com uma tradução ou lista de marcas.
A Brite AB, corporate identity number 559116-1632, é instituição de pagamento sueca supervisionada pela Finansinspektionen. Seus termos dizem que usa o direito de prestar serviços transfronteiriços em jurisdições europeias. Essa licença PSD2 não é passaporte para o Brasil.
A página de gaming descreve Brite Play, Instant Payments, Instant Payouts, KYC, source-of-funds, monitoramento e closed-loop payouts. São recursos relevantes para operador, mas todos dependem da cobertura bancária e regulatória do mercado.
Nas páginas públicas consultadas, Betano Brasil mostra Pix, Pix Biometria/Open Finance e Pix para saque; bet365 Brasil mostra Pix/transferência bancária. Nenhuma exibe Brite como marca. Um processador pode ficar invisível atrás do método, portanto a ausência do logo não prova ausência técnica — apenas impede uma lista de casas “com Brite” para o consumidor.
Brite em cassinos: fatos rápidos
| Tipo | Iniciação de pagamento/Pay by Bank e infraestrutura de payout, verificação e dados. |
|---|---|
| Conta Brite | Normalmente não há carteira do consumidor; ele autentica na própria conta bancária. |
| Entidade | Brite AB, corporate identity number 559116-1632. |
| Regulador | Finansinspektionen; lei sueca de pagamentos e PSD2 no EEE. |
| Cobertura publicada | Mais de 3.800 bancos europeus. |
| Conta elegível | Própria e localizada no EEE, segundo os termos. |
| Brasil/BRL | Fora da obrigação geográfica publicada; nenhum produto local confirmado. |
| Pix/Open Finance | Não são sinônimos de Brite; exigem participantes e consentimento dentro do ecossistema brasileiro. |
| Depósito federal | Indisponível para conta brasileira. |
| Payout | Produto europeu forte; não é saque para conta brasileira. |
| Conta Brite | Não exige wallet: inicia ordem na conta externa. |
| Nossa nota | 1,2/10 |
Verificado em 14 de agosto de 2026 na cobertura Brite, nos termos v3.1, na página Gaming e no registro da Finansinspektionen.
Como funciona o Pay by Bank da Brite
Escolha do método no checkout
O merchant integra Brite e exibe “Pay by Bank”, “online banking” ou a própria marca. O consumidor não abre carteira nem carrega saldo. A transação começa no checkout e recebe valor, merchant e referência. Onde o banco é suportado, a conexão segue para autenticação.
Seleção e autenticação bancária
O cliente seleciona seu banco e entra no ambiente/autorização bancária. A documentação afirma que credenciais não são vistas por terceiros além do banco, e que MFA/segurança da instituição confirma a identidade. O usuário escolhe conta elegível e revê o valor.
A interface varia entre bancos e países do EEE. O modelo usa PSD2, APIs bancárias e identificação local como BankID ou biometria. O fato de a experiência lembrar Open Finance não torna os sistemas regulatórios equivalentes.
Iniciação, risco e liquidação
Depois do consentimento, Brite inicia ou facilita a transferência e informa o status ao merchant. Produtos de garantia/risco podem permitir crédito imediato antes da liquidação final. “Instantâneo” pode descrever confirmação ou disponibilização, não necessariamente a liquidação irrevogável em toda combinação de banco e país.
Payout para conta
Brite Payouts é direção oposta: merchant envia fundos a uma conta bancária conectada. A página promete segundos quando trilho instantâneo e banco qualificado estão disponíveis; também fala em liquidação no mesmo dia. O modal importa. Não transforme a melhor rota em prazo universal.
Sem carteira não significa sem dados
O consumidor não mantém saldo Brite, mas a plataforma processa dados bancários, identidade, risco, pagamento e consentimento. A política europeia prevê KYC, origem de recursos e compartilhamento com bancos/autoridades quando necessário. “Sem conta” descreve produto, não anonimato.
Tarifas, limites, velocidade e recusas
| Elemento | Como a Brite descreve | O que um guia brasileiro deve dizer |
|---|---|---|
| Tarifa do consumidor | A homepage diz que Brite é gratuita para o pagador, sujeita ao banco/merchant. | Não existe tarifa brasileira porque o serviço exige conta EEE. |
| Tarifa do merchant | B2B destaca custo inferior a cartões e sem interchange. | Contrato comercial não é tarifa visível do apostador. |
| Limite | Depende de banco, conta, merchant, risco e região. | Não existe limite Brite/BRL para conta brasileira. |
| Velocidade de pay-in | Confirmação rápida e opções garantidas. | Separar confirmação, disponibilidade e liquidação. |
| Velocidade de payout | Segundos em bancos/trilhos qualificados; mesmo dia em outros casos. | Não garantir saque instantâneo sem integração brasileira concreta. |
| Recusa | Banco não suportado, saldo/risco, autenticação, limite ou dados. | Merchant e banco devem oferecer o fluxo naquele país. |
| Reembolso | O merchant decide/inicia reembolso. | Brite não resolve disputa comercial em lugar do operador. |
O preço ao consumidor costuma ser indireto: merchant paga o serviço e o banco pode aplicar suas próprias regras. Em apostas, o operador também pode impor mínimo/máximo, análise KYC ou retenção de saque. Nenhum desses valores deve ser inferido de um casino britânico ou norte-americano.
Nos termos, disponibilidade depende do merchant, banco, identificação, localização da conta e tipo de serviço. Pagamento, dados e payout são módulos distintos. Essa granularidade mostra por que “3.800 bancos” precisa ser lido junto de “europeus”.
O Pix brasileiro liquida em infraestrutura do Banco Central e não depende de conta EEE. Trate prazos, devoluções e disputas dentro das regras do método que realmente aparece no caixa.
Celular, desktop e autenticação
Brite funciona dentro do checkout web/app do merchant. No celular, o fluxo pode abrir o app do banco ou uma tela segura de autenticação. No desktop, pode pedir login/MFA no navegador. Não é preciso instalar app Brite para cada pagamento.
A segurança depende da cadeia completa: domínio do merchant, janela do provedor, redirecionamento bancário e dispositivo. Confira URL, nome/valor e banco antes de aprovar. Nunca forneça senha ou código MFA em chat de suporte; a autorização deve ocorrer no fluxo do banco.
No Brasil, Open Finance usa consentimento padronizado e participantes autorizados pelo BCB. Como Brite exige conta no EEE, o usuário não deve testar credenciais brasileiras para “ver se funciona”.
Biometria e reconhecimento facial exigidos por uma bet são controles separados. Eles podem validar o titular antes do depósito, enquanto o banco autentica a transferência. Brite ID/Connect podem verificar dados em outros mercados; isso não substitui os requisitos brasileiros do operador.
História: da Suécia ao Pay by Bank global
Brite nasceu em Estocolmo como fintech de pagamentos instantâneos e open banking. Cresceu conectando contas bancárias europeias diretamente a merchants e tornou gaming uma vertical explícita do produto.
| Período | Marco | Relevância |
|---|---|---|
| Origem | Fintech sueca de open banking/pay by bank. | Base regulatória europeia. |
| Licença | Instituição de pagamento sob lei sueca e PSD2. | Passaporte apenas UE/EEE. |
| Escala | Homepage publica acesso a 3.800+ bancos europeus. | Não inclui bancos brasileiros. |
| Gaming | Brite Play junta KYC e primeiro depósito. | Produto do merchant depende do país. |
| Payouts | Closed-loop e rastreio em tempo real. | Não cria Pix ou payout BCB. |
Os termos e o rodapé identificam Brite AB, 559116-1632, como “betalningsinstitut” sob a Finansinspektionen. A licença e a notificação habilitam serviços na UE/EEE; não são passaporte regulatório para o Brasil.
Brite, Open Finance, Pix e Portaria 615
A Portaria SPA/MF nº 615 permite Pix, TED e cartões de débito/pré-pagos elegíveis com origem na conta cadastrada. Brite não inicia essa ordem de uma conta brasileira porque seu contrato exige conta localizada no EEE.
| Rótulo | Infraestrutura típica | Serve como prova federal? |
|---|---|---|
| Brite na Europa | PSD2, bancos europeus, SEPA/local rails. | Não; licença europeia não prova banco/conta brasileira. |
| Brite Play/Gaming | KYC, dados e pagamento sobre bancos europeus. | Não; produto B2B não cria cobertura BR. |
| Open Finance Brasil | Participantes autorizados pelo BCB e consentimento local. | Pode sustentar iniciação compatível se o operador usar trilho permitido. |
| Pix | SPI/DICT e conta em instituição participante. | Compatível quando parte da conta cadastrada do próprio apostador. |
| “Pay by Bank” genérico | Descrição de experiência, sem definir rail. | Insuficiente até identificar país, instituição e liquidação. |
O ponto decisivo é titularidade. A transferência deve sair da conta do apostador cadastrada e seguir ao operador autorizado. A autenticação bancária ajuda a provar controle, mas merchant/provedor ainda precisa associar conta, CPF e registro da bet.
No saque, a SPA aponta conta própria em instituição com sede/administração no Brasil autorizada pelo BCB. Brite Payouts é tecnicamente parecido, mas opera com cobertura europeia e não satisfaz essa localização brasileira.
Não confunda ausência de logo com ausência de integração. Um operador pode chamar o botão de “Pix” ou “Open Finance” e contratar PSPs nos bastidores. Para o apostador, o método continua sendo o trilho mostrado e autorizado; atribuir tudo a Brite sem documentação seria especulação.
Segurança, privacidade e solução de problemas
Autentique apenas no banco
O fluxo legítimo redireciona para banco ou usa conexão segura integrada. Brite afirma não armazenar/compartilhar senha, PIN e respostas de segurança fora da autenticação necessária. Nunca informe códigos em conversa ou formulário aberto.
Revise consentimento e conta
Confirme merchant, valor, finalidade e conta selecionada. No Brasil, o consentimento de Open Finance deve identificar participante e escopo. Se o nome do provedor ou banco divergir do checkout, cancele e procure suporte oficial.
Pagamento pendente ou recusado
- Banco não está coberto para aquele produto/país.
- Conta comercial, pré-paga ou investimento não é elegível.
- Saldo disponível, limite ou risco impede autorização.
- MFA falhou ou sessão expirou.
- Merchant não habilitou pagamento/payout naquela direção.
Não repita imediatamente uma transação pendente. Confira extrato e referência, depois contate merchant. Nos termos americanos, refund é responsabilidade do merchant; Brite fornece a infraestrutura, não decide a disputa da compra.
Proteção regulatória varia
A entidade sueca está sob Finansinspektionen e opera PSD2/EEE. Essa descrição não deve ser apresentada como supervisão do BCB. Verifique a entidade exata do fluxo.
Phishing com Pay by Bank
Um site falso pode imitar seleção de banco. Comece no domínio `.bet.br` autorizado, não em link recebido. Use app bancário oficial, biometria e alertas. Se credenciais foram inseridas fora do banco, troque senha e avise a instituição imediatamente.
Pay by Bank e jogo responsável
A fricção baixa é vantagem de conversão para o merchant e risco para quem perde controle. Login reconhecido, dados salvos e confirmação rápida reduzem o tempo de reflexão. A frase “sem carteira” não significa que o gasto seja pequeno.
- Defina limites de depósito/perda antes de conectar a conta.
- Não use saldo reservado a despesas essenciais ou dívidas.
- Desative reconhecimento rápido se ele facilita decisão impulsiva.
- Leia extrato e histórico da bet semanalmente.
- Use autoexclusão em vez de procurar outro operador ou trilho.
Open Banking pode fornecer dados de saldo/risco a merchants, mas não transfira ao provedor a responsabilidade pelo seu orçamento. Ferramentas de affordability variam por país e contrato. No Brasil, operadores federais têm deveres próprios de monitoramento e intervenção.
A autoexclusão centralizada bloqueia o CPF nas bets federais. O Ministério da Saúde publica orientação de prevenção e redução de danos.
Além do caixa: Brite Pay, Payouts, Connect e ID
Brite Pay inicia pagamento da conta do consumidor ao merchant. Payouts faz a direção inversa. Connect recupera/verifica dados de conta e saldo. ID usa dados bancários para KYC. Um operador pode contratar uma combinação, não necessariamente todas.
Essa arquitetura explica por que “aceita Brite” é impreciso. O logo pode aparecer no depósito e desaparecer no saque; payout pode existir como infraestrutura sem marca; o usuário pode conectar banco para verificação e pagar por outro rail. Cada função precisa de evidência própria.
Open Finance brasileiro também separa papéis: instituição transmissora de dados, receptora, iniciador e participante do Pix podem ser diferentes. A comparação útil é funcional, não nominal. Pergunte quem autentica, quem inicia, onde liquida e para qual conta o prêmio retorna.
Para SEO, esta página não deve competir com nosso guia de Open Finance/Pix Biometria. Aquele explica o ecossistema brasileiro; este audita a marca Brite e mostra por que PSD2/EEE não pode ser transplantado.
Vantagens e atritos recorrentes
Pay by Bank elimina cartão e carteira, autentica no banco e cria bom vínculo com conta própria. Em mercado suportado, isso pode reduzir fraude, chargeback e custo do merchant, além de permitir payouts rápidos.
Para o Brasil, as palavras “Open Banking”, “gaming” e “instant payouts” podem causar falsa confiança. O termo decisivo é geográfico: conta própria e localizada no EEE.
A nota baixa não julga a tecnologia. Ela registra indisponibilidade contratual para conta brasileira. Se Brite lançar entidade/cobertura BR, o texto deverá ser reavaliado; hoje, procure Pix/Open Finance diretamente no caixa autorizado.
Veredito
1,2/10 — excelente conceito europeu, porém os termos excluem contas brasileiras ao exigir localização no EEE.
| Disponibilidade brasileira | 0,5/10 |
|---|---|
| Clareza contratual | 9,0/10 |
| Titularidade/rastreabilidade | 9,0/10 |
| Gaming europeu | 9,0/10 |
| Adequação federal | 1,2/10 |
Vantagens
- ✅ Inicia pagamento diretamente de conta bancária.
- ✅ Não exige wallet ou cartão intermediário.
- ✅ Autenticação bancária reforça titularidade.
- ✅ Gaming inclui pay-in, payout, KYC e dados.
Limitações
- ❌ Os termos exigem conta localizada no EEE.
- ❌ Bancos brasileiros ficam fora da cobertura publicada.
- ❌ Licença PSD2 não substitui autorização do BCB.
- ❌ Brite não é Pix nem Open Finance Brasil.
Conclusão prática: não procure “cassino Brite” internacional. Abra apenas operador federal `.bet.br`; se o caixa mostrar Pix/Open Finance, verifique banco e titularidade nesse fluxo. Leia também Open Finance em cassinos e Pix em cassinos.
Como pesquisamos esta página
O site bloqueou o cliente CLI, então o auditamos no navegador: homepage, termos, gaming, pagamentos e payouts. Extraímos a cláusula de conta EEE, o número de registro societário sueco, a licença e a cobertura. Depois verificamos operadores e confrontamos o fluxo com BCB/SPA.
- Brite — 3.800+ bancos europeus
- Brite — termos v3.1 e conta EEE
- Brite — gaming e Brite Play
- Brite — Instant Payments
- Brite — Instant Payouts
- Finansinspektionen — registro de instituições
- Betano Brasil e bet365 Brasil — páginas públicas consultadas em 14 de agosto de 2026.
- Banco Central — Open Finance
- DOU — Portaria 615
Não usamos afiliados como prova de aceitação. Envie atualização documentada para hello@xonmedia.com.
Perguntas frequentes
Brite funciona em cassinos no Brasil?
Não com uma conta bancária brasileira. Os termos exigem conta própria localizada no EEE, e não encontramos produto Brite em operadores federais.
Por que a conta precisa estar no EEE?
Brite AB presta o serviço sob licença sueca e PSD2. Seus termos obrigam o usuário a escolher conta em seu nome e localizada dentro do Espaço Econômico Europeu.
Brite é o mesmo que Pix?
Não. Brite é provedor Pay by Bank; Pix é infraestrutura brasileira do BCB. Uma integração poderia usar um trilho local, mas isso precisa ser documentado.
Brite é o mesmo que Open Finance Brasil?
Não. A marca opera Open Banking em várias regiões. O ecossistema brasileiro tem participantes, consentimento e normas próprias sob Banco Central.
Preciso abrir uma conta Brite?
Normalmente não. O consumidor seleciona seu banco e autentica na própria conta; Brite facilita dados e transferência entre banco e merchant.
Brite cobra tarifa do apostador?
Brite diz que o pagamento é gratuito ao consumidor em sua cobertura; banco e merchant podem ter regras. Não há tarifa brasileira aplicável porque conta BR não é elegível.
É possível sacar com Brite?
Brite Payouts envia dinheiro a contas em mercados e bancos suportados. Isso não comprova payout para conta brasileira numa bet federal.
Por que Brite pode não aparecer no caixa?
Ela pode atuar como tecnologia B2B invisível enquanto o botão mostra Pix ou Open Finance. Sem documentação, não atribuímos o método do consumidor ao provedor.
Rafael Moreira — editor de pagamentos da edição brasileira do Casino Pay Hub. Pesquisa depósitos, retiradas, limites e tarifas com base na SPA/MF, no Banco Central e na documentação primária dos meios de pagamento.
+18. Apostar pode causar dependência e não é forma de renda. Use limites e a autoexclusão centralizada quando necessário.