
Por Marta Iglesias, Editora de Pagos · Publicado el
PaysafeCard es una buena puerta de entrada si quieres depositar una cantidad cerrada sin entregar el número de tu tarjeta al casino, pero no es una vía de retirada garantizada. En España puedes comprar un código prepago, cargarlo en una cuenta PaysafeCard y pagar en los comercios que lo integren. La disponibilidad en un cajero con licencia DGOJ debe comprobarse en ese momento: que el producto exista en España no demuestra que un casino concreto lo acepte. Nuestra nota es 7,4/10.
¿Dónde funciona PaysafeCard para jugar?
| Territorio | Situación del producto | Lectura correcta para casinos |
|---|---|---|
| España | PaysafeCard publica soporte, comisiones y límites específicos en euros. | Útil sobre todo para depósitos. Comprueba que el operador figure en el registro DGOJ y que su cajero muestre PaysafeCard; la retirada puede necesitar banco, tarjeta u otro método verificado. |
| México | Existe una página oficial local con límites y comisiones en MXN. | Producto disponible, aceptación variable. Un comercio que acepta el código no sustituye el permiso de SEGOB/DGJS que corresponda al operador. |
| Colombia | No localizamos una tabla oficial vigente para Colombia en la revisión del 14 de agosto de 2026. | No des por hecha la disponibilidad. Verifica primero al operador en Coljuegos y usa solo métodos que aparezcan en su cajero oficial. |
| Argentina | PaysafeCard mantiene información local y límites expresados en ARS. | Depende de la provincia y del dominio autorizado. La presencia del producto no equivale a una licencia nacional de juego. |
La diferencia clave es entre disponibilidad del producto y aceptación por el operador. PaysafeCard puede vender códigos o mantener cuentas en un país y, aun así, no aparecer en el casino que utilizas. También puede aparecer para ingresar y desaparecer de la pantalla de cobro. Revisa ambas pestañas del cajero antes de depositar.
PaysafeCard en casinos: datos clave
| Propietario del grupo | Paysafe Limited; la marca nació como paysafecard y hoy se presenta como PaysafeCard |
|---|---|
| Emisor indicado para Europa | Paysafe Prepaid Services Limited, regulada por el Banco Central de Irlanda |
| Fundación | 2000, Viena |
| Categoría | Dinero electrónico prepago: código de 16 dígitos, saldo de cuenta y productos de cartera relacionados |
| Estado en España | Producto disponible; su uso para juego depende de que un operador con licencia DGOJ lo integre |
| Depósitos | Posibles cuando PaysafeCard aparece en el cajero; se paga con un código admitido o con credenciales de cuenta |
| Retiradas | No están garantizadas al código. Algunos comercios pueden devolver fondos a la cuenta PaysafeCard; si el casino no lo permite, necesitarás otro destino a tu nombre |
| Velocidad | La autorización del pago suele resolverse durante la sesión; la acreditación final y cualquier revisión pertenecen al operador |
| Comisiones en España | Pago normalmente gratuito; 3 € mensuales sobre saldo residual del código desde el segundo mes, 7,50 € por reembolso y 5 € mensuales de inactividad de cuenta desde el mes 13, según la tabla oficial consultada |
| Límites publicados en España | Hasta 50 € por pago sin registrar; cuenta Standard con 250 € de pagos mensuales; cuenta Unlimited con límite anual publicado de 30.000 €. El panel personal puede aplicar controles adicionales |
| Requisitos | Código válido del país y divisa adecuados; para límites superiores y determinadas funciones, cuenta, mayoría de edad y verificación |
| Nuestra nota | 7,4/10 |
Datos contrastados con PaysafeCard España, el Banco Central de Irlanda, la DGOJ y el BOE — 14 agosto 2026.
Cómo funciona PaysafeCard en un casino
Depositar con PaysafeCard, paso a paso
- Comprueba el operador en el registro de licencias de la DGOJ y abre el cajero desde su dominio oficial.
- Verifica que PaysafeCard aparece como método de depósito y consulta el mínimo, máximo y posible requisito de cuenta.
- Compra el código solo en el localizador o canal autorizado de PaysafeCard, o utiliza saldo ya cargado en tu cuenta.
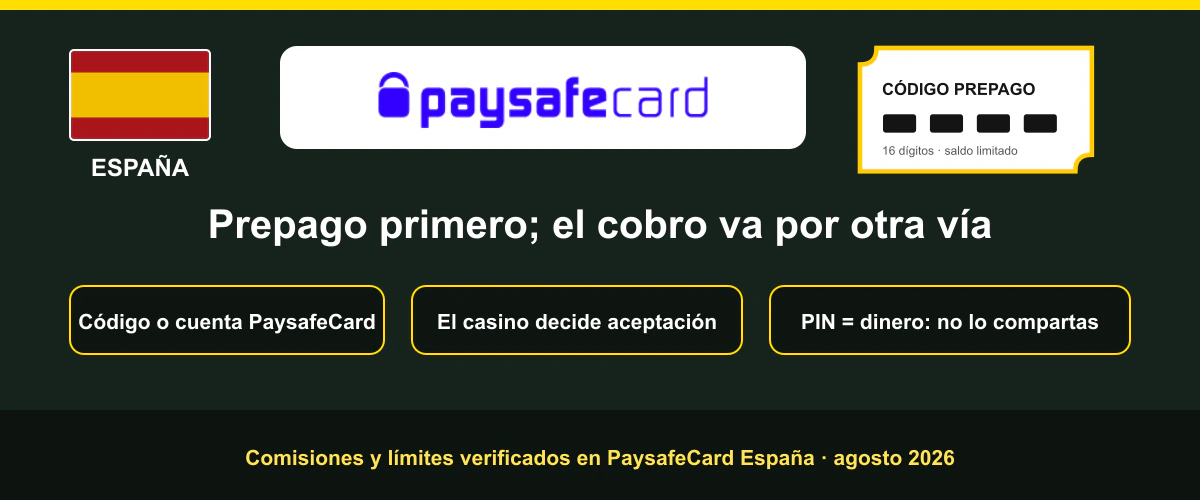
- Introduce el importe en el cajero. El flujo puede pedir el PIN de 16 dígitos en la ventana de pago o redirigirte para iniciar sesión.
- Confirma la operación una vez. Conserva el recibo y consulta el historial si el saldo del casino no cambia.
El código no es una tarjeta bancaria. Representa dinero electrónico ya pagado y cada operación descuenta saldo. El comercio recibe confirmación a través de la integración de PaysafeCard, pero mantiene su propio libro de cuenta: puede revisar la operación, rechazarla por límites o solicitar verificación antes de permitir juego o cobro.
¿Cómo se retira después?
No compres el código suponiendo que los premios volverán al PIN. Un PIN gastado no se «rellena» automáticamente. La documentación actual de PaysafeCard explica que las tiendas online compatibles pueden enviar pagos o reembolsos al saldo de una cuenta PaysafeCard, pero esa función depende de la política e integración de cada comercio. El cajero del casino debe mostrarla expresamente.
- Antes de depositar, abre la sección de retirada y mira si PaysafeCard figura como destino.
- Si aparece, verifica que el nombre y la cuenta PaysafeCard coinciden con los de tu cuenta de juego.
- Si no aparece, añade la alternativa permitida por el operador —normalmente una cuenta bancaria o tarjeta a tu nombre— y completa la verificación.
- Solicita el cobro y distingue entre la revisión del operador y el movimiento posterior del dinero.
La posibilidad de retirar saldo de tu propia cuenta PaysafeCard a un banco tampoco convierte el código en un rail universal de cobro de casino. PaysafeCard indica para España un plazo bancario habitual de tres a cinco días laborables después de procesar el reembolso y exige una cuenta bancaria del mismo país y titular. Son fases distintas: primero el operador debe enviarte el saldo; después tú decides si lo mantienes o solicitas el reembolso bancario disponible.
Bajo el capó: una ficha digital con dos libros de cuentas
Piensa en el PIN como un sobre cerrado con un importe máximo. Al introducirlo en una ventana autorizada, PaysafeCard valida el código y reduce su saldo. No transmites al casino un número de tarjeta ni acceso a tu cuenta corriente. Esa separación reduce la cantidad de información financiera expuesta al comercio.
Hay, sin embargo, dos balances: el de PaysafeCard y el del casino. Una autorización correcta demuestra que el pago salió del primero; la acreditación en el segundo depende de que el operador reciba y concilie el mensaje. Si una pantalla se cierra, no repitas el pago hasta consultar ambos historiales.
Comisiones, límites y tiempos reales
| Concepto | Dato oficial para España | Qué significa al jugar |
|---|---|---|
| Pago con código sin cuenta | Importe máximo publicado de 50 € por pago | El casino puede fijar un tope inferior o no admitir el flujo sin registro |
| Cuenta Standard | 250 € en pagos mensuales según la tabla pública | El panel personal muestra estado y límites restantes |
| Cuenta Unlimited | Límite de pago anual publicado de 30.000 € | No anula los controles del casino ni los límites españoles de depósito |
| Pago | Normalmente sin comisión de PaysafeCard | Revisa conversión de divisa y cualquier condición mostrada por el operador |
| Saldo residual del PIN | 3 € al mes desde el segundo mes | Un código olvidado puede perder valor hasta quedar a cero |
| Reembolso a banco | 7,50 € por solicitud; llegada habitual en 3–5 días laborables tras el procesamiento | No es lo mismo que una retirada iniciada por el casino |
| Inactividad de cuenta | 5 € al mes desde el mes 13 sin transacciones durante 12 meses | Mantener saldos pequeños e inactivos puede resultar caro |
| Acreditación en casino | Sin plazo universal publicado por PaysafeCard | El operador puede acreditar durante la sesión o revisar la operación |
Estos importes proceden de la página española de comisiones y límites consultada el 14 de agosto de 2026. PaysafeCard avisa de que el país de residencia y el nivel de verificación pueden cambiar los límites, por lo que el panel de tu cuenta manda sobre una cifra copiada fuera de sesión. Las condiciones del casino se añaden a las del proveedor, no las sustituyen.
En España, los topes de depósito vigentes son 600 € diarios, 1.500 € semanales y 3.000 € mensuales por operador. Se aplican a la cuenta de juego con independencia de que ingreses mediante PIN, tarjeta o transferencia. El BOE ya ha publicado un sistema conjunto para todos los operadores —700 € al día, 1.750 € a la semana y 3.300 € por cuatro semanas—, pero entra en vigor el 25 de marzo de 2027; presentarlo como regla actual en agosto de 2026 sería incorrecto.
Un límite alto de la cuenta Unlimited no es una recomendación para depositar más. Solo describe la capacidad técnica/regulatoria del producto. El límite útil para juego seguro suele ser uno voluntario mucho menor, fijado antes de comprar el código.
Móvil, escritorio y autenticación
Puedes comprar o gestionar PaysafeCard desde web y aplicación, y el pago del casino suele abrir una ventana o redirección del proveedor. En móvil, el salto entre navegador, app y cajero puede ocultar durante unos segundos el resultado final. Vuelve al historial en lugar de pulsar otra vez.
Con un PIN independiente, la autenticación práctica es la posesión del código: quien conoce los 16 dígitos puede intentar gastarlo. Con cuenta, PaysafeCard puede pedir credenciales, verificación adicional o confirmación según el importe y el riesgo. La comodidad aumenta, pero también importa proteger el correo y el dispositivo que recuperan la cuenta.
No hagas una captura completa del PIN para guardarla en una galería sincronizada ni la envíes a soporte por correo o chat. El recibo físico también merece el mismo cuidado que el efectivo. Si una web solicita el código fuera de la ventana oficial, cierra la sesión y entra de nuevo desde el cajero del operador.
Historia: del vale físico a una cuenta de dinero electrónico
| 2000 | La empresa paysafecard se funda en Viena con un modelo de código prepago para pagar en internet sin tarjeta. |
|---|---|
| Década de 2000 | La red se amplía mediante distribuidores físicos y comercios digitales; el PIN de 16 dígitos se convierte en el rasgo reconocible del producto. |
| 2014–2015 | Optimal Payments completa adquisiciones que incluyen Skrill Group y paysafecard, ampliando su negocio de monederos y eCash. |
| 2015 | Optimal Payments adopta el nombre Paysafe, integrando varias marcas de pagos bajo un mismo grupo. |
| 2021 | Paysafe vuelve a cotizar en Nueva York tras una combinación empresarial; PaysafeCard continúa como marca de la línea eCash. |
| 2026 | La oferta española combina código prepago, cuenta PaysafeCard y PaysafeWallet, con funciones y comisiones separadas. |
La historia explica parte de la confusión actual. «PaysafeCard» puede referirse al vale de 16 dígitos, a la cuenta donde se reúnen varios códigos o, coloquialmente, a un conjunto más amplio de productos Paysafe. Para evaluar un cajero hay que identificar exactamente qué producto pide la pantalla; una tarjeta Mastercard de PaysafeWallet no es el mismo rail que un PIN prepago.
España, México, Colombia y Argentina
España. PaysafeCard publica una tabla en euros y describe a Paysafe Prepaid Services Limited como entidad regulada por el Banco Central de Irlanda. Eso ampara el servicio de pago, no al casino. Busca por separado la licencia del operador en la DGOJ. Si el cajero ofrece el método, revisa depósito y retirada antes de comprar saldo.
México. La página local publica un máximo de 5.000 MXN por transacción combinada de PIN y una comisión de mantenimiento de 50 MXN desde el séptimo mes, además de una comisión de reembolso de 50 MXN en la versión consultada. No traslades los límites españoles. Para juego, verifica el permiso del operador y evita confundir un punto de venta de PaysafeCard con una autorización de apuestas.
Colombia. No encontramos una tabla local vigente de PaysafeCard en esta revisión. Esa ausencia no prueba que ningún comercio colombiano pueda procesar la marca, pero sí impide afirmar disponibilidad general. Un jugador debe comenzar por la lista de operadores autorizados de Coljuegos y por los métodos visibles en el dominio aprobado; PSE o transferencia pueden ser alternativas bancarias más claramente documentadas.
Argentina. La web local publica límites y comisiones en ARS, señal de una oferta adaptada al mercado. El juego online, en cambio, se regula por provincias y la Ciudad Autónoma de Buenos Aires. Comprueba la autoridad y el dominio aplicables a tu ubicación. Que un operador tenga licencia bonaerense no le da una licencia nacional ni autoriza su uso desde cualquier provincia.
Seguridad: el PIN reduce datos, no elimina el fraude
El punto fuerte es la separación. El casino no necesita recibir tu número de tarjeta o IBAN para cobrar el código. Además, el importe disponible está limitado por el saldo prepago. Eso reduce el daño potencial frente a un cargo abierto, pero no crea anonimato frente a un operador regulado: el casino debe identificar al jugador y puede solicitar documentación.
El riesgo más específico es tratar el PIN como si fuese una contraseña recuperable. PaysafeCard insiste en introducirlo solo en comercios autorizados y nunca compartirlo por teléfono o correo. Un estafador que obtiene el código puede gastar el saldo rápidamente; la empresa permite bloquear PINes cuando queda saldo, pero la recuperación no está garantizada si ya se consumieron.
Comprueba el dominio del casino, el candado y la dirección de la ventana de pago. No compres códigos en subastas, chats o mercados de reventa. Conserva el recibo y el número de serie por separado del PIN: pueden ayudarte a demostrar la compra o bloquear el saldo sin exponer el código completo.
Una marca de pagos conocida tampoco prueba la legalidad del operador. Los procesadores pueden servir a miles de comercios y mercados; la licencia de juego es otra relación jurídica. El enlace correcto empieza en el registro del regulador, no en el logotipo del cajero.
PaysafeCard y juego seguro
Comprar un importe cerrado puede funcionar como una barrera física: cuando el código llega a cero, no existe una línea de crédito automática. Esa fricción es útil solo si decides el importe antes de jugar y no vuelves a comprar otro PIN para perseguir pérdidas. El formato prepago controla el instrumento, no el comportamiento.
Las comisiones por saldo residual generan otro incentivo: «gastarlo para no perderlo». No conviertas una tasa de 3 € en motivo para apostar el resto. Puedes cargar el código en la cuenta según las condiciones, usarlo en otro comercio autorizado o consultar el reembolso; ninguna de esas decisiones requiere jugar.
Configura en el casino límites voluntarios inferiores a los máximos legales. Si necesitas impedirte el acceso al juego online español, el RGIAJ aplica al juego online regulado y su inscripción es indefinida hasta que pueda solicitarse la cancelación transcurridos seis meses. JugarBIEN.es ofrece información y autoevaluación; la DGOJ también mantiene un directorio de instituciones de ayuda.
Evitar datos bancarios en el casino no oculta el gasto que tú mismo debes vigilar. Anota las compras de códigos junto con el resto de depósitos. Si empiezas a repartirlos entre diferentes cuentas o comercios para no ver el total, detente y pide apoyo.
Más allá del cajero: eCash, cuenta y cartera
El producto empezó resolviendo una pregunta sencilla: ¿cómo paga online una persona que tiene efectivo o no quiere usar tarjeta? El distribuidor convierte dinero físico en un PIN; el PIN se convierte en saldo digital; el comercio recibe confirmación sin conocer el instrumento bancario del cliente. Esa cadena sigue siendo el diferencial más claro frente a Apple Pay, Google Pay o una tarjeta directa.
La cuenta PaysafeCard agrupa códigos y eleva límites después de la verificación. PaysafeWallet añade otra capa con transferencias y una tarjeta de débito. No mezcles sus tarifas: una comisión de recarga o transferencia de la cartera no describe necesariamente el pago con un código, y un reembolso del saldo no es una retirada de casino.
Para un operador regulado, la integración puede aportar confirmación inmediata y un medio sin contracargos de tarjeta tradicionales. Para el jugador, esa irreversibilidad exige más cuidado: un pago autorizado con PIN no ofrece necesariamente el mismo mecanismo de disputa que una tarjeta. Si la compra fue correcta pero el casino no acredita, reclama primero con referencias completas y sin publicar el código.
Ventajas y fricciones que se repiten
Quienes valoran PaysafeCard suelen destacar el presupuesto visible y la falta de datos bancarios en el comercio. El código también sirve a personas que prefieren pagar en efectivo o separar el gasto de ocio de la tarjeta principal. La aceptación durante la sesión evita copiar IBAN y suele resultar sencilla cuando el cajero está bien integrado.
La fricción aparece al cobrar. Muchos usuarios descubren después del depósito que el PIN no figura en retiradas, o confunden el reembolso de saldo PaysafeCard con el pago de premios del casino. También molestan las comisiones sobre códigos residuales y el trámite de verificación cuando se intenta superar el nivel básico.
Otra fuente de problemas es la divisa. Un código asociado a otro país o moneda puede fallar al cargarse, y PaysafeCard puede aplicar conversión cuando corresponda. Comprar el código «más barato» en un mercado no oficial añade riesgo de fraude y de incompatibilidad. La vía correcta es el distribuidor autorizado del país de residencia.
La mejor experiencia se da cuando el usuario sabe tres cosas antes de pagar: cuánto saldo quedará en el código, qué límite personal aplica en el casino y a qué cuenta se enviará una futura retirada. Si falta una de las tres, el método deja de ser tan previsible como parece.
Veredicto
7,4/10 — depósito prepago claro y con pocos datos financieros, penalizado por la retirada incierta y las comisiones sobre saldo inactivo.
| Experiencia de depósito | 8,3 |
|---|---|
| Retiradas | 5,0 |
| Comisiones | 7,2 |
| Seguridad y regulación | 8,0 |
| Disponibilidad en casinos .es | 8,5 |
- ✅ Permite depositar sin entregar al casino datos de tarjeta o banco
- ✅ El saldo prepago fija un techo visible por adelantado
- ✅ Puede comprarse por canales físicos u online autorizados
- ✅ La autorización suele resolverse dentro de la sesión de pago
- ❌ No garantiza que el casino permita retirar a PaysafeCard
- ❌ El saldo residual del PIN puede generar una comisión mensual
- ❌ Un PIN compartido puede gastarse como si fuera efectivo
- ❌ Los límites aumentan solo con cuenta y verificación adicional
Para quién es: para quien quiere convertir efectivo o un presupuesto cerrado en un depósito online y acepta preparar un método de retirada alternativo. No es la mejor opción si tu prioridad es cobrar por el mismo canal. En ese caso, compara con transferencia bancaria, tarjeta de débito o PayPal, siempre dentro de un operador con licencia española.
Páginas relacionadas: casinos con Bizum, PayPal en casinos de España, tarjeta de débito y transferencia bancaria.
Cómo se investigó esta página
Consultamos la tabla española de comisiones y límites, la ayuda oficial sobre funcionamiento del código, reembolso bancario y las reglas de seguridad del PIN. Para la historia y propiedad contrastamos la información corporativa de Paysafe y sus informes públicos.
La normativa española se comprobó en el texto consolidado del Real Decreto 1614/2011 y en el Real Decreto 520/2026, separando los límites vigentes de los conjuntos que empezarán en 2027. La licencia de cualquier casino debe verificarse en el registro actual de la DGOJ; no nombramos operadores sin hacer esa comprobación.
Para la comparación territorial usamos páginas oficiales locales de PaysafeCard para España, México y Argentina. No hallamos una tabla equivalente vigente para Colombia, por lo que la página no afirma disponibilidad general allí. Revisión cerrada el 14 de agosto de 2026. Puedes enviar una corrección documentada a hello@xonmedia.com.
Preguntas frecuentes sobre PaysafeCard en casinos
¿Se puede usar PaysafeCard en casinos online de España?
Sí, cuando el cajero de un operador con licencia DGOJ muestra PaysafeCard como depósito. La presencia del producto en España no significa que todos los casinos lo acepten. Comprueba el registro del regulador y la pantalla de pagos antes de comprar el código.
¿Puedo retirar premios del casino a PaysafeCard?
No está garantizado. Algunos comercios compatibles pueden enviar pagos o reembolsos a una cuenta PaysafeCard, pero el casino debe ofrecer esa retirada expresamente. Un PIN de 16 dígitos usado para depositar no se recarga automáticamente; prepara una cuenta bancaria o tarjeta a tu nombre si no aparece el método.
¿Cuál es el límite de un pago con PaysafeCard en España?
La tabla pública consultada fija 50 € por pago con el código sin registro. La cuenta Standard publica 250 € en pagos mensuales y la Unlimited un límite anual de 30.000 €. Tu estado personal, el cajero y los límites españoles de depósito pueden ser más restrictivos.
¿PaysafeCard cobra comisión por depositar?
El proveedor indica que el uso y el pago son normalmente gratuitos. Puede haber conversión de divisa y condiciones propias del casino. Además, desde el segundo mes se descuentan 3 € mensuales del saldo residual del código en España, según la tabla revisada.
¿Cuánto tarda un depósito con PaysafeCard?
La autorización suele completarse durante la sesión, pero el saldo del casino depende de su integración y controles. Si PaysafeCard muestra el pago y el casino no lo acredita, no repitas la operación: consulta ambos historiales y abre una incidencia con importe, hora y referencia.
¿Necesito una cuenta para usar un código PaysafeCard?
No siempre para un pago básico, pero el comercio puede exigirla y los límites sin registro son más bajos. La cuenta permite reunir códigos y solicitar un nivel superior tras la verificación. Comprueba la pantalla del cajero antes de comprar saldo.
¿Es anónimo depositar con PaysafeCard?
No ante un casino regulado. El código evita entregar datos de tarjeta o banco al comercio, pero el operador debe identificar al jugador y puede verificar origen, titularidad y actividad. Privacidad del instrumento no equivale a anonimato de la cuenta de juego.
¿Qué hago si alguien conoce mi PIN de 16 dígitos?
No lo uses ni lo compartas de nuevo. Bloquéalo cuanto antes mediante el canal oficial de PaysafeCard y conserva el recibo y número de serie. Si ya se gastó el saldo, la recuperación puede no ser posible; denuncia el fraude y cambia las credenciales de cualquier cuenta afectada.
Marta Iglesias — Editora de Pagos de Casino Pay Hub; investiga depósitos y retiradas en mercados regulados a partir de normativa, documentación de proveedores y cajeros verificados.
+18 · El juego puede ser adictivo. Juega con responsabilidad. Más información en jugarbien.es.