 Por Rafael Moreira, editor de pagamentos · Publicado em
Paysafecard entrou oficialmente no Brasil em 2017, mas o país não aparece na tabela atual de disponibilidade do produto em 2026. A própria página diz que, quando um país está ausente, o usuário não pode pagar com PaysafeCard. Mesmo que um código estrangeiro ou revenda apareça online, o voucher de 16 dígitos não equivale ao cartão de débito ou pré-pago vinculado a conta própria previsto pela regra federal de apostas. Nossa nota para cassinos brasileiros: 2,7/10.

Disponibilidade no Brasil
| Evidência | O que prova | Conclusão em 2026 |
|---|---|---|
| Lançamento de agosto de 2017 | Paysafe anunciou venda em 40 mil pontos brasileiros, parceiro RV Tecnologia e processamento PrimeiroPay. | Prova presença histórica, não disponibilidade atual. |
| Tabela atual de países | Lista dezenas de mercados e funções; `BR` não aparece. | A própria página diz que país ausente não pode pagar com PaysafeCard. |
| Página em português | Existe conteúdo para Portugal e outros mercados lusófonos. | Idioma português não é produto brasileiro. |
| Código comprado no exterior | Pode existir saldo em outra moeda/país. | Não cria disponibilidade brasileira e pode ser bloqueado por país, moeda ou verificação. |
| Operador internacional que mostra o logotipo | Paysafecard é usado em gaming fora do Brasil. | Não comprova autorização federal, domínio .bet.br ou método permitido. |
A ordem das fontes importa. Um comunicado oficial antigo é confiável para contar o que aconteceu em 2017. Para responder “funciona hoje?”, a tabela oficial atual é mais forte. Ela inclui Argentina, México, Peru, Paraguai, Uruguai e outros mercados, mas não Brasil.
Também não encontramos comprovação pública indexada de Paysafecard nas páginas brasileiras consultadas de dois operadores federais. Isso não demonstra impossibilidade absoluta, mas, combinado à exclusão do país pela própria marca, impede uma lista responsável de casas que aceitam o voucher.
Paysafecard em cassinos: fatos rápidos
| Produto clássico | Código pré-pago portador de 16 dígitos, usado para pagar em webshops compatíveis. |
|---|---|
| Origem | Fundado em Viena, Áustria, em 2000; integra a divisão eCash do grupo Paysafe. |
| Como compra | Em mercados suportados, ponto de venda ou canal online autorizado; o produto foi desenhado para permitir pagamento online com dinheiro. |
| Sem conta | Alguns países permitem digitar apenas o PIN. Merchant, valor e limite podem exigir registro. |
| Com conta | O usuário carrega códigos no saldo PaysafeCard e paga com login, sujeito a KYC e limites. |
| Brasil atual | Não consta na tabela oficial de países de 2026. O lançamento brasileiro de 2017 é histórico. |
| Status federal | Não previsto como voucher. Não confundir com cartão de débito/pré-pago de conta própria. |
| Depósito em cassino | Não comprovado em operadores federais brasileiros; não recomendamos código estrangeiro ou revendido. |
| Payout | Existe em algumas lojas e contas de mercados suportados, mas não é universal e não prova saque federal brasileiro. |
| Reembolso | Pode exigir documentos e conta bancária pessoal, além de taxa. Reembolso do voucher não é retirada de prêmio. |
| Tarifas/limites | Variam por país, produto, moeda, tempo e verificação. Não há tabela brasileira atual válida para prometer. |
| Risco principal | PIN funciona como dinheiro: quem obtém o código pode gastar o saldo. |
| Nossa nota | 2,7/10 |
Verificado em 14 de agosto de 2026 na página oficial Como funciona PaysafeCard, no lançamento brasileiro de 2017 e na Portaria 615.
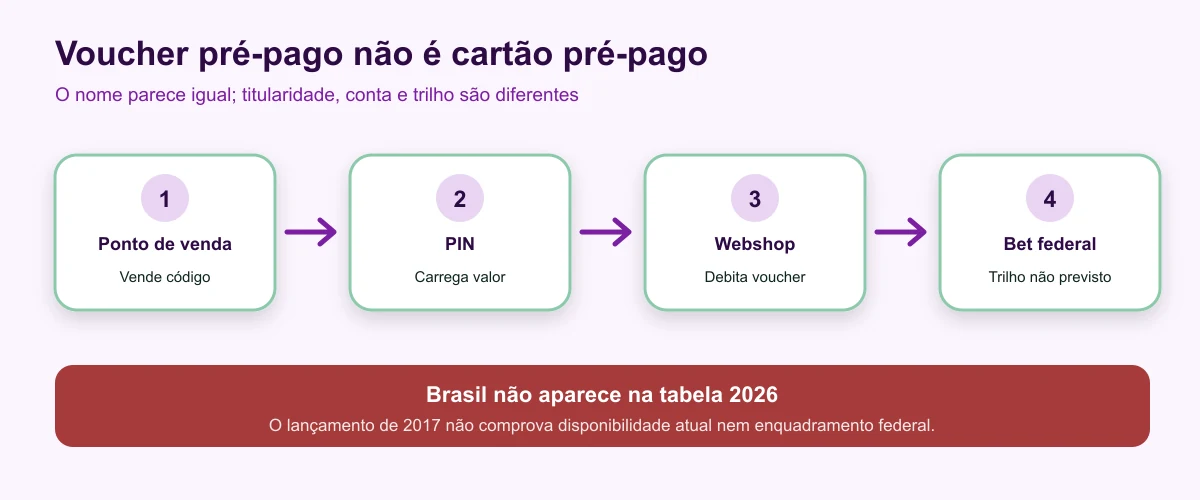
Como funciona o voucher Paysafecard
Compra do código
Em país suportado, o cliente compra um valor pré-definido num ponto autorizado ou em canal online. O comprovante contém um PIN de 16 dígitos e número de série. O PIN representa valor; não é número de cartão Mastercard, não aponta para agência/conta e pode existir sem identidade ligada no momento da compra.
O material comercial chama isso de “pagar em dinheiro online”: o usuário entrega dinheiro ao vendedor, recebe o código e usa o saldo digital na internet. Essa característica é justamente o motivo de o voucher não poder ser confundido com cartão pré-pago bancário no contexto das bets federais.
Pagamento sem registro
- Escolha uma webshop autorizada que mostre PaysafeCard no país aceito.
- Abra a janela oficial de pagamento.
- Digite o PIN de 16 dígitos e confirme o valor.
- O saldo do código é debitado e transferido ao merchant.
Alguns países/merchants exigem registro mesmo para a primeira transação. Limite sem conta varia e vários códigos podem ser combinados onde permitido. Nenhuma dessas regras globais confirma uso brasileiro.
Pagamento com conta PaysafeCard
O cliente pode criar conta, carregar códigos e pagar com login. A verificação aumenta limites e organiza histórico. Ainda assim, “conta PaysafeCard” não deve ser presumida como conta de pagamento brasileira autorizada pelo BCB, nem como origem cadastrada compatível com a SPA. O fornecedor atual publicado para produtos europeus é regulado na Irlanda.
Por que o fluxo federal é diferente
Na bet brasileira, o operador deve receber aporte eletrônico da conta cadastrada do apostador, por meio aceito e com rastreabilidade. Um PIN comprado em dinheiro ou cedido por outra pessoa não entrega a mesma prova de titularidade. O merchant debita valor do voucher; não recebe Pix ou transferência diretamente da conta bancária cadastrada do jogador.
O fluxo recomendado continua simples: operador autorizado, domínio .bet.br, Pix/TED/débito/pré-pago realmente elegível, conta do próprio titular e saque para conta cadastrada.
Payout e reembolso não são a mesma coisa
Em alguns mercados, uma loja que recebeu depósito pela conta PaysafeCard pode enviar payout de volta ao saldo. Nem toda loja oferece. Separadamente, o titular pode pedir reembolso de código/saldo para conta bancária, com documentos e possíveis tarifas.
Para bets federais, o prêmio deve ir à conta cadastrada do titular mantida em instituição com sede/administração no Brasil autorizada pelo Banco Central, ou permanecer na conta transacional do mesmo operador. Um payout europeu ou reembolso do voucher não comprova esse requisito.
Tarifas, limites, moeda e saldo residual
| Item | Como funciona em mercados suportados | O que publicar para o Brasil |
|---|---|---|
| Preço do código | Valor nominal/denominações locais; canal pode aplicar condições. | Sem denominação brasileira atual confirmada. |
| Limite por transação | Varia por país e uso com/sem conta. | Não copiar limite de Portugal, Argentina ou outro mercado. |
| Saldo máximo | Depende de verificação e status. | Não aplicável como promessa a residente brasileiro. |
| Taxa de serviço | Pode incidir sobre código residual ou conta inativa conforme país/termos. | Mencionar categoria, não valor estrangeiro como preço brasileiro. |
| Conversão | Pode haver tarifa quando código e merchant usam moedas diferentes. | Código estrangeiro pode perder valor e ainda ser recusado. |
| Reembolso | Exige análise, documentos, conta pessoal e pode ter taxa. | Não é saque instantâneo nem método de prêmio. |
A página portuguesa atual fornece valores em euros, mas eles não pertencem ao Brasil. O mesmo vale para limite de 1.000 EUR com registro ou 50 EUR sem registro exibidos em determinados países: a tabela usa colunas específicas. Um guia brasileiro não deve converter números e apresentá-los como disponibilidade local.
Saldo residual é parte importante do custo. Se o usuário compra valor superior ao necessário, a sobra fica no código/conta. Taxa de serviço ou conversão pode consumir parte; recuperar via banco exige processo próprio. Compare isso ao Pix direto, onde não há voucher residual.
Celular, desktop, aplicativo e pontos de venda
O produto clássico não precisa de cartão físico: o PIN impresso ou digital é digitado no checkout. No desktop, a janela PaysafeCard abre no navegador. No celular, pode abrir webview ou app para contas registradas. O dispositivo não altera a disponibilidade por país.
A própria Paysafecard ensina a conferir domínio/certificado da janela oficial. Layout pode mudar, por isso o ponto essencial é iniciar o pagamento dentro de webshop autorizada e nunca entregar PIN por chat, telefone ou mensagem.
O localizador de pontos de venda é geográfico. Um resultado estrangeiro não autoriza revenda no Brasil. Evite marketplace, rede social, “cambista” ou site que troca Pix por código: procedência e saldo podem ser falsos, roubados ou bloqueados.
História: de Viena ao lançamento brasileiro
Paysafecard foi criada em Viena em 2000 como solução eCash para levar dinheiro a compras online sem conta bancária/cartão. O código de 16 dígitos tornou-se a característica central e a marca entrou no grupo que hoje opera como Paysafe.
| Ano | Marco | Leitura correta |
|---|---|---|
| 2000 | Fundação na Áustria. | Origem do voucher online cash. |
| 2014–2015 | Integração ao grupo Skrill/Optimal/Paysafe. | Expansão junto a carteiras e processamento. |
| 30/08/2017 | Lançamento oficial no Brasil. | 40 mil pontos planejados e parceiros locais naquele momento. |
| 2018 | PaysafeCash amplia modelo online iniciado e pago em dinheiro. | Produto separado, ainda mais ligado a cash. |
| 2026 | Tabela atual omite Brasil. | Disponibilidade histórica não pode ser tratada como atual. |
A retirada de um país pode ocorrer por estratégia, parceiro, regulação ou produto. Não encontramos comunicado primário explicando quando/por que o Brasil deixou a lista. Por isso, a afirmação limitada é a mais segura: houve lançamento em 2017; em agosto de 2026 o Brasil não está na tabela oficial atual.
Voucher, cartão e a Portaria 615
A palavra “cartão” na antiga marca em português induz erro. O PaysafeCard clássico é código/voucher. Já o PaysafeCard Mastercard e a PaysafeWallet são produtos distintos, com conta, cartão e regras próprias em países específicos. Não se deve transferir características entre eles.
| Produto | Instrumento | Equivale ao pré-pago federal? |
|---|---|---|
| PaysafeCard de 16 dígitos | Voucher/código de valor. | Não. Não é cartão bancário de conta cadastrada. |
| Conta PaysafeCard | Saldo eletrônico carregado por códigos. | Não presumir; entidade/conta/trilho brasileiro precisariam ser provados. |
| PaysafeWallet | Carteira/conta separada, funções por país. | Não consta automaticamente como aporte autônomo. |
| PaysafeCard Mastercard | Cartão de débito separado em países listados. | Marca não basta; emissão, conta, instituição e operação brasileira precisam cumprir tudo. |
| Cartão pré-pago brasileiro elegível | Instrumento vinculado a conta e titularidade verificáveis. | Pode ser permitido se todas as condições da Portaria 615 forem atendidas. |
A SPA também veda aporte em espécie. Um produto cujo propósito é transformar dinheiro do ponto de venda em código online não ganha exceção só porque a conversão ocorreu antes do checkout. A análise acompanha a origem e a transferência ao operador.
Antes de pagar qualquer bet, confirme empresa/marca na lista da SPA. Licença internacional e aceitação de voucher em outro país não substituem autorização federal.
Segurança do PIN e solução de problemas
Trate como dinheiro
Quem vê o código pode gastar o saldo. Não fotografe, não envie por mensagem e não entregue a alguém que promete converter ou liberar saque. O suporte legítimo pode pedir número de série, mas não deve exigir o PIN completo.
Compre só em canal autorizado
Revenda não autorizada pode fornecer código vazio, roubado, de país incompatível ou já usado. A Paysafecard avisa que não garante códigos adquiridos em bolsas de troca. Para brasileiro sem disponibilidade oficial, isso é motivo para não tentar contornar a tabela.
Pagamento recusado
- País do código/conta não corresponde ao merchant ou local.
- Merchant não aceita PaysafeCard naquele mercado.
- Limite sem registro foi atingido ou KYC é exigido.
- Moeda, saldo ou múltiplos códigos não são compatíveis.
- Código foi bloqueado, usado ou reportado.
Não compre outro PIN antes de confirmar a causa. Guarde comprovante e número de série. Se suspeitar de fraude e ainda houver saldo, use canal oficial para bloqueio.
Pedido de “taxa para saque”
Golpistas pedem novo voucher para liberar prêmio. Operador autorizado não exige envio de PIN por chat para pagar retirada. Nunca compre outro código; preserve evidências e use suporte oficial.
Saldo preso
Reembolso legítimo pode pedir identidade e conta bancária pessoal e deduzir tarifa. Isso é diferente de vender PIN a terceiro com desconto. Não publique código em fórum ou rede social.
Pré-pago não significa controle suficiente
Um voucher limita o gasto ao valor comprado, mas pode esconder repetição: vários códigos pequenos na mesma sessão somam perda grande. A ausência de extrato bancário com nome do merchant também pode tornar o comportamento menos visível.
- Defina limite total semanal, não limite por código.
- Registre cada compra e saldo residual.
- Não use dinheiro reservado a alimentação, aluguel ou dívida.
- Não compre novo voucher para recuperar perda.
- Use limites e autoexclusão em vez de trocar de pagamento.
A autoexclusão centralizada bloqueia o CPF nos operadores federais. O Ministério da Saúde oferece orientação de prevenção e redução de danos.
Além do caixa: quatro produtos com nomes parecidos
Pesquisas por “Paysafecard cassino” misturam voucher, conta PaysafeCard, PaysafeWallet, Mastercard e PaysafeCash. São contratos e fluxos diferentes. O guia deve identificar qual deles aparece, em vez de dizer que “Paysafe” aceita ou não aceita.
PaysafeCash, por exemplo, gera pedido online pago em dinheiro em estabelecimento físico. Ele não é PaysafeCard e tem página própria na fila. PaysafeWallet é nova carteira com transferências/cartão em alguns mercados. A existência de um não restaura o outro no Brasil.
Também separe merchant de processador. O grupo Paysafe oferece tecnologia a empresas brasileiras e até Pix para setores permitidos. Isso não significa que o produto de consumidor PaysafeCard esteja disponível no país nem que um cassino federal possa aceitar seu voucher.
Vantagens e atritos recorrentes
Em mercado suportado, PaysafeCard é simples, não expõe dados bancários ao merchant e controla o valor presente no código. O PIN facilita compras online a pessoas sem cartão. A marca tem longa história e documentação de segurança.
No Brasil de 2026, essas vantagens ficam atrás de dois obstáculos: o país não está na lista atual e o voucher não coincide com o instrumento de aporte federal. Comprar no exterior adiciona câmbio, fraude, restrição geográfica e reembolso complexo.
A confusão linguística é o maior atrito editorial. “Cartão pré-pago” na Portaria não é sinônimo de todo produto de marketing chamado prepaid. Função, conta, titularidade, instituição e trilho determinam o enquadramento.
Veredito
2,7/10 — voucher reconhecido internacionalmente, mas sem disponibilidade brasileira atual comprovada e fora do encaixe federal como método autônomo.
| Disponibilidade atual no Brasil | 1,0/10 |
|---|---|
| Encaixe na Portaria 615 | 1,5/10 |
| Simplicidade em mercados suportados | 8,0/10 |
| Transparência de titularidade | 3,0/10 |
| Segurança contra fraude | 4,0/10 |
Vantagens
- ✅ Limita o gasto ao saldo comprado.
- ✅ Evita expor dados bancários ao merchant.
- ✅ Tem instruções claras para proteger e bloquear o PIN.
- ✅ Funciona de forma simples em países suportados.
Limitações
- ❌ Brasil não consta na tabela oficial atual.
- ❌ Voucher não é cartão pré-pago bancário.
- ❌ PIN pode ser comprado com dinheiro e transferido.
- ❌ Código estrangeiro traz câmbio, bloqueio e fraude.
Conclusão prática: não compre Paysafecard para depositar em bet brasileira. Use um meio previsto diretamente da conta cadastrada e leia cartão pré-pago em cassinos, Pix e boleto para entender as diferenças.
Como pesquisamos esta página
Comparamos o comunicado primário de lançamento de 2017 com a tabela oficial atual, que exclui Brasil. Lemos páginas de produto, segurança, limites, tarifas, payout e reembolso. A posição federal veio da Portaria 615 e das respostas da SPA sobre conta cadastrada e prêmio. Não usamos afiliados para provar aceitação.
- PaysafeCard — como funciona e países
- PaysafeCard — definição do código pré-pago
- PaysafeCard — segurança do PIN
- Paysafe — lançamento no Brasil em 2017
- PaysafeCard — payout de merchant
- SPA — conta cadastrada do apostador
- DOU — Portaria SPA/MF nº 615
Envie atualização documentada para hello@xonmedia.com.
Perguntas frequentes
Paysafecard funciona em cassinos online no Brasil?
Não encontramos disponibilidade atual. O Brasil não aparece na tabela oficial de países de 2026, e o voucher também não consta como aporte autônomo permitido pela regra federal.
Paysafecard é um cartão pré-pago permitido pela Portaria 615?
Não. O produto clássico é um código/voucher de 16 dígitos. Ele não equivale automaticamente a cartão bancário vinculado a conta cadastrada do apostador.
Mas Paysafecard foi lançado no Brasil?
Sim, a Paysafe anunciou o lançamento em agosto de 2017. Esse registro é histórico; a lista oficial atual omite o Brasil e deve orientar a disponibilidade de 2026.
Posso comprar um código estrangeiro para usar numa bet?
Não recomendamos. País, moeda, merchant e verificação podem bloquear o PIN, além de a operação não resolver a regra federal brasileira.
PaysafeCard Mastercard é a mesma coisa que o voucher?
Não. É produto de cartão separado, disponível apenas em países específicos. A existência dele não transforma o PIN de 16 dígitos em cartão bancário.
É possível sacar ganhos para Paysafecard?
Algumas lojas em mercados suportados permitem payout à conta PaysafeCard. Isso não é universal e não prova que prêmio de bet federal brasileira possa ir ao voucher/carteira.
Como proteger um PIN Paysafecard?
Trate-o como dinheiro, compre apenas em canal autorizado, nunca envie o código completo e guarde o número de série para solicitar bloqueio.
Quais são as tarifas e limites no Brasil?
Não há tabela brasileira atual confirmada porque o país está ausente da lista. Valores de Portugal ou outros mercados não devem ser convertidos em promessa local.
Rafael Moreira — editor de pagamentos da edição brasileira do Casino Pay Hub. Pesquisa depósitos, retiradas, limites e tarifas com base na SPA/MF, no Banco Central e na documentação primária dos meios de pagamento.
+18. Apostar pode causar dependência e não é forma de renda. Use limites e a autoexclusão centralizada quando necessário.