 Por Rafael Moreira, editor de pagamentos · Publicado em
Volt pode processar depósitos e pagamentos de saída por Pix para empresas no Brasil, inclusive no setor de jogos e apostas, mas não é uma carteira do apostador nem uma licença de cassino. O acordo brasileiro da empresa exige que serviços ligados a bets sejam usados exclusivamente para atividades autorizadas sob a lei brasileira. Para o usuário, o método continua sendo Pix de conta própria; Volt opera na coleta, transferência e conciliação, às vezes sem marca visível no caixa. Nossa nota: 8,0/10.


Disponibilidade no Brasil
| Cenário | Papel da Volt | Conclusão |
|---|---|---|
| Pix doméstico em operador autorizado | Volt coleta recursos do usuário, transfere ao comerciante e fornece dados de conciliação. | Condicionalmente permitido quando o Pix sai de conta própria e o operador consta na lista federal. |
| Payout por Pix | O comerciante envia recursos por Volt para usuário autorizado. | Pode apoiar saque se a conta de destino estiver cadastrada e no mesmo CPF; não é oferta universal. |
| Operador estrangeiro/cross-border | O grupo também divulga serviços internacionais e câmbio. | Não serve como atalho. Apostas para o mercado federal continuam exigindo autorização brasileira e domínio .bet.br. |
| Crédito, cripto ou conta de terceiro | Produtos ou fontes externas ao Pix próprio. | Proibidos ou fora do escopo para o aporte federal, independentemente do processador. |
A aceitação prática não deve ser medida por um logotipo. Um operador pode exibir apenas “Pix” enquanto usa Volt no backend; outro pode usar processador diferente. Por isso, esta página não lista casas nem promete que a marca aparecerá no caixa.
Volt em cassinos: fatos rápidos
| Entidade brasileira | Volt Instituição de Pagamento Ltda., CNPJ 40.891.248/0001-04, com sede contratual em São Paulo. |
|---|---|
| Fundação do grupo | 2019. A história da empresa identifica Tom Greenwood como fundador histórico; a página atual lista Steffen Vollert como CEO. |
| Entrada no Brasil | Novembro de 2021, com integração à rede Pix e presença em São Paulo. |
| Categoria | Gateway/plataforma de pagamentos em tempo real e serviço de coleta e transferência. Não é conta do jogador. |
| Status federal | Volt não é método autônomo da Portaria 615. O método elegível é Pix doméstico, com operador autorizado e titularidade correspondente. |
| Depósitos | O contrato prevê coleta de Pix de usuários residentes no Brasil para comerciantes domiciliados no país. |
| Saques | O acordo inclui pay-out local, mas a implementação depende do operador. Prêmio deve chegar à conta cadastrada do mesmo titular. |
| Velocidade | Pix normalmente liquida em segundos; processamento, verificação e conciliação podem acrescentar tempo. |
| Tarifas | As cobranças Volt ficam no contrato com o comerciante. Não existe tarifa universal ao apostador que esta página possa afirmar. |
| Limites | Saldo e limite Pix do banco, regras de risco/processamento, mínimo/máximo do operador e limite pessoal de perda. |
| Requisitos | 18 anos, CPF validado, conta própria, Pix, operador federal autorizado e dados corretos de conciliação. |
| Nossa nota | 8,0/10 |
Verificado em 14 de agosto de 2026 no acordo brasileiro da Volt, no FAQ Pix do Banco Central e na Portaria 615. O contrato é a fonte para o papel da Volt; a norma federal decide o funding.
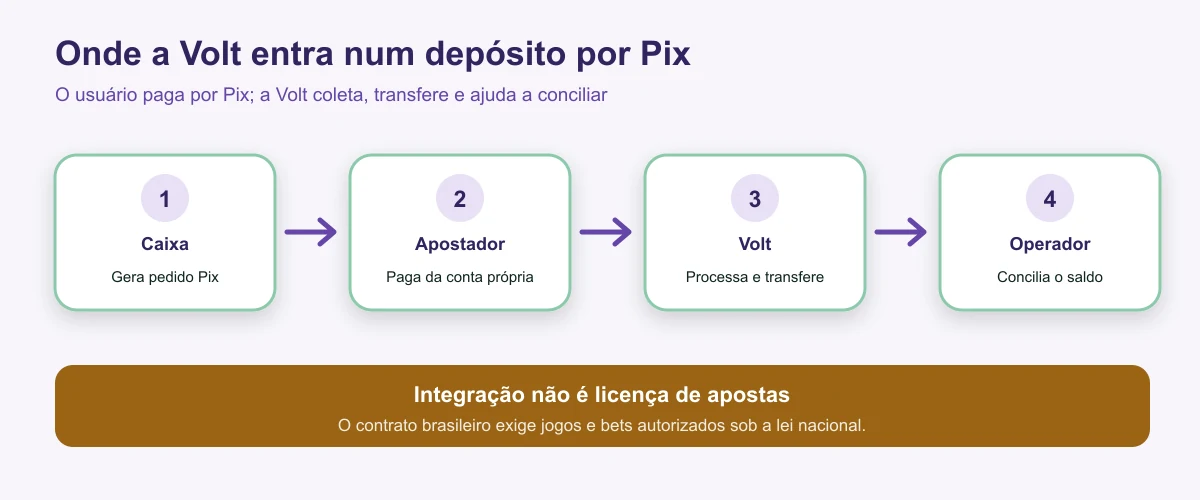
Como funciona a Volt no caixa
Como depositar quando Volt está no backend
- Acesse apenas um domínio .bet.br cuja empresa e marca estejam na lista atual da SPA.
- Abra o caixa e gere um pedido Pix. A tela pode mencionar Volt, outro nome comercial ou apenas Pix.
- Leia o QR Code ou use Pix Copia e Cola no aplicativo da sua própria instituição.
- Confira valor, beneficiário e identificador. O nome exibido pode ser do comerciante ou de uma entidade legítima de processamento, mas divergência inesperada exige confirmação no suporte oficial.
- Autentique com saldo próprio e aguarde a conciliação. Não repita se o dinheiro já saiu.
O contrato doméstico descreve Volt como agente de coleta. O usuário autoriza a empresa, nos termos apresentados pelo comerciante, a receber e transferir localmente recursos relacionados à compra de bens ou serviços pagos por Pix. Para apostas, o comerciante assume a obrigação de manter as autorizações necessárias.
Pay-in, liquidação e conciliação
Pay-in é a entrada do dinheiro. O pedido do caixa contém valor e referência; o Pix move os recursos; Volt comunica o estado e ajuda a encaminhar o valor ao comerciante. Conciliação associa a confirmação à conta de apostas correta. A aposta não pode ser liberada antes da liquidação.
Um Pix concluído pode ainda não aparecer no saldo se a referência expirou, houve atraso de webhook ou o operador não conciliou. Isso não significa necessariamente falha da rede Pix. Guarde o identificador e investigue uma camada de cada vez.
Como sacar quando há payout Volt
- Cadastre uma conta bancária ou de pagamento brasileira em seu nome.
- Peça a retirada no operador e conclua verificações legítimas pendentes.
- Se o operador usa o serviço de payout, ele envia a instrução e Volt transfere localmente ao usuário autorizado.
- Confira o extrato da conta cadastrada. O nome do processador no comprovante não muda a origem do prêmio.
O contrato permitir payout não obriga todo cliente Volt a habilitá-lo. Alguns operadores usam outro parceiro para saques. A promessa editorial correta é condicional: a tecnologia pode apoiar a saída, mas a conta própria, o cadastro e o prazo regulatório continuam essenciais.
O que o usuário não precisa ter
Não existe uma “conta Volt” de consumidor exigida para esse fluxo. O apostador usa sua conta bancária ou de pagamento com Pix. Também não precisa compartilhar senha com Volt ou com o operador. A autenticação acontece na instituição onde o dinheiro está.
Tarifas, limites e prazos
| Etapa | Quem controla | Leitura correta |
|---|---|---|
| Pix do apostador | Banco/fintech e regras do BC | Pessoa física pagadora em geral não é tarifada, mas confira a tela final. |
| Processamento Volt | Contrato entre Volt e comerciante | Charges comerciais não são uma tarifa universal ao apostador. |
| Limite do Pix | Instituição pagadora | Saldo, horário, dispositivo e risco podem reduzir o valor. |
| Limite do caixa | Operador e configuração de risco | Mínimos e máximos são específicos; não generalizamos números. |
| Crédito no saldo | Operador/conciliação | Liquidação em segundos não garante atualização instantânea da interface. |
| Retirada | Operador e prestadores | A SPA informa recebimento em até 120 minutos; payout Volt é uma implementação possível. |
O acordo comercial permite que condições e cobranças sejam definidas no Order Form, inacessível ao apostador. Isso impede afirmações honestas como “Volt sempre é grátis”. Para o usuário, a tela do banco e os termos do operador são as fontes relevantes.
Não confunda limite de processamento com orçamento. O teto pessoal precisa refletir quanto você pode perder depois das despesas essenciais e deve ser menor que saldo e limite Pix.
Celular, desktop, QR Code e Copia e Cola
No desktop, a jornada mais comum exibe QR Code para leitura no celular. No próprio telefone, Pix Copia e Cola evita escanear a mesma tela. A página comercial da Volt descreve ambos, mas o layout final pertence ao comerciante.
Compare beneficiário e valor na tela do banco. QR Code é um contêiner de dados, não selo de autorização. Uma imagem enviada por mensagem pode substituir o destino sem quebrar a rede Pix.
Depois do pagamento, o navegador pode retornar à tela de sucesso enquanto a conciliação termina. Não feche imediatamente nem gere outro pedido. Captura do status e identificador ajudam o suporte sem expor senha ou código.
História da Volt e chegada ao Brasil
Volt foi lançada em 2019 para conectar redes de pagamentos em tempo real. A empresa descreve a proposta como uma “rede de redes” que permite a comerciantes enviar e receber pagamentos account-to-account. Tom Greenwood é o fundador histórico; a liderança atual publicada deve ser usada para cargos presentes.
| Data | Marco | Relevância |
|---|---|---|
| 2019 | Lançamento da Volt. | Origem como infraestrutura para pagamentos, não carteira de consumidor. |
| Novembro de 2020 | Primeiros comerciantes entram em produção, segundo a cronologia da empresa. | Início operacional anterior à expansão brasileira. |
| Novembro de 2021 | Expansão para o Brasil com integração Pix e presença em São Paulo. | Cria a camada doméstica relevante para este guia. |
| 2023–2024 | Expansão internacional e novas licenças do grupo. | Essas autorizações não substituem regras brasileiras. |
| 2025–2026 | Acordo brasileiro atual explicita Pix doméstico e apostas autorizadas. | Fonte central para delimitar o uso no mercado federal. |
A história global ajuda a entender a tecnologia, mas a entidade contratante importa. Para um comerciante domiciliado no Brasil e usuários residentes no país, o acordo doméstico nomeia Volt Instituição de Pagamento Ltda. e o serviço Pix. É essa combinação — não uma licença europeia — que sustenta a análise.
Jurisdição: a cláusula que muda a análise
O acordo brasileiro afirma que, quando os serviços envolverem pagamentos por jogos e apostas, o comerciante deve assegurar uso exclusivo em atividades autorizadas sob a legislação brasileira. Também responsabiliza o comerciante por licenças, permissões, registros e conformidade.
Isso é evidência mais forte que uma página promocional, mas não prova que qualquer site usando Volt esteja autorizado. Consulte a lista oficial da SPA e o domínio .bet.br.
Banco Central e SPA respondem a perguntas diferentes. A supervisão de pagamentos trata da movimentação; a autorização da SPA trata da exploração de apostas. O contrato com um processador não concede nenhuma das duas automaticamente.
O grupo divulga serviços cross-border e, em 2026, outros produtos globais. Eles não entram no funding deste guia. Operador estrangeiro, stablecoin ou câmbio não são rotas para contornar a lista fechada da Portaria 615.
Segurança, dados e solução de problemas
- Origem: pague somente da sua conta com saldo próprio.
- Destino: gere o pedido dentro do caixa e confira o beneficiário.
- Referência: use o QR/Copia e Cola novo; não reutilize código antigo.
- Credenciais: senha, token e biometria ficam no banco.
- Comprovante: guarde o ID sem publicar CPF, chave ou saldo.
- Operador: confirme autorização federal antes do pagamento.
Pix concluído sem saldo
Verifique o extrato, o status do pedido e o horário. Contate o operador com identificador. O suporte pode consultar a conciliação do processador; não faça segundo Pix antes da resposta.
Beneficiário inesperado
Não confirme até obter explicação no canal oficial. Prestador legítimo pode aparecer, mas golpista também usa razão social desconhecida para explorar pressa. A tela do caixa deve permitir relacionar o recebedor à transação.
Retirada não chegou
Peça comprovante ao operador e confira a conta cadastrada. Se o operador informa payout concluído, use o identificador no banco. Nunca pague depósito extra, imposto antecipado ou tarifa de “desbloqueio”.
Processamento rápido e jogo responsável
Infraestrutura rápida não melhora a chance de ganhar. Ela reduz atrito entre decisão e gasto. Trate o limite pessoal como limite de perda e configure-o antes de abrir o caixa.
- Não use cheque especial, empréstimo ou crédito para formar saldo.
- Some depósitos da sessão; vários Pix pequenos continuam sendo uma perda grande.
- Não persiga uma perda porque a conciliação é rápida.
- Use pausas, limites e autoexclusão quando perder o controle.
A Plataforma Centralizada de Autoexclusão bloqueia contas nos sites federais e impede novos cadastros pelo CPF. O Ministério da Saúde oferece orientação de redução de danos.
Além do caixa: gateway não é método
Processadores operam entre a interface do comerciante e os sistemas financeiros. Eles geram pedidos, recebem eventos, aplicam regras, ajudam a conciliar e transferem recursos. O consumidor costuma perceber somente o método — neste caso, Pix.
Essa distinção melhora comparações. “Cassino com Volt” descreve fornecedor técnico; “cassino com Pix” descreve o que o usuário autoriza. Um operador pode trocar de processador sem mudar a experiência e pode usar processadores diferentes para entrada e saída.
Volt também oferece ferramentas de risco e produtos internacionais. Nenhum deles deve ser confundido com uma permissão de funding. No Brasil federal, a pergunta continua sendo de onde sai o dinheiro, quem é o titular e quem está autorizado.
Vantagens e atritos recorrentes
A principal vantagem é a clareza do contrato brasileiro: Pix doméstico e uma obrigação expressa para apostas autorizadas. A infraestrutura pode oferecer confirmação rápida e melhor conciliação sem exigir nova conta do apostador.
O principal atrito é a invisibilidade. Usuário raramente sabe qual provedor falhou; operador, Volt, banco ou rede Pix podem estar em camadas diferentes. A marca também tem produtos globais que não devem ser importados para a conclusão brasileira.
Veredito
8,0/10 — forte infraestrutura Pix e contrato brasileiro claro, mas disponibilidade e payout dependem do operador.
| Clareza contratual | 9,0/10 |
|---|---|
| Velocidade do trilho | 8,5/10 |
| Disponibilidade visível | 6,5/10 |
| Flexibilidade de payout | 7,5/10 |
| Segurança e conciliação | 8,5/10 |
Vantagens
- ✅ Processa Pix doméstico sem exigir carteira do apostador.
- ✅ O contrato restringe bets a atividades autorizadas no Brasil.
- ✅ Pode apoiar pay-in, payout e conciliação.
- ✅ Mantém a autenticação na instituição do usuário.
Limitações
- ❌ A marca pode não aparecer no caixa.
- ❌ Integração não comprova autorização do operador.
- ❌ Payout não é habilitado universalmente.
- ❌ Produtos globais não definem o funding brasileiro.
Perfil adequado: apostador que usa Pix próprio num operador autorizado; nenhuma conta Volt é necessária. Leia também Pix em cassinos, Open Finance e transferência bancária.
Como pesquisamos esta página
O acordo brasileiro Volt foi lido como fonte principal para entidade, escopo doméstico, pay-in/pay-out e cláusula de jogos. História e produto vieram das páginas institucionais; Pix e limites, do Banco Central; legalidade, da Portaria 615 e lista SPA. Não usamos afiliados ou operadores para afirmar aceitação.
- Volt — acordo brasileiro de serviços
- Volt — história e liderança
- Volt — lançamento no Brasil
- Volt — integração Pix
- Banco Central — FAQ Pix
- DOU — Portaria SPA/MF nº 615
Envie atualização documentada para hello@xonmedia.com.
Perguntas frequentes
Volt é permitida em cassinos online no Brasil?
Volt não é método autônomo. Ela pode processar Pix para um operador autorizado, usando conta própria e respeitando a Portaria 615.
Preciso criar uma conta Volt para depositar?
Não. O apostador paga por Pix a partir do aplicativo de sua instituição. Volt atua na camada de processamento do comerciante.
O logotipo Volt aparece no caixa?
Nem sempre. O operador pode mostrar somente Pix ou transferência instantânea enquanto Volt funciona no backend.
O contrato da Volt permite pagamentos de apostas?
Sim, mas exige uso exclusivo em jogos e apostas autorizados sob a lei brasileira e mantém o comerciante responsável por licenças e conformidade.
Volt torna um cassino estrangeiro legal?
Não. Processamento e licença são separados. O site precisa de autorização federal da SPA e domínio .bet.br para o mercado nacional.
Volt pode processar saques?
O acordo brasileiro prevê payout local, mas cada operador decide a implementação. O dinheiro deve chegar à conta cadastrada do mesmo titular.
Depósito por Volt cai na hora?
Pix costuma liquidar em segundos, mas o operador ainda precisa conciliar o pedido. Não repita se o débito já foi concluído.
Volt cobra tarifa do apostador?
As cobranças descritas no acordo são comerciais entre Volt e o cliente. Confira banco e operador; não existe tarifa universal ao apostador.
Rafael Moreira — editor de pagamentos da edição brasileira do Casino Pay Hub. Pesquisa depósitos, retiradas, limites e tarifas com base na SPA/MF, no Banco Central e na documentação primária dos meios de pagamento.
+18. Apostar pode causar dependência e não é forma de renda. Use limites e a autoexclusão centralizada quando necessário.