Por Marta Iglesias, Editora de Pagos · Publicado el
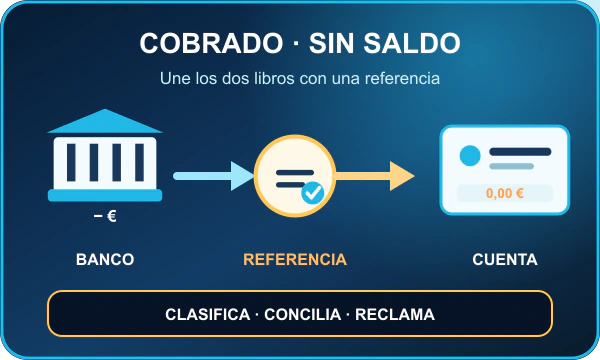
Un depósito cobrado pero no acreditado es una diferencia entre dos libros: el banco o proveedor muestra una salida, mientras la cuenta de juego no refleja el ingreso. Antes de repetir, clasifica el movimiento como pendiente, retenido o contabilizado, localiza la referencia y pide conciliación al operador. Nuestra valoración del proceso español es 7,7/10.

Qué significa «cobrado pero no acreditado» según el mercado
| Territorio | Primer control | Marco que no debe mezclarse |
|---|---|---|
| España | Dominio DGOJ, cuenta de juego, estado bancario y referencia del pago. | El operador debe mostrar saldo en tiempo real y registrar operaciones; la reclamación empieza ante el operador. |
| México | Permiso, banco, SPEI o proveedor local, clave de rastreo y estado final. | No se aplican los plazos ni el procedimiento de la DGOJ española. |
| Colombia | Operador Coljuegos, PSE/CUS o referencia de tarjeta y saldo de jugador. | Una redirección PSE incompleta no equivale a una transferencia liquidada. |
| Argentina | Licencia provincial, emisor, pasarela, moneda y cuenta de juego. | No existe una única autoridad nacional para casino online. |
El término «cobrado» se usa con demasiada facilidad. Una notificación, una reducción del saldo disponible o una línea «pendiente» pueden ser solo una autorización temporal. Un cargo contabilizado o liquidado es una señal más fuerte, pero tampoco identifica por sí solo qué referencia recibió el casino.
Compara el historial del cajero con el movimiento bancario. Fecha, hora, importe, moneda y descriptor deben apuntar al mismo intento. Si hay dos líneas en el banco, una puede ser la retención y otra la liquidación; si existen dos referencias finales, puede haber un duplicado real.
En España, el artículo 35 del Real Decreto 1614/2011 exige que el participante pueda consultar en tiempo real el saldo de su cuenta de juego. El artículo 33 obliga al operador a registrar de inmediato las operaciones, incluidos ingresos y reintegros. Esa trazabilidad permite reclamar una diferencia concreta.
Verifica primero el dominio en el registro de operadores de la DGOJ. El procedimiento estatal descrito aquí se refiere a operadores habilitados de ámbito estatal, no a páginas offshore.
Depósito cobrado sin saldo: datos clave
| Problema | El proveedor de pago muestra salida o retención, pero la cuenta de juego no muestra el ingreso |
|---|---|
| Primera regla | No repetir hasta clasificar el primer movimiento |
| Estados bancarios | Pendiente, retenido, autorizado, contabilizado, liquidado, revertido o rechazado |
| Estados del casino | Ausente, pendiente, aprobado, rechazado, cancelado o abonado |
| Prueba mínima | Fecha/hora, importe, moneda, descriptor, referencia, método y captura enmascarada |
| Tarjeta | Pedir al emisor si es autorización o cargo final; para investigación puede existir ARN |
| Transferencia | Referencia o concepto exacto, ordenante, fecha, importe y justificante |
| Wallet | ID de transacción, estado del proveedor y cuenta titular |
| Cuenta de juego | Saldo e historial consultables en tiempo real en el marco español |
| Reclamación | Primero al operador; debe resolver como máximo en un mes desde el registro |
| Escalada | DGOJ, vía alternativa o civil según la materia; banco para la ejecución del pago |
| Nuestra nota | 7,7/10 para trazabilidad, prueba, conciliación y reclamación |
Datos contrastados con BOE, DGOJ, Banco de España, Visa y ayuda pública de PokerStars.es — 14 agosto 2026.
Cómo conciliar un depósito cobrado y no acreditado
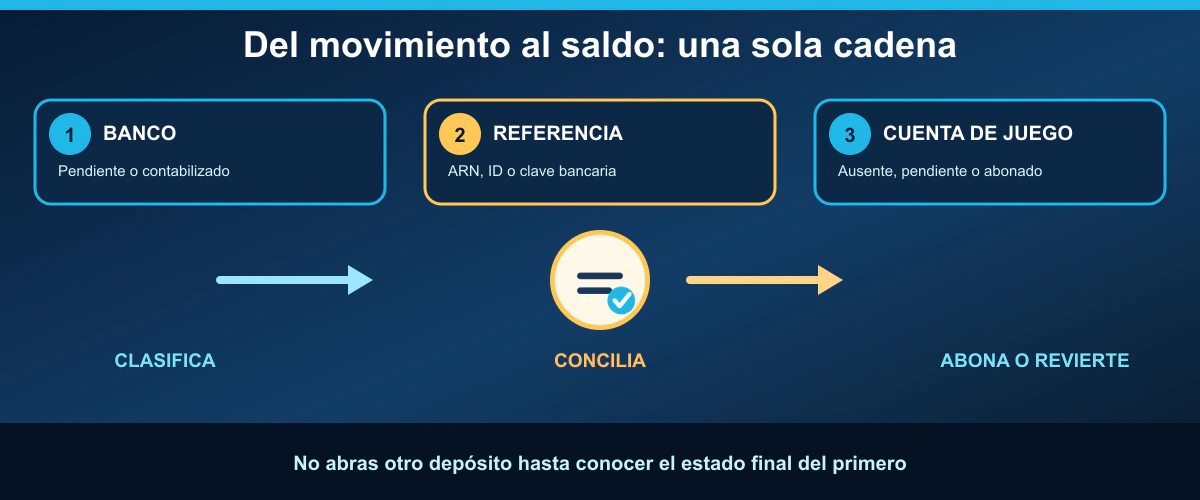
Clasifica antes de contactar
- Congela los reintentos: no abras otra orden para comprobar si «esta vez entra».
- Abre el cajero: copia el estado exacto y cualquier ID del depósito.
- Abre el banco o wallet: distingue saldo disponible de saldo contable y movimiento pendiente de contabilizado.
- Alinea los datos: fecha, hora, importe, moneda, descriptor y últimos dígitos del método.
- Guarda evidencia: captura las dos pantallas y oculta números completos, CVV, IBAN y movimientos ajenos.
- Pide conciliación: solicita al operador que busque la referencia en su pasarela y confirme abono, rechazo o reverso.
La pregunta útil no es «¿dónde está mi dinero?», sino «¿qué estado final tiene la referencia X en el adquirente y en la cuenta de juego?». Esa formulación permite que soporte busque una operación concreta.
Si el banco solo muestra pendiente, pregunta al emisor si es una autorización. Si confirma cargo contabilizado, pide identificador de rastreo disponible. En tarjeta puede ser un ARN; en transferencia, la referencia bancaria; en wallet, el ID propio del proveedor.
PokerStars.es indica que una transferencia no recibida puede deberse a retraso o a datos incompletos y solicita descriptor/referencia exactos, fecha, hora, importe y extracto enmascarado. Es evidencia de un operador habilitado, no una garantía universal de plazos.
Seis estados, seis acciones
| Estado combinado | Lectura probable | Acción segura |
|---|---|---|
| Banco pendiente; casino ausente | Autorización todavía no capturada o comunicación incompleta | Esperar la ventana indicada por el emisor y no repetir |
| Banco pendiente; casino aprobado | El casino abonó y la liquidación bancaria sigue abierta | Guardar referencia; no reclamar un segundo abono |
| Banco contabilizado; casino pendiente | La pasarela o el operador aún concilian | Pedir estado final y plazo específico del método |
| Banco contabilizado; casino ausente | Posible fallo de conciliación o referencia incorrecta | Abrir incidencia con prueba enmascarada |
| Dos cargos finales; un abono | Posible duplicado real | Obtener ambas referencias y reclamar una por una |
| Banco revertido; casino ausente | La autorización se liberó | Confirmar saldo restaurado antes de cerrar el caso |
«Pendiente» no significa que el operador tenga el dinero. Visa explica que una retención reserva fondos antes del importe final y que el emisor decide su liberación. PokerStars.es documenta retenciones temporales en depósitos rechazados o junto a uno aprobado.
«Contabilizado» tampoco significa que deba duplicarse el saldo sin investigación. El operador necesita comprobar si recibió, rechazó, devolvió o dejó huérfana la referencia. La solución correcta puede ser abonar una vez o devolver una vez.
Si el casino marca aprobado y el saldo no cambió, guarda una captura del historial y del saldo en la misma sesión. Pide que revisen el libro de cuenta, no solo la pasarela. La normativa española exige que los ingresos queden reflejados.
Bajo el capó: autorización, captura, liquidación y abono
En tarjeta, el emisor puede autorizar y reservar el importe. Después, el comercio captura la operación y las entidades la liquidan. El casino o su proveedor recibe una confirmación y crea el asiento en la cuenta de juego. Cuatro eventos relacionados no siempre ocurren en la misma pantalla ni al mismo segundo.
Una pérdida de comunicación después de autorizar puede dejar al navegador mostrando error mientras la pasarela sigue procesando. Por eso refrescar o pulsar varias veces es peligroso: cada nueva orden puede generar su propia referencia.
En transferencia, la orden pasa del banco del jugador al banco receptor y debe asociarse al usuario mediante referencia. Si el concepto es incorrecto, el dinero puede llegar sin que el sistema sepa a qué cuenta abonarlo.
En wallet o vale, el proveedor conserva su propio estado. Si el proveedor muestra aprobado y el casino no acredita, el ID de transacción es la llave. Si muestra fallido o saldo intacto, no hay una recepción confirmada.
La conciliación compara estos libros, localiza excepciones y decide abono o reverso. No es una excusa para pedir otro depósito, revelar credenciales o instalar acceso remoto.
Plazos, límites y costes sin falsas promesas
No existe un único plazo legal español para que una autorización de tarjeta desaparezca. Depende del emisor, red, adquirente y estado. Visa publica que muchas retenciones duran menos de 24 horas y establece determinados límites de liberación para sus emisores, pero tu banco debe confirmar la operación concreta.
PokerStars.es publica para sus cargos temporales una espera de hasta 10 días hábiles y, según emisor, hasta 30. También indica que investiga ciertos duplicados después de 10 días hábiles. Son plazos de esa ayuda, no reglas para todos los casinos, bancos o métodos.
| Reloj | Quién lo controla | Qué preguntar |
|---|---|---|
| Autorización pendiente | Emisor de tarjeta | ¿Es retención y cuándo caduca esta autorización? |
| Procesamiento del método | Proveedor y adquirente | ¿La referencia está aprobada, rechazada o revertida? |
| Abono en cuenta de juego | Operador | ¿Qué asiento corresponde a la referencia? |
| Respuesta a reclamación | Operador | ¿Cuál es el número de registro y fecha límite? |
| Plazo máximo formal | Normativa de atención al participante | Un mes desde que el operador registra la reclamación |
Los límites de depósito vigentes en agosto de 2026 son 600 € diarios, 1.500 € semanales y 3.000 € mensuales por operador, además de límites personales inferiores. Un importe no acreditado puede seguir apareciendo en los sistemas mientras se resuelve; no supongas que el límite se restauró.
El sistema conjunto creado por el Real Decreto 520/2026 no es vigente todavía: comienza el 25 de marzo de 2027. No lo uses para explicar una incidencia de septiembre de 2026.
El operador no debería pedir una comisión para «desbloquear» el ingreso. El emisor o wallet puede aplicar sus tarifas normales o cambio de divisa, pero debe distinguirse de un pago adicional exigido por un supuesto agente.
Una reclamación formal no obliga a esperar un mes para una respuesta inicial. El operador debe resolver en el menor plazo posible y, en todo caso, dentro de un mes. Si el movimiento es reciente, soporte puede conciliarlo antes.
Móvil, notificaciones y pruebas que sí sirven
Una notificación push confirma que el banco detectó una autorización o cargo, no que el casino abonó. Abre la app bancaria desde su icono y consulta el detalle. No pulses enlaces recibidos después del incidente.
En el casino, captura el saldo y el historial con fecha visible. Si la app oculta referencias, prueba la web autenticada o pide a soporte un extracto de operaciones. No publiques capturas en redes sociales.
Con Apple Pay o Google Pay, el dispositivo puede mostrar un número de cuenta o tarjeta virtual diferente. Entrega solo los últimos dígitos que correspondan y el ID del pago; no confundas el token con el número físico.
En transferencia, descarga el justificante desde la banca oficial. Comprueba beneficiario, IBAN enmascarado, referencia, fecha de ejecución y estado. Una orden programada o pendiente no es una transferencia liquidada.
En wallet, captura el ID y el estado dentro de la cuenta oficial. Un correo de confirmación ayuda, pero la pantalla autenticada es más fiable que un mensaje que podría ser falso.
Guarda los archivos con nombres claros: `banco-2026-09-01-1117`, `casino-historial` y `ticket-operador`. La cronología reduce intercambios y evita enviar documentos distintos a cada agente.
El rastro completo del dinero
| Hito | Evidencia | Riesgo si falta |
|---|---|---|
| Orden | Hora, importe, moneda y método | No se identifica el intento |
| Autenticación | Resultado 3-D Secure o confirmación del wallet | No se sabe si el titular terminó |
| Autorización | Estado y referencia del emisor | Retención confundida con liquidación |
| Captura/liquidación | Confirmación final o ARN disponible | Banco y comercio describen fases distintas |
| Pasarela | ID de transacción | El operador no localiza la operación |
| Cuenta de juego | Historial y saldo | No se prueba la falta de abono |
| Resolución | Abono, reverso o respuesta escrita | El caso se cierra sin resultado verificable |
Construye una cronología en UTC o indica la zona horaria. Un depósito iniciado a las 23:59 puede aparecer con otra fecha en sistemas distintos. La diferencia de fecha no prueba un duplicado.
Solicita al banco que confirme si el movimiento afectó al saldo contable o solo al disponible. El Banco de España recuerda que, ante una operación incorrecta o discutida, la entidad debe poder acreditar autenticación, registro exacto, contabilización y ausencia de fallo técnico.
Solicita al operador una respuesta binaria para cada referencia: recibida y abonada, recibida y devuelta, no recibida, o todavía en investigación. «No vemos nada» debe ir acompañado de la búsqueda realizada y los datos que faltan.
No borres una captura cuando el estado cambie. Conserva antes y después: pendiente, contabilizado, revertido o abonado. Esa secuencia demuestra el resultado sin depender de memoria.
España, México, Colombia y Argentina
España. Comprueba el operador en la DGOJ, registra una incidencia con la referencia y eleva a reclamación formal si no se concilia. La cuenta de juego debe mostrar saldo e historial de operaciones.
México. Distingue tarjeta, SPEI y OXXO. En SPEI, la clave de rastreo y CEP pueden ser relevantes. Sigue el permiso y procedimiento mexicano; no cites la DGOJ como autoridad.
Colombia. En PSE, conserva el CUS o referencia y el estado bancario. Confirma que el operador esté autorizado por Coljuegos y usa su canal de atención.
Argentina. La licencia y la reclamación dependen de la provincia. Conserva referencia, moneda y proveedor; un dominio autorizado en una jurisdicción no lo es automáticamente en otra.
La lógica técnica —orden, referencia, liquidación y abono— viaja bien. Los límites, autoridades y plazos de reclamación no. Esta guía no sustituye el procedimiento local fuera de España.
Extractos, referencias y datos que debes ocultar
El operador puede necesitar prueba de titularidad y movimiento. Envía documentos solo dentro de la cuenta autenticada o por el canal oficial confirmado. Comprueba el dominio y el destinatario antes de adjuntar.
| Deja visible | Oculta | Nunca envíes |
|---|---|---|
| Nombre del titular si se solicita | Números de cuenta no necesarios | Contraseña bancaria |
| Fecha, hora, importe y moneda | Movimientos ajenos al caso | CVV |
| Descriptor y referencia | Número completo de tarjeta | Código de un solo uso |
| Últimos dígitos relevantes | IBAN salvo extremos requeridos | Frase semilla o acceso remoto |
PokerStars.es indica en su ayuda de transferencias no recibidas que elimina documentos con números completos de cuenta o tarjeta. Su orientación práctica es mostrar solo la parte necesaria y enmascarar datos sensibles.
Un agente legítimo no necesita que vuelvas a depositar para encontrar la referencia. Tampoco necesita controlar tu pantalla, aprobar un pago de prueba o conocer el código 3-D Secure.
Si no reconoces el cargo, el flujo cambia: contacta al banco inmediatamente y bloquea el instrumento si procede. Esta página trata un depósito que tú intentaste pero que no llegó al saldo; una operación no autorizada requiere respuesta antifraude.
Si el descriptor difiere del nombre comercial, no publiques acusaciones. Pide al operador que confirme su descriptor de facturación y al banco la identidad del beneficiario.
No persigas un saldo que todavía está en disputa
No deposites de nuevo para seguir jugando mientras el primer importe está sin clasificar. Podrías gastar dos veces si el abono aparece después o acumular varias retenciones.
Cuenta el importe como no disponible para tu presupuesto hasta que exista abono o reverso. No uses dinero reservado para facturas y no cubras la diferencia con crédito.
Si el incidente ocurrió al perseguir pérdidas, detente. Los límites personales y el tiempo fuera son más importantes que recuperar acceso inmediato al juego.
Consulta JugarBIEN para herramientas y señales de riesgo. El RGIAJ permite solicitar la prohibición estatal de acceso al juego.
Una conciliación debe terminar en dinero acreditado o devuelto, no en una condición de apuesta. Rechaza cualquier propuesta que obligue a jugar el importe para «liberarlo» sin base contractual clara.
De incidencia a reclamación formal
| Fase | Destinatario | Resultado que pedir |
|---|---|---|
| 1. Consulta | Soporte del operador | Estado de referencia y plazo de conciliación |
| 2. Banco/proveedor | Emisor, banco o wallet | Estado final, identificador y fecha de reverso |
| 3. Reclamación | Servicio del operador | Número de registro, hechos, pruebas y solución solicitada |
| 4. Escalada | DGOJ o vía competente | Revisión tras respuesta insuficiente o un mes sin respuesta |
| 5. Pago incorrecto | SAC bancario y vía bancaria | Prueba de autenticación, registro y contabilización |
La DGOJ exige que primero reclames al operador y adjuntes el comprobante de esa reclamación y su respuesta, si la hay. El operador debe atender gratuitamente, al menos en castellano, y resolver como máximo en un mes.
Expón hechos, no conclusiones: «el banco contabilizó 100 € con referencia X a las 11:17; la cuenta de juego no muestra ingreso; soporte Y no localizó el asiento». Adjunta solo pruebas necesarias y formula una petición concreta de abono o devolución.
La DGOJ tiene límites para controversias puramente contractuales. Según el caso, puede existir resolución alternativa o vía civil. Si el problema es cómo el banco ejecutó o registró la operación, reclama al SAC de la entidad y sigue la vía bancaria aplicable.
No inicies un contracargo como primer mensaje. Visa indica que primero se contacte con el comercio; el retroceso no está garantizado. Una disputa prematura puede cruzarse con un abono o reverso ya iniciado. La página específica de chargeback desarrolla ese último recurso.
Patrones habituales sin inventar testimonios
No usamos encuestas ficticias ni frases atribuidas a jugadores. Estos patrones sintetizan documentos de reguladores, redes y operadores.
| Patrón | Qué suele faltar | Mejor corrección |
|---|---|---|
| Notificación bancaria, sin historial | Estado final y referencia del casino | Comprobar si es retención |
| Transferencia enviada, sin saldo | Concepto o identificador correcto | Enviar justificante enmascarado |
| Dos líneas por el mismo importe | Separar retención de cargo final | Pedir estado de cada referencia |
| Casino dice «no recibido» | ID de adquirente o proveedor | Obtenerlo del banco/wallet |
| Banco dice «completado» | Confirmación de recepción del comercio | Conciliar, no repetir |
| Soporte pide esperar | Fecha y criterio de escalada | Pedir plazo escrito y ticket |
El mejor caso de soporte contiene una línea de tiempo, una referencia y una petición. El peor contiene varias capturas sin fecha, datos completos expuestos y tres intentos adicionales.
Una resolución verificable cambia ambos libros: el casino acredita una vez, o el banco/proveedor revierte una vez. «Caso cerrado» sin movimiento ni explicación no es una conciliación.
Veredicto: buen rastro legal, demasiadas capas — 7,7/10
7,7/10 — España exige saldo e historial de cuenta de juego y ofrece una reclamación formal, lo que da una base sólida. Pierde puntos porque banco, red, adquirente, proveedor y operador pueden mostrar estados distintos y porque el jugador debe reunir la referencia que los une.
| Categoría | Nota | Motivo |
|---|---|---|
| Trazabilidad de cuenta | 8,6 | Saldo e ingresos deben quedar registrados y consultables |
| Prueba y referencias | 8,0 | Los proveedores conservan identificadores útiles |
| Claridad de estados | 6,9 | Pendiente, retenido y contabilizado se confunden |
| Tiempo de resolución | 7,1 | Varía por método y puede requerir dos investigaciones |
| Vías de reclamación | 7,9 | Operador primero y escalada documentada después |
Ventajas
- ✅ La cuenta de juego debe mostrar saldo e historial en tiempo real
- ✅ Una referencia permite unir banco, pasarela y casino
- ✅ Las pruebas pueden enviarse con datos sensibles enmascarados
- ✅ Existe reclamación formal tras acudir al operador
Limitaciones
- ❌ Una retención puede parecer un cargo final
- ❌ Los plazos cambian entre emisor, método y operador
- ❌ Repetir puede generar cargos o retenciones duplicados
- ❌ Banco y casino pueden pedir investigaciones separadas
Ideal para: quien autorizó un depósito, ve una salida bancaria o del wallet y no encuentra el abono en su cuenta de juego. Si el intento fue rechazado antes de llegar, consulta depósito rechazado; si el problema afecta a una retirada, revisa plazos de retirada.
Páginas relacionadas: tarjeta de débito, transferencia bancaria, Apple Pay, Google Pay y Trustly.
Cómo se investigó esta guía
El saldo en tiempo real, el reflejo de depósitos y el registro inmediato de operaciones se verificaron en los artículos 33 y 35 del Real Decreto 1614/2011.
La reclamación previa, el plazo máximo de un mes y las pruebas necesarias se comprobaron en la guía de denuncias y reclamaciones de la DGOJ y en sus preguntas frecuentes de atención al participante.
La diferencia entre retención, duplicado y cargo final, y el uso de ARN, se contrastó con la ayuda pública de PokerStars.es sobre cargos de tarjeta. La prueba para una transferencia no recibida se revisó en su guía de depósitos no recibidos. TSG Interactive Spain se verificó en el registro DGOJ y se usa como evidencia operativa, no como recomendación.
La ejecución incorrecta y la documentación bancaria se contrastaron con el Banco de España. Las retenciones se revisaron en la ayuda de Visa España, siempre sujetas al emisor y al caso concreto.
Los diagramas son originales de Casino Pay Hub. Investigación cerrada el 14 de agosto de 2026. Envía correcciones documentadas a hello@xonmedia.com.
Preguntas frecuentes sobre depósitos no acreditados
¿Por qué el banco cobró un depósito que no aparece en el casino?
Puede ser una retención temporal, una operación aún en proceso, una referencia no conciliada o un cargo final que el operador debe localizar y abonar o devolver.
¿Debo repetir el depósito si el saldo no aparece?
No. Clasifica primero el movimiento y consigue su referencia; repetir puede crear otra autorización, otro cargo o un duplicado difícil de conciliar.
¿Cómo sé si es una retención o un cargo definitivo?
Pregunta al emisor si afecta al saldo disponible o al contable y si figura pendiente, autorizado, contabilizado o liquidado. La etiqueta exacta importa.
¿Qué pruebas debo enviar al casino?
Fecha, hora, importe, moneda, descriptor, referencia o ID, estado del pago y una captura enmascarada que no muestre números completos ni movimientos ajenos.
¿Qué es el ARN de una tarjeta?
Es una referencia de seguimiento de una transacción de tarjeta que el emisor puede facilitar en ciertos casos y que ayuda al comercio a localizarla.
¿Cuánto tarda en liberarse una retención?
No hay un plazo universal. Depende del emisor, red y operación; pide al banco la fecha de caducidad de esa autorización concreta.
¿Cuándo puedo reclamar ante la DGOJ?
Primero reclama al operador. Si discrepas de su respuesta o no contesta en un mes, puedes presentar la reclamación y adjuntar el comprobante previo.
¿Debo pedir un chargeback inmediatamente?
No. Confirma antes que existe un cargo final, pide conciliación o devolución al operador y consulta al banco solo con toda la evidencia y sin duplicar soluciones.
Marta Iglesias — Editora de Pagos de Casino Pay Hub; convierte un «falta dinero» en una cronología con estados, referencias y una petición verificable.
+18 · El juego puede ser adictivo. Juega con responsabilidad. Más información en jugarbien.es.