
Von Lukas Brandt, Redakteur für Zahlungsmethoden · Veröffentlicht am
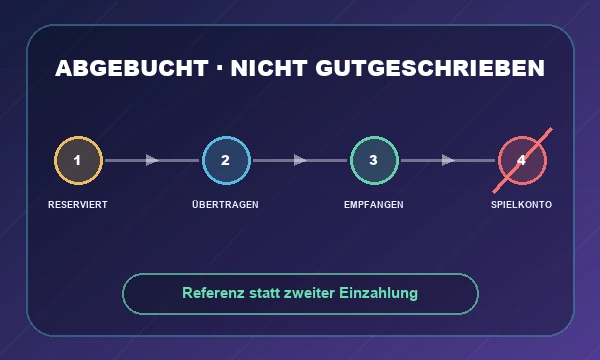
„Abgebucht“ ist eine Anzeige, noch keine Diagnose. Eine Karte kann einen Betrag nur reserviert haben, ein Zahlungsdienst kann ihn noch übertragen, oder das Geld kann beim Betreiber angekommen sein, ohne im Spielkonto zu stehen. Erst Status, Referenz und Empfangsnachweis zeigen, welche Stelle handeln muss. Dieser Ratgeber verfolgt eine Einzahlung durch drei Systeme, verhindert Doppelzahlungen und bewertet die Nachvollziehbarkeit des regulierten Wegs mit 7,5 von 10 Punkten.
Was „abgebucht, aber nicht gutgeschrieben“ in Deutschland bedeutet
Beginnen Sie mit der exakten Domain. Die GGL-Whitelist nennt erlaubte Anbieter, Internetadressen und Glücksspielarten. Ein deutscher Text, Eurobeträge oder ein Kartenlogo ersetzen diese Prüfung nicht. Fehlt die Domain, zahlen Sie nicht erneut und behandeln Sie den Vorgang als möglichen Fall unerlaubten Glücksspiels.
Auf einer erlaubten deutschen Domain gilt § 6b Absatz 2 GlüStV 2021: Eine Einzahlung muss unmittelbar nach Eingang der Zahlung beim Veranstalter oder Vermittler dem Spielkonto gutgeschrieben werden. Der Satz beginnt nicht beim Klick auf „Einzahlen“ und auch nicht bei einer vorgemerkten Kartenposition. Zuerst muss geklärt werden, ob und wann der Betreiber das Geld tatsächlich erhielt.
Die Formulierungen der Banking-Apps sind uneinheitlich. „Vorgemerkt“, „reserviert“, „ausstehend“, „in Bearbeitung“ und sogar ein reduzierter verfügbarer Saldo können eine Autorisierung ohne endgültigen Einzug beschreiben. § 675t BGB erlaubt bei bestimmten kartengebundenen Zahlungsvorgängen die Sperrung eines verfügbaren Betrags. Das ist etwas anderes als eine endgültig ausgeführte, dem Zahlungsempfänger zugegangene Zahlung.
Umgekehrt ist eine „gebuchte“ oder „abgeschlossene“ Zahlung ein stärkeres Signal, aber noch kein Beweis für die richtige Zuordnung zum Spielkonto. Händlerbezeichnung, Zahlungsabwickler, Referenz, Betrag und Uhrzeit müssen zum Versuch passen. Bei einer Überweisung kann ein falscher Verwendungszweck den Eingang von der automatischen Kontozuordnung trennen.
| Anzeige | Was sie belegt | Was sie nicht belegt | Nächste Bestätigung |
|---|---|---|---|
| Vorgemerkt / reserviert | Ein verfügbarer Betrag ist für eine Kartenanfrage blockiert | Endgültiger Einzug oder Empfang beim Casino | Kartenaussteller: Autorisierung, Capture und Freigabefrist |
| Ausstehend | Der Dienst führt den Vorgang noch nicht als abgeschlossen | Einheitliche technische Phase bei allen Diensten | Wallet/Bank: genaue Statusdefinition und Referenz |
| Gebucht / abgeschlossen | Der Dienst führt eine ausgeführte Belastung | Zuordnung zum richtigen Spielkonto | Betreiber: Empfang und interne Kassen-ID |
| Im Casino-Verlauf fehlend | Keine sichtbare Spielkonto-Zeile | Dass der Betreiber keine Zahlungsanfrage oder keinen Eingang kennt | Betreiber: Kassen- und Zahlungsabwickler-Protokoll |
Wiederholen Sie die Einzahlung nicht, solange einer dieser Zustände offen ist. Ein zweiter Versuch erzeugt eine neue Referenz und kann später als zweite Buchung eintreffen. Damit wird aus einem Zuordnungsproblem ein Doppelzahlungsproblem.
Vier Belege, die eine fehlende Einzahlung auffindbar machen
| Geltungsbereich | Einzahlung auf einer für Deutschland erlaubten Glücksspiel-Domain; Bank, Karte, Wallet oder Überweisung zeigt einen Betrag, das Spielkonto aber keine Gutschrift |
|---|---|
| Beleg 1 | Exakte Domain, Nutzername oder Spielkonto-ID und interne Kassenhistorie |
| Beleg 2 | Betrag, Datum, Uhrzeit und verwendete eigene Zahlungsmethode |
| Beleg 3 | Wortlaut des Zahlungsstatus und maskierte Händlerbezeichnung |
| Beleg 4 | Eindeutige Zahlungs-, Karten-, Wallet- oder Überweisungsreferenz |
| Deutscher Gutschrift-Trigger | Unmittelbar nach tatsächlichem Zahlungseingang beim Veranstalter oder Vermittler |
| Kartenreservierung | Kann verfügbaren Betrag sperren, ohne Betreiberempfang zu beweisen |
| Eigentum am Zahlungskonto | Ein- und Auszahlung nur über ein zulässiges, auf den Spieler geführtes Zahlungskonto |
| Erste Kontaktstelle | Betreiber für Spielkonto/Empfang; Bank oder Zahlungsdienst für Ausführungsstatus und Trace |
| GGL-Grenze | Keine Bearbeitung individueller Transaktionsbeschwerden; Hinweise auf regulatorische Verstöße bleiben möglich |
| Bewertung | 7,5 / 10 |
Geprüft am 14. August 2026 anhand der GGL-Whitelist, §§ 6b und 6c GlüStV 2021, §§ 675t, 675y, 676 und 676b BGB, Artikel 248 EGBGB, aktueller Zahlungsdienst- und Betreiberhilfen sowie der Bundesbank-Schlichtungsinformationen.
1. Casino- und Zahlungsansicht unverändert sichern
Erstellen Sie je einen Screenshot der Casino-Kasse, der Spielkonto-Historie und des Zahlungsstatus. Datum, Uhrzeit, Betrag und Händlerbezeichnung sollten sichtbar sein. Aktualisieren Sie die Seite einmal, aber starten Sie keine neue Einzahlung. Notieren Sie auch, ob die Kasse zunächst Erfolg und später einen Fehler meldete.
2. Den Status wörtlich abschreiben
„Geld weg“ ist für Support nicht auswertbar. Schreiben Sie beispielsweise: „Debitkarte, 50 Euro, 14. August 18:07, Bankstatus vorgemerkt, Händler X, keine Casino-Transaktionszeile.“ Bei Wallets erfassen Sie „ausstehend“, „abgeschlossen“ oder „zurückgebucht“ exakt so, wie der Dienst es definiert.
3. Die eindeutige Referenz finden
Nach Artikel 248 EGBGB erhält der Zahler nach einer einzelnen Belastung eine Kennung zur Identifizierung des Vorgangs. Je nach Methode heißt sie Transaktions-ID, Zahlungsreferenz, Autorisierungscode, End-to-End-Referenz oder Händlerreferenz. Teilen Sie nur die Referenz, nicht PIN, TAN, CVV oder vollständige Karte.
4. Das Casino nach zwei getrennten Punkten fragen
Frage eins: „Ist zu Betrag und Uhrzeit eine Zahlungsanfrage oder interne Kassen-ID vorhanden?“ Frage zwei: „Ist der Betrag beim Betreiber oder Zahlungsabwickler eingegangen und welchem Spielkonto wurde er zugeordnet?“ Nur die zweite Antwort entscheidet, ob die unmittelbare Gutschriftpflicht nach § 6b bereits ausgelöst wurde.
So verfolgen Sie die Einzahlung durch drei Systeme
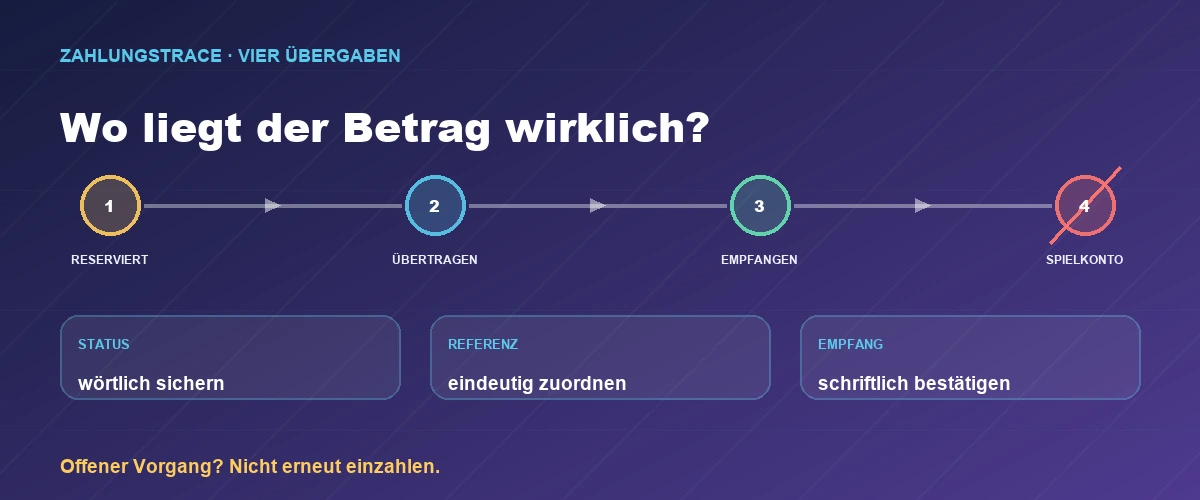
Der Weg beginnt im Spielkonto, verlässt es technisch aber sofort. Die Kasse erstellt eine Zahlungsanfrage und übergibt Betrag, Händlerdaten und eine Referenz an den Zahlungsabwickler. Bei Karten folgt die Autorisierung; bei Wallets eine Kontofreigabe; bei Überweisungen ein Zahlungsauftrag. Erst nach weiterer Verarbeitung gelangt der Betrag auf die Empfängerseite und wird dem Casino-Ledger zugeordnet.
| Stufe | System | Typischer Beleg | Zuständige Frage |
|---|---|---|---|
| 1. Kassenauftrag | Casino | Interne Einzahlungs-ID, Betrag, Zeitpunkt | Wurde eine Anfrage angelegt oder vor der Zahlung abgebrochen? |
| 2. Autorisierung/Auslösung | Bank, Karte oder Wallet | Autorisierungs- oder Transaktionsreferenz | Nur reserviert, abgelehnt oder zur Ausführung angenommen? |
| 3. Übertragung/Empfang | Zahlungsdienstleister beider Seiten | Trace, Wertstellungs- oder Empfängerbestätigung | Wann erreichte der volle Betrag die Empfängerseite? |
| 4. Spielkonto-Ledger | Casino | Gutschriftzeile und neuer Saldo | Welchem Konto wurde der empfangene Betrag zugeordnet? |
Bei einer Kartenreservierung: PayPal beschreibt eine Autorisierung als ausstehend, bis der Händler sie einzieht. Wise erläutert für seine Karte ähnlich, dass ein Händler einen Betrag reservieren kann, ohne ihn bereits eingezogen zu haben. Das sind first-party Erklärungen ihrer jeweiligen Dienste, keine universellen Fristen für jede Bank.
Bei einer gebuchten Kartenzahlung: Bitten Sie die Bank um Status und Trace und das Casino um Suche nach Betrag, Zeit, Händlerreferenz und den letzten vier Stellen. § 675y BGB verpflichtet den Zahlungsdienstleister in den dort geregelten Fällen auf Verlangen zur Nachverfolgung eines nicht oder fehlerhaft ausgeführten Vorgangs und zur Mitteilung des Ergebnisses.
Bei einer Banküberweisung: Prüfen Sie IBAN, Empfänger, End-to-End-Referenz und Verwendungszweck. PokerStars.de nennt als aktuelles Betreiberbeispiel Bearbeitungsverzögerungen sowie fehlende oder falsche Zahlungsangaben und fordert für die Suche den exakten Verwendungszweck, Zeitpunkt, Betrag und einen geschwärzten Auszug.
Bei einem Wallet: Ein „abgeschlossen“-Status sollte eine Wallet-Transaktions-ID haben. Das Casino braucht diese ID und den im Wallet sichtbaren Empfänger. Ein „ausstehend“-Status bleibt zunächst beim Wallet; verlangen Sie dessen Definition, statt selbst eine Frist zu erfinden.
Wenn der Betreiber Empfang bestätigt: Fordern Sie die sofortige Spielkonto-Gutschrift oder eine schriftliche Erklärung, weshalb die Zahlung nicht zugeordnet werden kann. Nennen Sie § 6b sachlich, ohne mit einer Aufsichtsbehörde zu drohen. Der Nachweis des Empfangs ist wichtiger als eine lange Beschwerde.
Warum LUGAS und Limits selten die Erklärung für eine echte Buchung sind
Vor Abschluss einer Einzahlung muss der Anbieter den beabsichtigten Betrag an die zentrale Limitdatei melden. Ist das anbieterübergreifende Limit erschöpft oder würde es überschritten, muss der Vorgang nach § 6c abgelehnt werden. Ein sauber abgelehnter Vorgang sollte nicht als erfolgreich ausgeführte Einzahlung beim Betreiber enden.
Eine spätere Kartenreservierung kann trotzdem sichtbar sein, wenn die Ablehnung erst nach der Autorisierungsanfrage verarbeitet wurde oder die Statusmeldungen nicht synchron sind. Dann ist die Frage nicht „Wie erhöhe ich das Limit?“, sondern „Wurde die Autorisierung gecaptured oder wird sie freigegeben?“ LUGAS kann eine Kartenreservierung weder stornieren noch nachverfolgen.
Anbieterbezogene Tages-, Wochen- oder Monatslimits können niedriger sein als der anbieterübergreifende Rahmen. Auch Bank, Karte und Wallet können eigene Transaktionsgrenzen führen. Notieren Sie deshalb, welche Stelle den Limittext anzeigte. Ein Kartenlimit ist keine LUGAS-Grenze; ein LUGAS-Hinweis ist keine Bankablehnung.
Wenn der Betreiber eine Zahlung nach Limitprüfung empfangen hat, bleibt § 6b maßgeblich: Eingang und Gutschrift gehören zusammen. Ein Limit ist kein plausibler Grund, einen bereits empfangenen Betrag unsichtbar zu behalten. Der Betreiber muss erklären, ob er zurückweist, zurückführt oder dem Spielkonto gutschreibt.
Starten Sie keine kleinere Testeinzahlung, während der erste Betrag offen ist. Sie beweist nur, dass eine zweite Transaktion funktioniert; sie erklärt die erste nicht. Zudem kann sie Ihren verbleibenden Monatsrahmen verändern und die Abstimmung erschweren.
App, Browser und Cache prüfen, ohne die Zahlung zu verändern
Ein veralteter Saldo kann ein Darstellungsproblem sein. Melden Sie sich kontrolliert ab und wieder an, öffnen Sie die Transaktionshistorie und prüfen Sie dieselbe offizielle Domain in einem aktuellen Browser. Eine harte Aktualisierung oder ein Wechsel vom App-Webview zum Browser verändert keine Zahlung und ist sicherer als ein erneuter Kassenauftrag.
Prüfen Sie, ob Spiel- und Bonusguthaben getrennt angezeigt werden. Eine Einzahlung darf nicht nur in einer Werbeanzeige auftauchen; gesucht wird die echte Kontobuchung. Öffnen Sie den vollständigen Kassenverlauf, nicht nur den Startseiten-Saldo. Speichern Sie Zeitstempel vor und nach der Aktualisierung.
Auf dem Smartphone kann der Rücksprung aus 3-D Secure scheitern, obwohl die Bank die Autorisierung annahm. Das Casino muss dann anhand seiner Kassen-ID prüfen, ob es eine Callback- oder Zuordnungsstörung gab. Wiederholen Sie nicht denselben Betrag, nur weil die App zur Startseite sprang.
Auf dem Desktop können Erweiterungen Zahlungsfenster blockieren. Das erklärt einen abgebrochenen Versuch, aber keine endgültig ausgeführte Buchung. Wenn der Betrag gebucht ist, reicht „Browsercache löschen“ als Supportantwort nicht. Verlangen Sie die Empfangs- und Referenzprüfung.
Nutzen Sie nur den Supportkanal innerhalb der offiziellen Domain oder App. Suchmaschinenanzeigen und Nachrichten mit angeblichen „Freigabelinks“ sind kein Teil der Transaktion. Kein seriöser Abgleich benötigt Ihre TAN, PIN, CVV oder Fernzugriff auf das Gerät.
Statuschronik: Reserviert, eingezogen, empfangen, gutgeschrieben
Eine Zahlungsanzeige kann zeitversetzt reagieren. Die Autorisierung blockiert zunächst verfügbares Geld. Der Händler oder sein Abwickler kann den Vorgang anschließend einziehen, verwerfen oder nicht fristgerecht abschließen. Danach übertragen Zahlungsdienstleister den Betrag und melden den Status an ihre Kundenoberflächen.
§ 675t BGB trennt die Sperrung eines verfügbaren Kartenbetrags von der Verfügbarkeit auf Empfängerseite. § 675y wiederum regelt Ansprüche und Nachforschung bei nicht, fehlerhaft oder verspätet ausgeführten Aufträgen. Daraus folgt keine pauschale „48-Stunden-Regel“. Die tatsächliche Phase entscheidet, welcher Vertragspartner prüfen muss.
Erstellen Sie eine Zeitleiste: Kassenversuch, Authentifizierung, Bankstatus, Casino-Saldo, erste Supportmeldung und jede Statusänderung. Setzen Sie für jede Zeile eine Quelle dazu. „18:07 Bank reserviert“ und „18:09 Casino kennt keine ID“ sind zwei getrennte Tatsachen.
Wenn eine Reservierung freigegeben wird, nennen Sie das nicht „Casino-Rückzahlung“, solange der Betreiber keinen Empfang bestätigte. Wenn eine gebuchte Zahlung zurückkommt, sichern Sie den neuen Buchungstext und die Referenz. Eine Rückbuchung kann eine eigene Transaktion sein.
Bei doppelten Versuchen führt jede Einzahlung ihre eigene ID. Gleiche Beträge sind kein Zuordnungsmerkmal. Erfassen Sie Reihenfolge und Uhrzeit minutengenau und bitten Sie Betreiber und Bank, jede Referenz einzeln zu bestätigen.
Deutschland, Österreich und Schweiz: nur den passenden Rechtsweg nutzen
Deutschland: Prüfen Sie die exakte Domain in der GGL-Whitelist. § 6b knüpft die unmittelbare Spielkonto-Gutschrift an den Zahlungseingang beim Anbieter; LUGAS prüft vor Abschluss. Individuelle Transaktionsbeschwerden bearbeitet die GGL nach eigener Angabe nicht.
Österreich: Das Bundesministerium für Finanzen veröffentlicht die bundesrechtlichen Konzessionäre und nennt für elektronisches Online-Glücksspiel die konzessionierte Plattform. Deutsche LUGAS- oder OASIS-Regeln gelten dort nicht. Prüfen Sie Betreiber, Zahlungsdienst und österreichische Beschwerdewege neu.
Schweiz: Die ESBK listet die Online-Spielbanken mit Konzessionserweiterung und Bewilligung. Eine deutsche `.de`-Erlaubnis ersetzt diese Schweizer Zulassung nicht. Zahlungsstatus und individuelle Forderung folgen dem dortigen Rechts- und Vertragsrahmen.
Der Artikel importiert deshalb weder deutsche Gutschriftformulierungen in Österreich oder die Schweiz noch ausländische Wartefristen nach Deutschland. Technische Begriffe können ähnlich klingen; Zuständigkeit und Recht bleiben marktbezogen.
Belege schwärzen und den Zahlungstrace sicher anfordern
| Methode | Sichtbar lassen | Schwärzen | Trace-Frage |
|---|---|---|---|
| Karte | Name, letzte vier Stellen, Betrag, Händler, Zeit, Status, Referenz | Mittlere Kartenziffern, CVV, PIN, TAN | Wurde autorisiert, gecaptured, abgelehnt oder freigegeben? |
| Banküberweisung | Name, maskierte IBAN, Betrag, Empfänger, Verwendungszweck, End-to-End-ID | Andere Umsätze, Kontostand, Zugangsdaten | Wann erreichte der Betrag den Empfänger-Zahlungsdienstleister? |
| Wallet | Registrierter Name/E-Mail maskiert, Transaktions-ID, Betrag, Empfänger, Status | Passwort, Wiederherstellungscode, vollständige Zahlungsquelle | Ist die Händlerseite endgültig bezahlt oder nur ausstehend? |
| Casino | Spielkonto-ID, Kassen-ID, Betrag, Zeit, Status | Passwort, Sicherheitsantworten, vollständige Ausweisdaten in E-Mail | Ist Zahlungseingang vorhanden und welchem Ledger wurde er zugeordnet? |
PokerStars.de verlangt in seinem aktuellen Beispiel für eine fehlende Online-Banküberweisung Zeitpunkt, Betrag, exakten Verwendungszweck und einen geschwärzten Auszug. Es weist ausdrücklich darauf hin, vertrauliche Daten zu verdecken. Das ist eine sinnvolle Belegstruktur, aber keine für jeden Anbieter identische Dokumentenliste.
Senden Sie Dokumente nur über das offizielle Upload-Portal. Ein Supportmitarbeiter braucht nie Ihre TAN oder den Sicherheitscode der Karte. Öffnen Sie keine Datei, die angeblich eine „Rückzahlung freischaltet“, und installieren Sie keine Fernwartungssoftware.
Wenn eine Buchung unbekannt oder nicht von Ihnen autorisiert ist, ist das ein anderer Fall. Sperren Sie gegebenenfalls das Zahlungsinstrument und melden Sie den Vorgang unverzüglich Ihrer Bank. Vermischen Sie einen Betrugsfall nicht mit einer von Ihnen autorisierten, aber fehlenden Casino-Gutschrift.
§ 676b BGB verlangt bei nicht autorisierten oder fehlerhaft ausgeführten Zahlungen eine unverzügliche Meldung nach Feststellung. Die dort genannte äußerste Frist unter Bedingungen ist kein Rat zu warten. Je früher Referenz und Status gesichert sind, desto besser kann der Vorgang verfolgt werden.
Keine zweite Einzahlung, solange die erste ungeklärt ist
Ein fehlender Saldo ist kein Grund, zusätzliches Geld einzuzahlen. Ein neuer Versuch kann ebenfalls reserviert oder gebucht werden und verschleiert die erste Referenz. Warten bedeutet hier nicht Passivität: Sichern Sie Belege, eröffnen Sie beide Tickets und verfolgen Sie deren Antwort.
Erhöhen Sie kein Limit, um eine „Testzahlung“ zu starten. Eine Limitänderung löst weder eine Kartenreservierung noch einen Zuordnungsfehler. Nutzen Sie auch keine fremde Karte oder ein zweites Spielkonto; § 6b verlangt das auf den Spieler geführte Zahlungskonto.
Wenn Sie trotz offener Beträge immer wieder einzahlen möchten, beenden Sie die Sitzung. Das BIÖG-Beratungstelefon zur Glücksspielsucht ist unter 0800 1 37 27 00 kostenfrei erreichbar. Die Beratung richtet sich auch an Angehörige; Check dein Spiel bietet weitere Hilfe.
Bewahren Sie eine gelöste Rückerstattung oder Gutschrift nicht als neues Spielbudget auf, nur weil sie unerwartet erscheint. Prüfen Sie Ihren ursprünglichen Einzahlungszweck und die gesetzten Grenzen. Technische Klärung und Spielentscheidung sind zwei verschiedene Schritte.
Casino, Bank, Zahlungsdienst oder Schlichtung richtig adressieren
Casino: zuständig für Kassen-ID, Zahlungseingang, Kontozuordnung und Spielkonto-Gutschrift. Verlangen Sie eine schriftliche Empfangsbestätigung oder die Aussage, dass kein Eingang vorliegt. Eine Standardantwort „Kontaktieren Sie Ihre Bank“ genügt nicht, wenn der Betreiber den Empfang bereits bestätigt hat.
Bank/Kartenaussteller: zuständig für Autorisierung, endgültige Belastung, Händlerdaten und Nachforschung. Nennen Sie die konkrete Referenz. Nach § 675y muss der Zahlungsdienstleister bei einem nicht oder fehlerhaft ausgeführten Vorgang auf Verlangen im gesetzlichen Rahmen nachverfolgen und das Ergebnis mitteilen.
Wallet/Zahlungsauslösedienst: zuständig für seinen Status und die Übergabe an Empfänger oder nächsten Dienstleister. Fordern Sie die Empfängerreferenz an. Ein Wallet-Screenshot ohne Transaktions-ID ist für die Casino-Suche oft unzureichend.
GGL: nimmt regulatorische Hinweise an, sagt aber ausdrücklich, dass sie Beschwerden zu Transaktionen mit dem Glücksspielanbieter nicht bearbeitet. Sie ist auch nicht die Stelle, die einen individuellen zivilrechtlichen Zahlungsanspruch durchsetzt. Melden Sie dort unlizenzierte Domains oder strukturelle Unregelmäßigkeiten, nicht nur die Bitte um Kontogutschrift.
Schlichtung: Die Deutsche Bundesbank nennt Überweisungen, Lastschriften und Kartenzahlungen als mögliche Zahlungsdienst-Streitigkeiten. Ihre Schlichtungsstelle ist eine Auffangstelle und kann an die zuständige anerkannte private Stelle verweisen. Beschweren Sie sich zuerst schriftlich beim Zahlungsdienstleister und bewahren Sie Antwort, Referenzen und Belege auf.
BaFin: empfiehlt ebenfalls zuerst die schriftliche Beschwerde beim beaufsichtigten Unternehmen. Eine Aufsichtsbeschwerde entscheidet nicht automatisch Ihren Einzelfall. Für verbindliche individuelle Ansprüche können Schlichtung, Verbraucherberatung oder Rechtsberatung nötig sein.
Fünf typische Fälle und die jeweils richtige nächste Aktion
| Fall | Wahrscheinlicher Stand | Jetzt tun | Nicht tun |
|---|---|---|---|
| Karte „vorgemerkt“, Casino ohne ID | Autorisierungsreserve; Empfang unbewiesen | Issuer nach Capture/Freigabe fragen, Casino nach Kassenversuch suchen lassen | Gleichen Betrag erneut einzahlen |
| Karte „gebucht“, Casino kennt Versuch | Ausführung stärker belegt; Zuordnung offen | Banktrace und Betreiber-Empfangsbestätigung zusammenführen | Nur Browsercache als Lösung akzeptieren |
| Überweisung gebucht, Verwendungszweck falsch | Zahlung kann beim Empfänger ohne automatische Zuordnung liegen | End-to-End-ID, Betrag und richtigen Spielkonto-Namen übermitteln | Eine zweite Überweisung mit korrigiertem Zweck senden |
| Wallet ausstehend | Wallet hat Händlerzahlung noch nicht abgeschlossen | Wallet-Definition und Transaktions-ID prüfen; Betreiber parallel informieren | Walletfrist eines anderen Anbieters übernehmen |
| Zwei gleiche Buchungen nach Wiederholung | Zwei getrennte Transaktionen | Beide IDs einzeln abgleichen und Rückführung/Gutschrift schriftlich dokumentieren | Beträge allein anhand der Höhe zuordnen |
Der schwierigste Fall ist die gegenseitige Verweisung. Antworten Sie der Bank mit der schriftlichen Casino-Aussage „kein Eingang“ und bitten Sie um Trace. Antworten Sie dem Casino mit der Bankaussage, wann der Betrag beim Empfänger-Zahlungsdienstleister ankam. So wird aus zwei Meinungen eine prüfbare Übergabekette.
Bei einer Kartenreserve kann die Bank eine von ihr angezeigte Freigabefrist nennen. Halten Sie diese providerbezogene Angabe fest, aber veröffentlichen oder übertragen Sie sie nicht als allgemeine Casino-Regel. Wenn der Status vorher auf gebucht wechselt, beginnt die Empfangs- und Zuordnungsprüfung sofort.
Bei einer Überweisung ist der Kontoauszug nur ein Teil. End-to-End-ID, Empfänger-IBAN und Verwendungszweck sind die Suchschlüssel. Schwärzen Sie andere Umsätze. Ein Supportteam braucht keinen vollständigen Finanzverlauf, um eine einzelne Einzahlung zuzuordnen.
Bei einem doppelten Einzug sollten Sie nicht sofort beide Beträge als „unautorisiert“ reklamieren, wenn Sie zwei Versuche selbst ausgelöst haben. Dokumentieren Sie stattdessen beide Aufträge und verlangen Sie die korrekte Behandlung jedes einzelnen Vorgangs. Bei rechtlicher Unsicherheit holen Sie individuelle Beratung ein.
Fazit: Erst Empfang beweisen, dann Gutschrift verlangen
Die kürzeste sichere Lösung folgt vier Schritten: Status wörtlich sichern, Referenz finden, Betreiberempfang klären und erst danach die zuständige Stelle festlegen. Eine Reservierung bleibt bei Bank oder Kartenherausgeber. Eine ausgeführte Zahlung wird getraced. Ein bestätigter Betreiberempfang ohne Spielkonto-Zeile verlangt die unmittelbare Gutschrift oder eine dokumentierte Korrektur.
Vorteile
- Der gesetzliche Gutschrift-Trigger ist klar an den tatsächlichen Zahlungseingang beim Betreiber gebunden
- Transaktionsreferenzen ermöglichen eine prüfbare Übergabekette zwischen Zahlungsdienst und Casino
- Getrennte Bank- und Betreiber-Tickets verhindern pauschale Zuständigkeitsverweise
- Der Verzicht auf eine zweite Einzahlung schützt vor Doppelbuchungen und zusätzlichem Spieleinsatz
Nachteile
- Banking-Apps verwenden Statuswörter wie vorgemerkt und ausstehend nicht einheitlich
- Eine Kartenreservierung kann den verfügbaren Saldo senken, ohne Betreiberempfang zu beweisen
- Zahlungsabwickler und abweichende Händlerbezeichnungen erschweren die Zuordnung
- Die GGL bearbeitet keine individuellen Transaktionsbeschwerden mit Glücksspielanbietern
Geeignet für: eine selbst autorisierte Einzahlung auf einer erlaubten deutschen Domain, die in Bank, Karte oder Wallet sichtbar ist, im Spielkonto aber fehlt.
Nicht geeignet für: unbekannte oder betrügerische Kartenumsätze, reine Ablehnungen ohne Buchung, OASIS-/Limitumgehung oder Zahlungen an eine nicht erlaubte Domain. Diese Fälle benötigen einen anderen Sicherheits- oder Rechtsweg.
Unsere Empfehlung: Eröffnen Sie am selben Tag ein sachliches Casino-Ticket und – bei gebuchter oder unklarer Zahlung – eine Nachforschungsanfrage beim Zahlungsdienstleister. Geben Sie beiden Seiten dieselbe Referenz und führen Sie keine neue Einzahlung aus, bis der erste Vorgang abgeschlossen ist.
So haben wir recherchiert
Die deutsche Kernregel stammt aus § 6b GlüStV 2021: Einzahlungsgutschrift unmittelbar nach Eingang beim Veranstalter oder Vermittler. § 6c grenzt die vorgelagerte Limitprüfung ab. Damit wird aus einer Casino-Regel keine falsche Aussage über den Zeitpunkt einer Kartenautorisierung.
Für Zahlungsstatus und Nachforschung wurden §§ 675t, 675y, 676 und 676b BGB sowie Artikel 248 EGBGB geprüft. § 675t belegt die mögliche Sperrung eines verfügbaren Kartenbetrags; § 675y beschreibt die Nachforschungspflicht bei nicht oder fehlerhaft ausgeführten Vorgängen. Die Informationen nach Artikel 248 stützen die Suche über eine eindeutige Kennung.
PayPal und Wise dienen ausschließlich als first-party Beispiele dafür, wie diese Dienste „Autorisierung“ beziehungsweise „ausstehend“ erklären. Ihre Zeitangaben werden nicht auf andere Banken übertragen. PokerStars.de liefert ein aktuell öffentliches Betreiberbeispiel für die Belege bei einer fehlenden Online-Banküberweisung und für die sofortige Kartengutschrift nach erfolgreichem Abschluss.
Die GGL-Seite zu Beschwerden grenzt individuelle Transaktionsfälle ausdrücklich von regulatorischen Hinweisen ab. Die Bundesbank-Schlichtungsstelle und BaFin-Informationen ordnen die Eskalation eines Zahlungsdienst-Streits ein. BIÖG liefert die aktuelle kostenlose Hilfe bei problematischem Spielverhalten.
Österreich und die Schweiz wurden nur anhand der aktuellen BMF-Konzessionärsübersicht und der ESBK-Liste abgegrenzt. Keine deutsche Rechtsregel oder Zahlungsfrist wird als ausländische Regel dargestellt.
Die englische Paarseite 77722 und die bestehende spanische Übersetzung 79316 wurden ausschließlich für die technische Sprachverknüpfung geprüft. Das deutsche Vier-Belege-/Drei-Systeme-Modell, die Fallmatrix, Formulierungen und Wertung sind original.
Stand der Quellenprüfung: 14. August 2026. Zahlungsstatus, Anbieterprozesse und Behördeninformationen können sich ändern. Sachliche Korrekturhinweise mit Primärquelle senden Sie bitte an hello@xonmedia.com.
Häufige Fragen zu abgebuchten, aber fehlenden Casino-Einzahlungen
Warum wurde meine Casino-Einzahlung abgebucht, aber nicht gutgeschrieben?
Der Betrag kann nur reserviert, noch in Übertragung, beim Zahlungsabwickler angekommen oder beim Casino ohne Spielkonto-Zuordnung liegen. Prüfen Sie Status, Referenz und Betreiberempfang getrennt. Erst der tatsächliche Eingang beim Betreiber löst die unmittelbare Spielkonto-Gutschrift nach § 6b GlüStV aus.
Ist eine vorgemerkte Kartenzahlung schon beim Casino angekommen?
Nicht zwingend. Eine Vormerkung kann einen verfügbaren Betrag nach einer Autorisierung sperren, ohne endgültigen Einzug oder Empfang beim Casino zu beweisen. Fragen Sie den Kartenherausgeber nach Capture-Status und Referenz und den Betreiber nach seiner Kassen-ID.
Was muss ich dem Casino-Support schicken?
Exakte Domain, Spielkonto-ID, Betrag, Datum/Uhrzeit, Zahlungsmethode, Wortlaut des Status und eindeutige Transaktionsreferenz. Senden Sie nur geschwärzte Belege. PIN, TAN, CVV, Passwort und vollständige Kartennummer gehören nie in ein Supportticket.
Wie lange soll ich auf eine fehlende Casino-Einzahlung warten?
Es gibt keine universelle Wartezeit. Eine Reservierung folgt der Frist Ihres Kartenherausgebers; eine gebuchte Zahlung sollte sofort getraced werden; ein bestätigter Zahlungseingang muss unmittelbar dem Spielkonto gutgeschrieben werden. Eröffnen Sie die Tickets, statt ohne Status einfach abzuwarten.
Soll ich die Einzahlung einfach noch einmal versuchen?
Nein, solange der erste Vorgang reserviert, gebucht oder unklar ist. Ein zweiter Versuch erhält eine neue Referenz und kann eine zweite Belastung erzeugen. Erst nach dokumentierter Freigabe oder Rückführung und Klärung der Ursache kann eine neue eigene Entscheidung getroffen werden.
Kann meine Bank eine nicht ausgeführte Zahlung nachverfolgen?
Ja, im gesetzlichen Rahmen. § 675y BGB sieht bei nicht oder fehlerhaft ausgeführten Zahlungsvorgängen eine Nachforschung auf Verlangen und Mitteilung des Ergebnisses vor. Geben Sie der Bank die konkrete Referenz und die schriftliche Aussage des Casinos zum Empfang.
Ist die GGL für eine fehlende Einzahlung zuständig?
Nein, nicht für die individuelle Transaktionsbeschwerde. Die GGL sagt ausdrücklich, dass sie solche Beschwerden mit Glücksspielanbietern nicht bearbeitet. Sie nimmt jedoch Hinweise auf illegales Glücksspiel und regulatorische Unregelmäßigkeiten entgegen.
Was tue ich, wenn Casino und Bank jeweils auf die andere Seite verweisen?
Verlangen Sie von der Bank den Trace und den Zeitpunkt des Empfänger-Eingangs, vom Casino die Suche nach derselben Referenz und eine schriftliche Empfangsaussage. Bleibt ein Zahlungsdienst-Streit ungelöst, prüfen Sie nach der schriftlichen Beschwerde die zuständige Ombuds- oder Schlichtungsstelle.
18+. Glücksspiel kann abhängig machen. Zahlen Sie nicht erneut ein, um eine fehlende Gutschrift auszugleichen. Kostenfreie und anonyme Hilfe: BIÖG-Beratungstelefon 0800 1 37 27 00 und check-dein-spiel.de.