
Von Lukas Brandt, Redakteur für Zahlungsmethoden · Veröffentlicht am
„Ausstehend“ ist keine Diagnose, sondern nur eine Zwischenmeldung. Bei einem in Deutschland erlaubten Anbieter muss der beantragte Betrag sofort aus dem verfügbaren Spielguthaben verschwinden. Wann er anschließend auf Bankkonto, Karte oder Wallet erscheint, hängt von Prüfung, Zahlungsweg und Empfänger ab. Für Nachvollziehbarkeit und Schutz des regulierten Ablaufs vergeben wir 7,8 von 10 Punkten: rechtlich sauber angelegt, in den Kassenoberflächen aber oft unnötig vage.

Was „Auszahlung ausstehend“ in Deutschland bedeutet
| Markt | Lizenzprüfung | Was der Status aussagen kann | Welche Regel nicht übertragbar ist |
|---|---|---|---|
| Deutschland | Exakte Domain in der GGL-Whitelist | Antrag erfasst, interne Prüfung, Zahlungsauftrag gesendet oder Gutschrift beim Empfänger noch offen | Es gibt keine allgemeine deutsche Zusage, dass jede Auszahlung binnen 24 oder 72 Stunden auf dem Bankkonto sein muss |
| Österreich | Bundeskonzession beziehungsweise bewilligtes Angebot des BMF/Finanzamts Österreich | Bearbeitung und Zahlungsweg richten sich nach österreichischem Recht und den Bedingungen des konzessionierten Angebots | GGL, LUGAS und deutsche Spielkontoregeln gelten dort nicht |
| Schweiz | Online-Plattform auf der aktuellen ESBK-Liste | Casino-Prüfung und Schweizer Bank- oder Kartenweg sind getrennte Phasen | Eine deutsche oder ausländische Erlaubnis ersetzt keine Schweizer Konzessionserweiterung |
Der erste Check ist deshalb nicht die Stoppuhr, sondern die Domain. Die amtliche GGL-Whitelist nennt die erlaubten Internetadressen und Glücksspielarten. Ein bekanntes Logo, eine deutschsprachige Kasse oder eine App im deutschen Store beweist keine Erlaubnis.
Bei einem erlaubten Angebot ist der Status trotzdem erklärungsbedürftig. „Beantragt“ kann bedeuten, dass der Betrag aus dem Spielguthaben ausgebucht wurde. „In Prüfung“ weist meist auf Betreiberkontrollen hin. „Bearbeitet“ kann lediglich heißen, dass der Auftrag intern freigegeben wurde. Erst eine externe Zahlungsreferenz zeigt, dass Bank, Kartennetz oder Wallet den nächsten Abschnitt übernommen hat.
Fragen Sie daher nicht nur „Wo ist mein Geld?“, sondern: Wann wurde der Auszahlungsauftrag an welchen Zahlungsdienst übergeben, an welches maskierte Ziel und mit welcher Referenz? Diese vier Angaben trennen eine Casinoverzögerung von einem Problem beim Zahlungsdienstleister.
Ausstehende Casino-Auszahlungen: Daten und Kurzfazit
| Geltungsbereich | Online-Glücksspiel auf einer für Deutschland erlaubten Domain; konkrete Produktart und Erlaubnis in der Whitelist prüfen |
|---|---|
| Zentrale Aufsicht | Gemeinsame Glücksspielbehörde der Länder (GGL), daneben je nach Glücksspielart Landesbehörden |
| Wichtigste Spielkontoregel | Eine angeforderte Auszahlung ist nach § 6b Absatz 2 GlüStV 2021 unverzüglich vom Spielkonto abzuziehen |
| Verifizierung | Vor bestätigter Identität sind Auszahlungen nach § 6a Absatz 4 GlüStV 2021 nicht zulässig |
| Zahlungsziel | Auszahlung nur auf ein auf den Namen des Spielers geführtes Zahlungskonto beziehungsweise zulässiges eigenes Zahlungsinstrument |
| Universelle Auszahlungsfrist | Für den gewöhnlichen Antrag nennt der GlüStV keine einheitliche Frist bis zur Bank- oder Kartengutschrift |
| Bei Kontoschließung | Restguthaben unverzüglich, spätestens binnen fünf Werktagen; Schließung und Auszahlung gebührenfrei |
| Banklaufzeit | Herkömmliche SEPA-Überweisung kann bis zu einem Bankgeschäftstag dauern; SEPA Instant läuft grundsätzlich binnen Sekunden und rund um die Uhr |
| Betreiberbeispiel | PokerStars.de nennt je nach Auszahlungsweg eigene Prüf- und anschließende Zahlungszeiten; diese sind kein Marktstandard |
| Benötigte Nachweise | Auszahlungs-ID, Betrag, Datum/Uhrzeit, Statusfolge, Zielmethode, Betreiberantwort und externe Zahlungsreferenz |
| GGL-Beschwerdegrenze | Die GGL nimmt Hinweise auf illegales Glücksspiel und regulatorische Unregelmäßigkeiten an, bearbeitet aber keine individuellen Transaktionsbeschwerden |
| Bewertung | 7,8 / 10 |
Geprüft am 14. August 2026 anhand der aktuellen GGL-Whitelist, der GGL-Spielerschutzinformationen, §§ 6a und 6b GlüStV 2021, § 16 GwG, der Deutschen Bundesbank sowie öffentlicher Auszahlungshilfen von PokerStars.de, dessen Poker- und Vegas-Domains aktuell in der GGL-Whitelist stehen.
So verfolgen Sie eine ausstehende Auszahlung
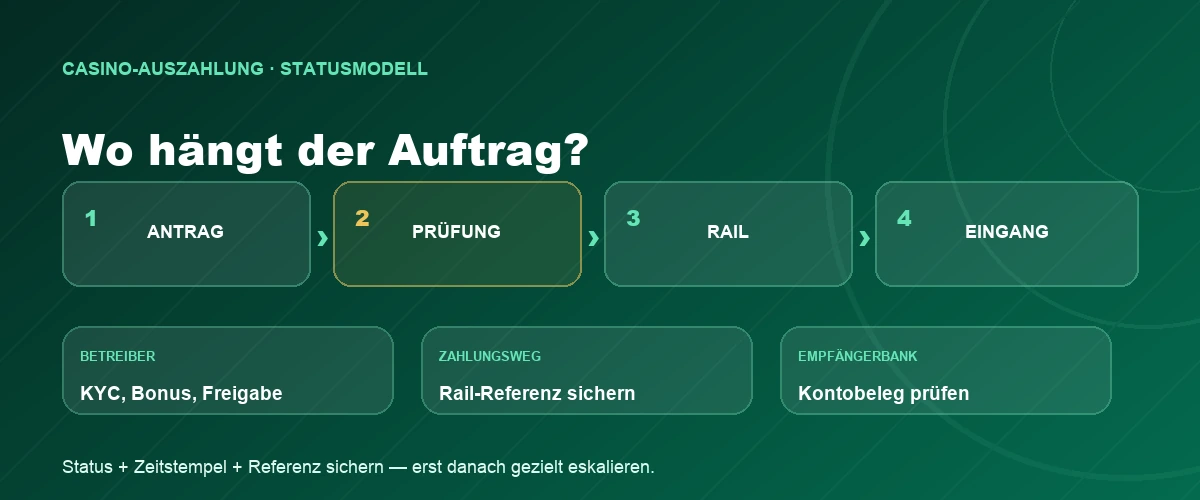
Behandeln Sie eine Auszahlung wie ein Paket mit mehreren Übergaben. Der Casinoanbieter erstellt den Auftrag, eine interne Prüfung gibt ihn frei, ein Zahlungsdienst transportiert ihn und das Empfängerinstitut bucht ihn. Eine Meldung wie „wird bearbeitet“ sagt ohne Zeitstempel und Referenz nicht, an welchem Umschlagplatz das Geld liegt.
Schritt für Schritt zur belastbaren Diagnose
- Lizenzstatus sichern. Suchen Sie die exakte Domain in der GGL-Whitelist und notieren Sie, für welche Glücksspielart sie zugelassen ist.
- Antrag dokumentieren. Speichern Sie Auszahlungs-ID, Betrag, Datum, Uhrzeit, Methode und den maskierten Zielhinweis. Ein vollständiger Screenshot ist besser als ein ausgeschnittener Status.
- Spielguthaben prüfen. Der Betrag darf nach dem Antrag nicht weiter als einsetzbares Guthaben erscheinen. Eine getrennte Zeile „ausstehende Auszahlung“ ist plausibel; weiterhin spielbares Geld wäre erklärungsbedürftig.
- Nachrichten lesen. Suchen Sie nach einer KYC-Anforderung, Bestätigung einer geänderten Bankverbindung, einem Hinweis auf Sicherheitsprüfung oder einer Rückweisung.
- Statusphase benennen lassen. Bitten Sie den Betreiber um eine klare Aussage: nur eingegangen, intern geprüft, an den Zahlungsdienst übergeben oder vom Empfänger bestätigt.
- Externe Referenz anfordern. Je nach Methode kann das eine Bankreferenz, ein End-to-End-Identifier, eine ARN für Karten oder eine Wallet-Transaktions-ID sein.
- Erst dann den Empfänger kontaktieren. Ohne bestätigten Versand kann Ihre Bank nichts suchen. Mit Referenz, Betrag und Versanddatum kann sie den Vorgang eher zuordnen.
Vermeiden Sie parallele Tickets mit unterschiedlichen Angaben. Ein einziges schriftliches Anliegen mit eindeutiger Betreffzeile schafft eine bessere Spur: „Auszahlung 4711 vom 24.08.2026 – Versandzeit und externe Referenz erbeten“. Im Chat dürfen Sie nachfassen; die Hauptchronik sollte aber per E-Mail oder im dauerhaft abrufbaren Nachrichtencenter liegen.
Eine sinnvolle Nachricht an den Anbieter
Nennen Sie nur die Informationen, die zur Zuordnung nötig sind: Name des Spielkontos, Auszahlungs-ID, Betrag, Zeitpunkt und Methode. Bitten Sie um den aktuellen Bearbeitungsschritt, das maskierte Ziel, die externe Referenz und die konkrete noch offene Voraussetzung. Formulieren Sie sachlich. Das macht aus „Bitte warten“ noch keine gute Antwort, aber aus Ihrer Anfrage eine verwertbare Akte.
Wenn Dokumente fehlen, fordern Sie eine abschließende Liste über den sicheren Kontobereich an. Laden Sie nicht auf Verdacht immer neue Kontoauszüge hoch. Unnötige Dokumente beschleunigen keine Prüfung und vergrößern nur den Datenstapel.
Technisch erklärt: internes Ledger und Zahlungsrail
Das Spielkonto ist ein internes Buchungssystem. Der Auszahlungsantrag erzeugt dort einen reservierten oder ausgebuchten Betrag. Das ist noch keine Überweisung. Nach Betreiberfreigabe entsteht ein Zahlungsauftrag an Bank, Acquirer, Kartennetz oder E-Geld-Institut. Erst danach kann eine externe Referenz existieren.
Bei einer SEPA-Überweisung durchläuft der Auftrag die Bank des Zahlers und die Bank des Empfängers. Bei einer Kartengutschrift kommen Acquirer, Kartennetz und kartenausgebende Bank hinzu. Ein Wallet kann schneller sichtbar buchen, hat aber ebenfalls Kontrollen und Schnittstellen. Die Geschwindigkeit des Rails beginnt nie vor der Freigabe des Betreibers.
Eine Rückgabe läuft umgekehrt. Ist die IBAN geschlossen, der Name nicht plausibel oder die Karte für Gutschriften ungeeignet, kann der Empfänger ablehnen. Dann muss der Zahlungsdienst den Betrag zum Betreiber zurückführen. In dieser Phase ist „abgeschlossen“ besonders missverständlich: Der erste Auftrag kann abgeschlossen sein, obwohl nun eine Rückleitung läuft.
Fristen, Kosten und realistische Schwellen
| Phase | Belastbare Aussage | Wann nachfassen? | Richtiger Ansprechpartner |
|---|---|---|---|
| Antrag im Spielkonto | Betrag muss unverzüglich aus dem verfügbaren Spielguthaben abgezogen werden | Sofort, wenn er weiterhin verspielt werden kann oder der Antrag nicht dokumentiert ist | Casinoanbieter |
| Identitätsprüfung | Ohne bestätigte Angaben darf der Anbieter nicht auszahlen | Wenn keine konkrete Dokumentliste, kein sicherer Uploadweg oder keine Eingangsbestätigung vorliegt | Casinoanbieter |
| Interne Freigabe | Keine gesetzliche Einheitsfrist bis zur Freigabe jedes normalen Antrags | Nach dem in Kasse/AGB genannten Zeitraum oder bei widersprüchlichen Statusangaben | Casinoanbieter |
| Herkömmliche SEPA-Überweisung | Nach Ausführung kann es bis zu einem Bankgeschäftstag bis zum Empfängerkonto dauern | Nach Ablauf der angegebenen Banklaufzeit mit Versandbeleg | Erst Betreiber, dann Empfängerbank |
| SEPA Instant | Rail grundsätzlich binnen Sekunden, 24/7; Betreiberprüfung bleibt vorgelagert | Wenn eine bestätigte Instant-Zahlung nicht zeitnah ankommt | Betreiber/Zahlungsdienst mit Referenz |
| Kartengutschrift | Laufzeit hängt von Eignung der Karte, Netz, Acquirer und Emittent ab | Nach dem veröffentlichten Methodenzeitraum; ARN verlangen | Betreiber und Kartenemittent |
| Kontoschließung | Restguthaben spätestens binnen fünf Werktagen und ohne Auszahlungsgebühr | Schriftlich, sobald diese Sonderfrist überschritten ist | Casinoanbieter; bei Bedarf Rechtsberatung |
Die oft genannten 24, 48 oder 72 Stunden sind keine allgemeine deutsche gesetzliche Empfangsfrist. Ein Anbieter darf einen eigenen Bearbeitungszeitraum veröffentlichen. PokerStars.de nennt zum Beispiel für bestimmte Auszahlungsaufträge eine interne Prüfung von bis zu 72 Stunden und anschließend je nach Methode weitere Tage. Das ist ein dokumentiertes Betreiberbeispiel, kein Freibrief für alle Anbieter und keine Garantie für jeden PokerStars-Fall.
Entscheidend ist, ab welchem Ereignis ein Zeitraum zählt. „Drei bis fünf Werktage“ kann ab Genehmigung, Versand oder Eingang beim Zahlungsdienst beginnen. Bitten Sie um das Startdatum in derselben Nachricht wie um die Referenz. Sonst rechnen Anbieter und Spieler mit verschiedenen Kalendern und beide behaupten, pünktlich zu sein.
Der GlüStV enthält eine klare Fünf-Werktage-Grenze für das Restguthaben bei Schließung des Spielkontos. Diese Regel darf nicht einfach auf eine gewöhnliche Einzelabhebung übertragen werden. Umgekehrt darf ein Anbieter einen offenen normalen Antrag nicht als Kontoschließung behandeln, nur weil Sie den gesamten Saldo angefordert haben.
Für die Schließung und Auszahlung des Restguthabens dürfen keine Gebühren erhoben werden. Bei einer gewöhnlichen Auszahlung können bank- oder methodenspezifische Kosten eine andere Grundlage haben; sie müssen transparent sein. Eine überraschende „Freischaltgebühr“, zusätzliche Einzahlung oder Steuerzahlung an einen angeblichen Agenten ist dagegen ein Warnsignal für Betrug.
Belege auf Smartphone und Desktop sichern
Auf dem Smartphone sollte ein Screenshot mehr zeigen als das Wort „ausstehend“. Erfassen Sie Auszahlungs-ID, Datum, Betrag und Zielmethode. Fehlen diese Angaben auf einer Seite, speichern Sie mehrere aufeinanderfolgende Ansichten. Blenden Sie Benachrichtigungsinhalte aus, die nichts mit dem Vorgang zu tun haben.
Nutzen Sie nach Möglichkeit die Export- oder Druckfunktion des Transaktionsverlaufs. Auf dem Desktop lässt sich eine Bestätigung als PDF speichern, ohne die Seite zu beschneiden. Prüfen Sie im Dokument, ob Datum und Uhrzeit die Zeitzone erkennen lassen. Bei einer späteren Auseinandersetzung ist „14:30“ ohne Datum und Zone erstaunlich wenig wert.
Bewahren Sie das Original unverändert auf und erstellen Sie zum Versenden eine geschwärzte Kopie. Bei einer IBAN reichen für viele Nachweise Name, Bank, Datum und maskierte Kontokennung. Vollständige Kartenbilder, CVV, PIN, Passwörter, TANs und Freigabecodes gehören nie in einen Support-Chat.
Öffnen Sie Links nur aus dem authentifizierten Kontobereich oder der selbst eingetippten offiziellen Domain. Betrüger verschicken während echter Wartezeiten täuschend passende Nachrichten. Ein „Zahlungsprüfer“, der Fernzugriff auf Ihr Gerät oder eine weitere Einzahlung verlangt, löst keine Auszahlung — er löst höchstens das nächste Problem aus.
Wenn die App weniger Details zeigt als die Website, wechseln Sie in den Browser. Erstellen Sie nicht vorschnell ein zweites Spielkonto. Doppelte Konten können eine legitime Prüfung auslösen und machen die Zuordnung von Zahlungsmethoden schwieriger.
Die Statuschronik einer Auszahlung richtig lesen
| Ereignis | Beleg | Offene Frage | Typischer Irrtum |
|---|---|---|---|
| Antrag erstellt | Interne ID, Zeitstempel, Betrag | Wurde der Betrag aus dem spielbaren Guthaben entfernt? | Der Antrag gilt schon als Banküberweisung |
| Prüfung gestartet | Nachricht oder Statuswechsel | Welche konkrete Prüfung läuft und was fehlt? | „KYC“ sei eine beliebig lange Pause ohne Erklärung |
| Freigabe erteilt | Bestätigungs-E-Mail | Wurde auch der externe Auftrag erstellt? | „Genehmigt“ bedeute bereits „gutgeschrieben“ |
| Zahlung versandt | Bankreferenz, ARN oder Wallet-ID | Welcher Empfänger und welche Rail-Laufzeit gelten? | Jede digitale Zahlung sei automatisch instant |
| Gutschrift eingegangen | Konto- oder Wallet-Buchung | Stimmen Betrag, Währung und Gebühren? | Die Eingangsbuchung brauche keine Kontrolle |
| Zahlung zurückgegeben | Return-Code oder Betreiberbestätigung | Warum wurde sie abgelehnt und wie wird neu ausgezahlt? | Das Geld sei endgültig verschwunden |
Eine belastbare Chronik enthält Fakten, keine Vermutungen über Absichten. Schreiben Sie etwa: „25.08., 09:14 Uhr: Antrag 4711 erstellt; 25.08., 09:15 Uhr: Betrag nicht mehr spielbar; 26.08., 12:04 Uhr: Support nennt interne Prüfung; keine Dokumente angefordert.“ So wird sichtbar, welche Information tatsächlich fehlt.
Dokumentieren Sie Statusänderungen höchstens sinnvoll, nicht zwanghaft im Minutentakt. Ein täglicher Screenshot und jede neue Nachricht reichen meist. Ständiges Aktualisieren kann den Stress erhöhen, ändert aber keinen Zahlungsauftrag.
Wenn der Betrag in das Spielguthaben zurückkehrt, setzen Sie ihn nicht aus Frust erneut ein. Sichern Sie die Buchung und fragen Sie nach dem Rückgabegrund. Eine fehlgeschlagene Bank- oder Kartengutschrift muss als Zahlungsproblem behandelt werden, nicht als Einladung zu einer weiteren Runde.
Die Trennung von Spielergeldern ist ebenfalls relevant. § 6b GlüStV verlangt, dass die verfügbaren Spielermittel getrennt von Eigenmitteln des Anbieters und gegen Insolvenz beziehungsweise Zahlungsunfähigkeit abgesichert werden. Das macht eine einzelne Auszahlung nicht automatisch schnell, schafft bei erlaubten Anbietern aber einen anderen Schutzrahmen als bei einer Offshore-Seite ohne deutsche Aufsicht.
Deutschland, Österreich und Schweiz im Vergleich
Deutschland: Maßgeblich sind die exakte Domain in der GGL-Whitelist, das deutsche Spielkonto und die Regeln des GlüStV. Der beantragte Betrag muss sofort aus dem verfügbaren Spielguthaben entfernt werden. Ohne bestätigte Identität ist eine Auszahlung nicht zulässig. Für den normalen Antrag existiert dennoch keine allgemeine Frist, die jede Bankgutschrift zu einem bestimmten Zeitpunkt garantiert.
Österreich: Das BMF führt die Konzessionäre und nennt für elektronisches Online-Glücksspiel derzeit das konzessionierte Angebot win2day.at. Eine Lizenz aus Deutschland oder einem anderen EU-/EWR-Staat berechtigt nach den österreichischen BMF-Hinweisen nicht zum Angebot in Österreich. Deutsche Status-, LUGAS- oder GGL-Aussagen dürfen deshalb nicht auf einen österreichischen Fall kopiert werden.
Schweiz: Online-Spielbanken benötigen eine Konzessionserweiterung des Bundesrats und Bewilligungen der ESBK. Die ESBK veröffentlicht die aktuellen Plattformen. Wer eine andere Website nutzt, spielt laut Behörde ohne die Garantien des bewilligten Marktes; eine mögliche Gewinnauszahlung ist dort nicht gesichert.
Die gemeinsame Methode lautet: Lizenzquelle prüfen, Auftrag und Status sichern, interne und externe Zahlungsphase trennen. Die zuständige Behörde, die konkrete Spielkontoregel und mögliche Fristen bleiben aber landesspezifisch. Deutschsprachig ist keine Jurisdiktion.
KYC, Kontoinhaberschaft und sichere Kommunikation
Eine Verifizierung ist nicht automatisch eine Schikane. § 6a GlüStV verpflichtet Anbieter, Spielerdaten zuverlässig zu prüfen; vor Bestätigung sind Auszahlungen nicht zulässig. Ändert sich die hinterlegte Bank- oder Kontoverbindung, muss auch diese erneut geprüft werden. Das erklärt, warum eine neue IBAN einen sonst einfachen Vorgang anhalten kann.
Der Anbieter sollte genau mitteilen, was fehlt. Ein Ausweisdokument beantwortet eine andere Frage als ein Kontoauszug. Für die Kontoinhaberschaft müssen Name und Kontokennung erkennbar sein; für die Herkunft der Mittel kann ein begrenzter Zeitraum relevant sein. Verlangen Sie Zweck, sichere Uploadstelle und eine vollständige Liste, bevor Sie sensible Unterlagen senden.
§ 16 GwG begrenzt den Zahlungsweg zusätzlich. Auszahlungen an den Spieler dürfen nur über zulässige Zahlungsvorgänge auf ein auf seinen Namen geführtes Zahlungskonto erfolgen. Das schützt vor Geldwäsche und Kontodiebstahl, verhindert aber spontane Umleitungen an Partner, Freunde oder neu angelegte Dritt-Wallets.
Phishing nutzt den Moment zwischen Erwartung und Unsicherheit. Prüfen Sie Absenderdomain, Zieladresse und Zertifikat. Geben Sie niemals Passwort, TAN, Karten-PIN, CVV oder Remote-Zugriff weiter. Ein legitimer Support kann eine Transaktion anhand interner Daten verfolgen; er muss nicht Ihr Online-Banking steuern.
Bewahren Sie Dokumente nicht länger als nötig in unverschlüsselten Download-Ordnern auf. Löschen Sie übermittelte Kopien aus öffentlichen Cloud-Links und aus dem Papierkorb gemeinsam genutzter Geräte. Die Nachweiskette soll vollständig sein, nicht frei zugänglich.
Spielerschutz während einer verzögerten Auszahlung
Keine Zahlungsmethode verändert die Gewinnchance eines Spiels. Eine schnelle Auszahlung macht ein Spiel nicht fairer, und eine verzögerte Auszahlung rechtfertigt keine neuen Einsätze. Gerade die Wartezeit kann den Impuls auslösen, eine stornierbare Auszahlung zurückzuholen und weiterzuspielen.
Der GlüStV begegnet diesem Risiko, indem der beantragte Betrag sofort aus dem Spielguthaben abgezogen werden muss. Wenn eine Oberfläche eine Stornierung zulässt und den Betrag wieder spielbar macht, ist das keine Empfehlung. Sichern Sie zuerst den ursprünglichen Antrag und fragen Sie nach der Ursache, bevor Sie irgendeine Änderung vornehmen.
LUGAS und das anbieterübergreifende Einzahlungslimit betreffen Einzahlungen, nicht die Höhe einer legitimen Auszahlung. Ein Anbieter darf einen Gewinn nicht mit der Behauptung zurückhalten, er überschreite Ihr monatliches Einzahlungslimit. KYC-, Betrugs- und Geldwäscheprüfungen bleiben davon getrennt.
OASIS sperrt die weitere Teilnahme an den erfassten Glücksspielen. Eine Sperre ist kein Verzicht auf vorhandenes Guthaben. Falls Sie während einer Auszahlung gesperrt werden, kommunizieren Sie über den vorgesehenen Supportweg und verlangen Sie eine Auszahlung auf das verifizierte eigene Konto, ohne ein neues Spielkonto zu eröffnen.
Wenn das Warten den Drang auslöst, erneut einzuzahlen, Verluste zurückzuholen oder ständig zu spielen, holen Sie Abstand und Unterstützung. Das BIÖG-Beratungstelefon zur Glücksspielsucht ist unter 0800 1 37 27 00 kostenfrei und anonym erreichbar. Check dein Spiel bietet außerdem Online-Beratung und Hilfe vor Ort.
Eskalation jenseits des Casino-Kassenbereichs
Beginnen Sie schriftlich beim Anbieter. Beschreiben Sie den Vorgang chronologisch, nennen Sie Auszahlungs-ID und Betrag und fordern Sie eine schriftliche Stellungnahme. Setzen Sie keine künstliche Zwei-Stunden-Frist. Orientieren Sie sich am veröffentlichten Bearbeitungszeitraum, benennen Sie aber klar, welche Information fehlt.
Wenn der Betreiber bestätigt, dass die Zahlung versandt wurde, wechseln Sie mit der externen Referenz zum Zahlungsdienst oder zur Empfängerbank. Die BaFin empfiehlt bei Problemen mit beaufsichtigten Finanzunternehmen zunächst eine schriftliche Beschwerde beim Unternehmen und eine schriftliche Antwort. Danach können je nach Institut Ombudsstelle, Schlichtungsstelle oder BaFin relevant sein; die BaFin entscheidet jedoch keine individuellen Zahlungsansprüche.
Die GGL hat eine andere Aufgabe. Sie nimmt Hinweise auf unerlaubtes Glücksspiel, Werbung, regulatorische Unregelmäßigkeiten und Geldwäscheverdacht entgegen. Auf ihrer Beschwerdeseite stellt sie ausdrücklich klar, dass sie keine Beschwerden über einzelne Transaktionen mit einem Glücksspielanbieter bearbeitet. Melden Sie dort also eine regulatorische Auffälligkeit, erwarten Sie aber keine persönliche Inkassoentscheidung.
Bei einem nicht gelisteten Anbieter ist die Lage riskanter. Sichern Sie Domain, Zahlungsverlauf, Kommunikation und Lizenzbehauptungen. Zahlen Sie keine angebliche Steuer, Freigabegebühr oder weitere „Verifizierungseinzahlung“. Die GGL warnt, dass ausbleibende Gewinnauszahlungen und übermäßige Anforderungen typische Risiken illegaler Angebote sind.
Für eine erhebliche Summe oder eine streitige Vertragsauslegung kann individuelle Beratung sinnvoll sein. Nur Schlichtungsstellen und Gerichte können je nach Zuständigkeit einen Einzelfall verbindlich klären. Dieser Ratgeber ordnet den Ablauf ein, ersetzt aber keine Rechtsberatung.
Typische Fälle und der jeweils fehlende Beleg
„Seit gestern ausstehend“: Meist fehlt noch die Einordnung der Betreiberfrist. Prüfen Sie Antrag, Abzug vom Spielguthaben und Dokumentenpostfach. Eine sofortige Beschwerde an die Bank ist zu früh, solange kein Versand bestätigt ist.
„Der Anbieter sagt bezahlt, die Bank sieht nichts“: Hier fehlt die externe Referenz. Eine bloße Chat-Antwort ist kein Zahlungsbeleg. Fordern Sie Versanddatum, Zielkennung und Bankreferenz beziehungsweise ARN.
„Neue IBAN hinterlegt“: Eine erneute Prüfung ist rechtlich nachvollziehbar. Der schnelle Weg ist nicht die Auszahlung an eine fremde IBAN, sondern ein sauberer Nachweis des neuen eigenen Kontos.
„Karte ist abgelaufen“: Eine Gutschrift kann je nach Emittent an das verbundene Konto weitergeleitet oder zurückgewiesen werden. Der Betreiber darf nicht raten. Warten Sie den dokumentierten Rückgabeweg ab und lassen Sie danach auf ein verifiziertes zulässiges Ziel neu auszahlen.
„Auszahlung zurück im Spielguthaben“: Das ist ein neuer Buchungsvorgang. Sichern Sie Zeitpunkt und Betrag, spielen Sie das Geld nicht erneut und fragen Sie nach dem Rückgabegrund. Die nächste Seite dieser Serie behandelt abgelehnte Auszahlungen ausführlich.
„Support verlangt immer neue Unterlagen“: Fordern Sie eine konsolidierte Liste und die konkrete offene Prüffrage. Ein Anbieter kann gesetzlich zu Prüfungen verpflichtet sein; eine unstrukturierte Endlosschleife ist trotzdem kein brauchbares Beschwerdemanagement.
Der größte Vorteil des regulierten Rahmens ist nicht eine magische Sofortzahlung, sondern die Trennbarkeit der Schritte: Spielkonto, Identitätsprüfung, Zahlungsauftrag und Empfang. Der größte Nachteil bleibt die Oberfläche. Viele Statusmeldungen sind so knapp, dass ein Wetterbericht mit „Wetter vorhanden“ ähnlich hilfreich wäre.
Fazit: Erst die Phase klären, dann die Frist
| Kategorie | Punkte | Begründung |
|---|---|---|
| Rechtlicher Schutz | 8,6/10 | Sofortiger Abzug, Verifizierung, Namensgleichheit und getrennte Spielermittel schaffen einen belastbaren Rahmen |
| Statusklarheit | 6,5/10 | Begriffe wie ausstehend, bearbeitet und abgeschlossen sind zwischen Anbietern nicht standardisiert |
| Nachverfolgbarkeit | 8,1/10 | Mit externer Referenz lässt sich der Übergang zum Zahlungsdienst sauber belegen |
| Geschwindigkeit | 7,4/10 | Moderne Rails sind schnell, Betreiberprüfung und Empfängerprozesse bleiben jedoch vorgelagert oder nachgelagert |
| Beschwerdeweg | 8,2/10 | Schriftliche Betreiber- und Finanzbeschwerden sind möglich, die GGL löst aber keine individuellen Transaktionsfälle |
Vorteile
- Der beantragte Betrag muss sofort aus dem verfügbaren Spielguthaben entfernt werden
- Identität und eigenes Zahlungskonto schaffen eine nachvollziehbare Auszahlungskette
- Getrennt verwahrte Spielermittel stärken den Schutz bei erlaubten Anbietern
- Externe Zahlungsreferenzen ermöglichen eine klare Trennung zwischen Betreiber und Empfängerbank
Nachteile
- Es gibt keine universelle deutsche Empfangsfrist für jede gewöhnliche Auszahlung
- Statusbegriffe sind zwischen Kassen und Zahlungsmethoden uneinheitlich
- KYC und Änderungen der Bankverbindung können den Vorgang spürbar verlängern
- Die GGL bearbeitet keine individuellen Streitfälle über Glücksspieltransaktionen
Geeignet für: Spielerinnen und Spieler, deren Auszahlung bei einer für Deutschland erlaubten Domain als beantragt, ausstehend, in Prüfung oder bearbeitet angezeigt wird und die den richtigen Ansprechpartner bestimmen möchten.
Nicht geeignet für: pauschale Versprechen, dass eine Auszahlung innerhalb einer festen Stundenzahl eintreffen müsse. Prüfen Sie stattdessen den Betreiberzeitraum und anschließend die dokumentierte Laufzeit der tatsächlich verwendeten Methode.
Alternativen: Wenn ein Zahlungsweg wiederholt Gutschriften ablehnt, kann nach dokumentierter Rückgabe eine verifizierte Banküberweisung auf das eigene Konto sinnvoll sein. Ändern Sie das Ziel nicht während eines laufenden Auftrags ohne Rücksprache. Unsere bereits geplanten Ratgeber zu abgelehnten und zurückgebuchten Auszahlungen vertiefen diese Sonderfälle.
So haben wir recherchiert
Wir haben die Rechtslage nicht aus einem ausländischen Ratgeber übertragen. Grundlage sind die GGL-Whitelist und ihre aktuellen Spielerschutz- und Beschwerdeinformationen, die konsolidierten Vorschriften zu Spielkonto und Zahlungen im GlüStV 2021 sowie § 16 GwG. Für den Unterschied zwischen Betreiberstatus und Banklaufzeit haben wir die Deutsche Bundesbank herangezogen.
Als Betreiberbeispiel dient PokerStars.de, weil die GGL-Whitelist die Domain aktuell für Online-Poker und den Bereich `/vegas` für virtuelle Automatenspiele führt. Die öffentlichen Hilfeseiten nennen unterschiedliche Prüf-, Bank-, Karten- und Walletzeiten. Wir verwenden diese Angaben nur als Beispiel für die Phasentrennung, nicht als Durchschnitt des deutschen Marktes.
Österreich und die Schweiz wurden ausschließlich mit den aktuellen Behördeninformationen des BMF beziehungsweise der ESBK abgegrenzt. Die englische Paarseite mit Post-ID 77684 wurde zur technischen Sprachverknüpfung geprüft; deutsche Rechtsaussagen, Beispiele, Wertung und Formulierungen sind neu recherchiert.
Stand der Prüfung: 14. August 2026. Anbieterbedingungen, Whitelist-Einträge und Banklaufzeiten können sich ändern. Sachliche Korrekturhinweise mit Primärquelle senden Sie bitte an hello@xonmedia.com.
Häufige Fragen zu ausstehenden Casino-Auszahlungen
Wie lange darf eine Casino-Auszahlung in Deutschland ausstehend sein?
Für gewöhnliche Auszahlungsanträge gibt es keine einheitliche gesetzliche Frist bis zur Gutschrift auf jedem Bank-, Karten- oder Walletkonto. Der Betrag muss aber sofort aus dem verfügbaren Spielguthaben abgezogen werden. Danach gelten Betreiberprüfung und Laufzeit der konkreten Zahlungsmethode.
Muss das Geld nach 24 Stunden auf meinem Bankkonto sein?
Nein. Eine allgemeine deutsche 24-Stunden-Empfangsgarantie gibt es nicht. Prüfen Sie, welchen Bearbeitungszeitraum der erlaubte Anbieter veröffentlicht und wann er den Auftrag nachweislich an Bank oder Zahlungsdienst übergeben hat.
Warum verlangt das Casino vor der Auszahlung Dokumente?
Der Anbieter muss Identität und Zahlungsangaben prüfen. Vor bestätigter Identität sind Auszahlungen nicht zulässig. Verlangen Sie eine vollständige Dokumentliste und laden Sie Unterlagen nur im sicheren, authentifizierten Kontobereich hoch.
Welche Referenz brauche ich, wenn das Casino die Zahlung versandt hat?
Bitten Sie um Versanddatum, maskiertes Ziel und eine externe Referenz. Das kann eine Bank- oder End-to-End-Referenz, eine ARN für eine Kartengutschrift oder die Transaktions-ID eines Wallets sein.
Darf ich eine ausstehende Auszahlung stornieren?
Eine Kasse kann diese Funktion anbieten, doch eine Stornierung kann den Vorgang zurücksetzen und den Betrag wieder spielbar machen. Klären Sie zuerst den Grund der Verzögerung und sichern Sie die ursprüngliche Chronik.
Kann ich die Auszahlung auf das Konto einer anderen Person umleiten?
In der Regel nein. Deutsche Spielkonto- und Geldwäscheregeln verlangen ein zulässiges, auf den Namen des Spielers geführtes Zahlungskonto. Eine neue eigene Bankverbindung muss der Anbieter erneut prüfen.
Hilft die GGL bei einer einzelnen ausstehenden Auszahlung?
Die GGL nimmt Hinweise auf illegale Angebote und regulatorische Unregelmäßigkeiten entgegen, bearbeitet aber nach eigener Aussage keine individuellen Transaktionsbeschwerden. Beginnen Sie schriftlich beim Anbieter und verfolgen Sie einen versandten Auftrag mit Zahlungsdienst oder Bank.
Was gilt, wenn ich mein Spielkonto geschlossen habe?
Bei einer Kontoschließung muss der Anbieter das Restguthaben unverzüglich, spätestens binnen fünf Werktagen, auf das Konto des Spielers überweisen. Für die Schließung und diese Auszahlung dürfen keine Gebühren erhoben werden.
18+. Glücksspiel kann abhängig machen. Spielen Sie nicht weiter, um eine verzögerte Auszahlung emotional „auszugleichen“. Kostenfreie und anonyme Hilfe: BIÖG-Beratungstelefon 0800 1 37 27 00 und check-dein-spiel.de.