
Von Lukas Brandt, Redakteur für Zahlungsmethoden · Veröffentlicht am
Eine abgelehnte Casino-Auszahlung ist ein Ereignis, kein Urteil darüber, wem das Guthaben zusteht. Entscheidend ist, welcher Beteiligte den Vorgang in welcher Phase gestoppt hat. Fehlt die Verifizierung, konnte die Auszahlungsanweisung nicht erzeugt werden oder hat die Empfängerbank eine schon versandte Zahlung zurückgegeben? Dieser Ratgeber baut aus Status, Buchungen und Referenzen eine überprüfbare Antwort. Für Transparenz, Schutz und Lösbarkeit des regulierten Ablaufs vergeben wir 7,7 von 10 Punkten.
Was „Auszahlung abgelehnt“ auf einer deutschen Casino-Domain bedeutet
| Markt | Erlaubnis prüfen | Was eine Ablehnung bedeuten kann | Was nicht übertragen werden darf |
|---|---|---|---|
| Deutschland | Exakte Domain und Glücksspielart in der GGL-Whitelist | Betreiberprüfung nicht bestanden, technische Zahlungsanweisung gescheitert oder extern versandte Zahlung zurückgegeben | Ausländische Lizenzregeln, pauschale 24-Stunden-Fristen und eine angeblich gesetzliche Pflicht zur identischen Einzahlungsmethode |
| Österreich | Konzessioniertes Angebot anhand der BMF-Informationen | Bearbeitung nach österreichischem Recht und den Bedingungen des konzessionierten Angebots | GGL-Whitelist, LUGAS und deutsche Spielkontoregeln |
| Schweiz | Online-Plattform auf der aktuellen ESBK-Liste | Casinoentscheidung und Schweizer Zahlungsweg bleiben getrennte Vorgänge | Eine deutsche oder andere ausländische Erlaubnis als Ersatz für die Schweizer Bewilligung |
Prüfen Sie zuerst die Internetadresse, nicht nur den Markennamen. Die Whitelist der Gemeinsamen Glücksspielbehörde der Länder führt erlaubte Domains und die jeweils genehmigten Glücksspielarten. Eine deutschsprachige Oberfläche, ein Euro-Konto oder eine App im deutschen Store ist dafür kein Ersatz.
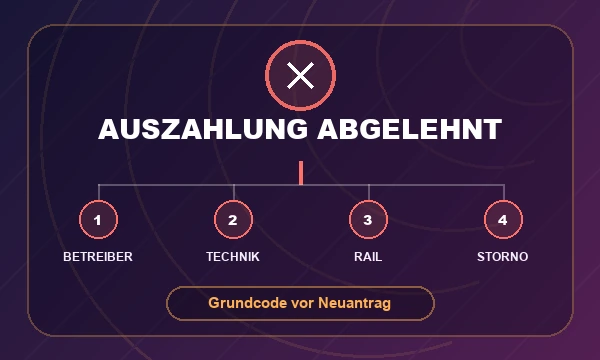
Auf einer erlaubten deutschen Domain kann „abgelehnt“ mindestens vier verschiedene Abläufe beschreiben. Erstens stoppt der Betreiber den Auftrag vor dem Versand, etwa weil Identitätsdaten oder die neue Bankverbindung nicht bestätigt sind. Zweitens kann die Kasse keine gültige Zahlungsanweisung erzeugen, beispielsweise wegen einer fehlerhaften IBAN oder einer Karte, die keine Gutschriften annimmt. Drittens kann Bank, Kartennetz oder Wallet eine bereits gesendete Zahlung zurückgeben. Viertens kann ein Antrag vom Spieler storniert oder systemseitig nach einer Zeitüberschreitung aufgehoben worden sein.
Diese Varianten führen zum selben Oberflächenwort, brauchen aber andere Belege. Bei einer internen Ablehnung zählen Auszahlungs-ID, Grundcode und Dokumentenanforderung. Nach bestätigtem Versand braucht es eine externe Bankreferenz, eine ARN für eine Kartengutschrift oder eine Wallet-Transaktions-ID. Bei einer Rückgabe kommen Rückgabezeitpunkt, Empfängerantwort und die erneute Buchung im Spielkonto hinzu.
Abgelehnte Casino-Auszahlungen: Daten und Kurzfazit
| Geltungsbereich | Auszahlungen von einer für Deutschland erlaubten Online-Glücksspiel-Domain |
|---|---|
| Erster Prüfpunkt | Wer hat was abgelehnt: Betreiber, technische Zahlungsanweisung, Zahlungsdienst/Empfänger oder eine Stornierung? |
| Identitätsregel | Vor Bestätigung der Identität sind Auszahlungen nach § 6a Absatz 4 GlüStV 2021 nicht zulässig |
| Geänderte Zahlungsdaten | Eine neue Bank- oder Zahlungsverbindung muss erneut verifiziert werden; bis dahin ist eine Auszahlung grundsätzlich nur auf die alte bestätigte Verbindung möglich |
| Kontoinhaber | Auszahlungen dürfen nur über ein zulässiges, auf den Namen des Spielers geführtes Zahlungskonto abgewickelt werden |
| Nach dem Antrag | Der angeforderte Betrag ist unverzüglich vom verfügbaren Spielguthaben abzuziehen |
| Nach einer Rückgabe | Rückgabegrund, Zeitstempel und erneute Gutschrift müssen als eigener Vorgang dokumentiert werden |
| Universelle Frist | Keine einheitliche gesetzliche Frist für Prüfung, Ablehnung und Neuauszahlung jedes gewöhnlichen Antrags |
| Sonderfall Kontoschließung | Restguthaben unverzüglich, spätestens innerhalb von fünf Werktagen, ohne Gebühr für Schließung und Auszahlung |
| Keine gesetzliche Pauschale | „Immer zurück zur Einzahlungsmethode“ kann Betreiber- oder Netzregel sein, ist aber keine allgemeine Formulierung des deutschen Rechts |
| Beschwerdegrenze | Die GGL bearbeitet keine individuellen Transaktions- oder zivilrechtlichen Auszahlungsansprüche |
| Bewertung | 7,7 / 10 |
Geprüft am 14. August 2026 anhand der aktuellen GGL-Whitelist und GGL-Spielerschutzinformationen, §§ 6a und 6b GlüStV 2021, § 16 GwG, der Deutschen Bundesbank sowie aktueller öffentlicher Hilfeseiten eines in der Whitelist geführten Betreibers.
Ablehnungsgrund finden und Auszahlung korrekt neu beantragen
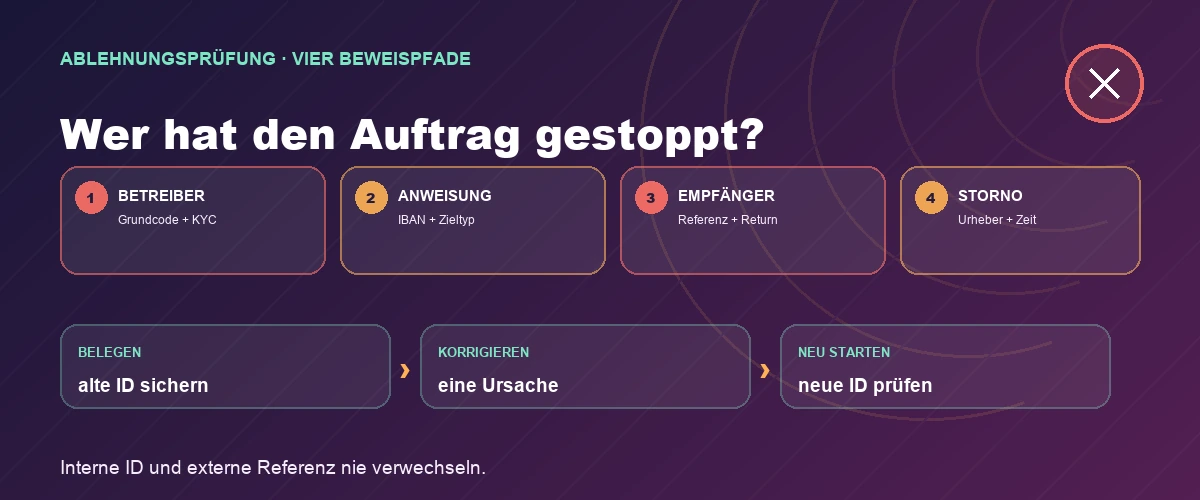
Beginnen Sie nicht mit einem zweiten Antrag. Ein neuer Versuch mit denselben ungeklärten Daten kann erneut scheitern und erzeugt zusätzliche Buchungen, die später schwer auseinanderzuhalten sind. Sichern Sie zuerst die gescheiterte Transaktion und ordnen Sie sie einem der vier Pfade zu.
| Pfad | Erkennbarer Beleg | Typische offene Frage | Nächster sinnvoller Schritt |
|---|---|---|---|
| Betreiber lehnt vor Versand ab | Interner Status, Grundcode, KYC- oder Sicherheitsnachricht; keine externe Referenz | Welche konkrete Voraussetzung fehlt und auf welcher Grundlage? | Vollständige Anforderung schriftlich bestätigen lassen und nur diese Voraussetzung beheben |
| Zahlungsanweisung scheitert | Fehler direkt beim Absenden oder kurz danach; keine Versandbestätigung | Ist IBAN, Karte, Wallet, Land, Währung oder Zieltyp ungeeignet? | Gespeicherte Daten maskiert abgleichen und zulässiges eigenes Ziel verifizieren |
| Externe Zahlung wird zurückgegeben | Betreiber nennt Versanddatum und Referenz; später Return-/Reversal-Ereignis | Welches Institut gab aus welchem dokumentierten Grund zurück? | Trace oder ARN prüfen, Rückbuchung zum Betreiber abwarten, dann neu routen |
| Antrag storniert oder abgelaufen | Stornozeitpunkt, Bedienaktion oder automatische Ablaufmeldung | Wer hat storniert und wann wurde der Betrag wieder spielbar? | Chronik sichern, Ursache für Ablauf klären und erst danach neu beantragen |
Schritt 1: Den alten Auftrag einfrieren
Notieren Sie Auszahlungs-ID, Betrag, Währung, Datum, Uhrzeit, gewählte Methode und die maskierte Zielkennung. Speichern Sie die Ablehnungsmeldung vollständig, einschließlich Grundcode und Links zu weiteren Anweisungen. Halten Sie außerdem fest, ob und wann der Betrag wieder im Spielguthaben erschien. Nutzen Sie dieses Geld bis zur Klärung nicht erneut.
Schritt 2: Intern oder extern trennen
Fragen Sie den Anbieter ausdrücklich, ob jemals ein externer Zahlungsauftrag erzeugt wurde. Lautet die Antwort nein, liegt die Verantwortung für Diagnose und Korrektur zunächst beim Betreiber. Lautet sie ja, verlangen Sie Versanddatum, maskiertes Ziel und die passende externe Referenz. Eine Formulierung wie „von uns bearbeitet“ beantwortet die Frage nicht.
Schritt 3: Eigene Daten gegenprüfen
Vergleichen Sie den Namen im Spielkonto mit dem Kontoinhaber der Bank, Karte oder Wallet. Prüfen Sie die IBAN Zeichen für Zeichen und nicht nur die letzten vier Stellen. Die Prüfziffer einer IBAN kann viele Tippfehler erkennen, ersetzt aber keine Prüfung, ob das Konto noch existiert und Ihnen gehört. Bei einer Karte muss zusätzlich geklärt werden, ob sie Gutschriften auf diesem Weg annimmt.
Schritt 4: Eine vollständige Mängelliste verlangen
Wenn KYC oder Sicherheit genannt werden, bitten Sie um eine konsolidierte Liste der noch offenen Punkte, den sicheren Uploadweg und eine Eingangsbestätigung. § 6a GlüStV verlangt eine bestätigte Identität vor der Auszahlung und eine erneute Prüfung geänderter Daten. Das rechtfertigt eine konkrete Prüfung, nicht eine endlose Folge unspezifischer Dokumentwünsche.
Schritt 5: Nur eine Ursache korrigieren
Ändern Sie nicht gleichzeitig Anschrift, Mobilnummer, Bankverbindung und Auszahlungsmethode, wenn nur die IBAN falsch war. Jede weitere Änderung kann selbst eine erneute Verifizierung auslösen. Reichen Sie die angeforderte Korrektur über den authentifizierten Kontobereich ein und speichern Sie die Bestätigung.
Schritt 6: Einen sauberen Neuantrag erstellen
Beantragen Sie die Auszahlung erst, nachdem der Betreiber die Korrektur bestätigt oder eine zurückgegebene Zahlung wieder ordnungsgemäß eingebucht hat. Verwenden Sie ein eigenes, verifiziertes und zulässiges Zahlungsziel. Verweisen Sie im neuen Supportvorgang auf die alte Auszahlungs-ID, ohne zwei parallele Auszahlungen über denselben Betrag zu erzeugen.
Schritt 7: Den neuen Vorgang separat verfolgen
Der Neuantrag braucht eine neue ID und einen neuen Zeitstempel. Vermischen Sie die Bearbeitungsdauer nicht mit der des abgelehnten Auftrags. Sobald der neue Auftrag versandt wurde, beginnt die Laufzeit des konkreten Zahlungsrails; vorher läuft nur die Betreiberprüfung.
Fristen, Beträge, Gebühren und falsche Pauschalregeln
Für eine gewöhnliche Casino-Auszahlung gibt es keine einzige deutsche Zahl, nach deren Ablauf jede Ablehnung automatisch unzulässig wäre. Identitätsprüfung, Betreiberentscheidung, Banklaufzeit und Rückleitung sind getrennte Abschnitte. Eine Fristangabe ist nur brauchbar, wenn ihr Startpunkt und ihr Gegenstand genannt werden.
Die klare gesetzliche Sonderregel betrifft die Schließung des Spielkontos: Verbleibendes Guthaben ist unverzüglich, spätestens innerhalb von fünf Werktagen, zu überweisen. Für Schließung und diese Auszahlung dürfen keine Gebühren verlangt werden. Diese Fünf-Tage-Regel darf nicht als allgemeine Frist für jeden Neuantrag ausgegeben werden; sie darf aber auch nicht ignoriert werden, wenn das Konto tatsächlich geschlossen wurde.
Nach der tatsächlichen Ausführung einer herkömmlichen SEPA-Überweisung kann die Gutschrift laut Bundesbank bis zu einem Bankgeschäftstag dauern. Das sagt nichts darüber, wie lange ein Casino vor der Ausführung prüft. SEPA Instant läuft grundsätzlich binnen Sekunden und rund um die Uhr, doch auch hier bleibt die Betreiberfreigabe vorgelagert. Der Eintrag „genehmigt“ ist noch kein Beweis für einen ausgeführten Bankauftrag.
Öffentliche PokerStars.de-Hilfeseiten zeigen, wie anbieter- und methodenspezifisch Regeln sein können: Dort werden Auszahlungen zunächst an bestimmte in den vergangenen zwölf Monaten verwendete Einzahlungsmethoden zurückgeführt. Für Karten gelten zusätzliche Anforderungen wie Gültigkeit und Eignung für eingehende Gutschriften. Das sind dokumentierte Betreiberbedingungen, keine allgemeine deutsche gesetzliche Pflicht für jedes Casino.
Eine Ablehnung darf nicht mit einer neuen Einzahlung „freigeschaltet“ werden müssen. Ein legitimer Betreiber kann Belege, eine passende Auszahlungsmethode oder die Klärung einer vertraglichen Umsatzbedingung verlangen. Eine zusätzliche Einzahlung, angebliche Steuerzahlung oder private Überweisung an einen Agenten ist keine normale Reparatur eines Zahlungsauftrags.
Wird ein Bonusgrund genannt, verlangen Sie die konkrete Regel, den Annahmezeitpunkt und die Umsatzberechnung. „Bonusprüfung“ beweist weder ein Recht zur Einziehung noch die Rechtswidrigkeit der Ablehnung.
Ablehnungsspuren auf Smartphone und Desktop sichern
Auf dem Smartphone zeigen Kassen häufig nur einen verkürzten Status. Öffnen Sie die Detailansicht und erfassen Sie ID, Betrag, Zeitpunkt, Methode und Zielkennung in einer zusammenhängenden Bildfolge. Wenn eine Fehlermeldung nur kurz erscheint, nutzen Sie die Bildschirmaufnahmefunktion, ohne dabei Passwort, PIN, TAN oder andere Konten einzublenden.
Auf dem Desktop sollten Sie den Transaktionsverlauf als PDF speichern oder drucken. Die GGL erläutert, dass die Ein- und Auszahlungen sowie die Kontohistorie der vergangenen zwölf Monate einsehbar sein sollen und eine vollständige Transaktionsliste kostenlos angefordert werden kann. Fordern Sie diese Liste an, wenn die Oberfläche alte Statusänderungen überschreibt.
Sichern Sie E-Mails mit vollständigem Absender und Zeitstempel. Eine weitergeleitete Textkopie verliert technische Angaben und kann versehentlich Inhalte verändern. Bewahren Sie das Original auf und erstellen Sie für Support oder Beratung eine geschwärzte Kopie. Schwärzen Sie nur irrelevante Umsätze, nicht Name, Datum, relevante Buchung und maskierte Kontokennung.
Benennen Sie Dateien chronologisch, damit eine alte Fehlermeldung nicht dem Neuantrag zugeordnet wird. Öffnen Sie Dokumentenlinks nur über die selbst aufgerufene Domain oder die authentifizierte App. Kein seriöser Support braucht Fernzugriff, TAN, CVV oder Online-Banking-Passwort.
Antrag, Ablehnung, Rückgabe und Gutschrift als Buchungschronik
| Ereignis | Erwarteter Nachweis | Bedeutung | Nicht vorschnell folgern |
|---|---|---|---|
| Auszahlung beantragt | Interne ID, Betrag, Zeitstempel | Der Betrag muss aus dem verfügbaren Spielguthaben entfernt werden | Dass bereits eine Bankzahlung existiert |
| Intern abgelehnt | Grundcode, Nachricht, fehlende Voraussetzung | Kein Versand, Ursache liegt im Betreiberprozess oder in den Antragsdaten | Dass die Bank das Geld zurückgewiesen hat |
| Extern versandt | Versandzeit, Ziel und Bankreferenz/ARN/Wallet-ID | Zahlungsdienst oder Empfänger kann nun prüfen | Dass die Gutschrift endgültig abgeschlossen ist |
| Extern zurückgegeben | Return-/Reversal-Nachweis und Rückgabegrund | Der erste Zahlungsauftrag ist gescheitert; eine Rückleitung läuft | Dass das Guthaben sofort wieder verfügbar sein muss |
| Im Spielkonto gutgeschrieben | Neue Ledgerzeile mit Betrag und Zeitpunkt | Der Rücklauf ist beim Betreiber verbucht | Dass der unveränderte Neuantrag erfolgreich wäre |
| Neu beantragt | Neue Auszahlungs-ID und bestätigtes Ziel | Ein eigenständiger Vorgang beginnt | Dass alte und neue Bearbeitungszeit addiert werden können |
§ 6b Absatz 2 GlüStV verlangt, dass ein zur Auszahlung angeforderter Betrag unverzüglich vom Spielkonto abgezogen wird. Kehrt er nach einer Ablehnung zurück, sollte das als eigene Buchung erscheinen. Fehlt die Rückbuchung, fragen Sie nicht nur nach dem Kontostand, sondern nach dem Ledgerereignis und dessen Wertstellung.
Eine Rückgabe braucht Zeit, weil dieselbe Kette in umgekehrter Richtung durchlaufen werden kann. Die Empfängerbank oder der Kartenemittent lehnt ab, der Zahlungsdienst leitet zurück, der Betreiber ordnet den Betrag dem Spielkonto zu. Dazwischen kann das Geld weder beim Empfänger sichtbar noch beim Casino bereits wieder spielbar sein. Das ist ein Zwischenzustand, der durch eine externe Referenz und einen Rücklaufstatus belegt werden sollte.
Die Kontohistorie hilft auch bei einem Streit über Stornierung. Prüfen Sie, ob eine Bedienaktion protokolliert wurde, ob der Betreiber automatisch stornierte oder ob nur eine externe Zahlung zurückkam. Ein „Storno“ ohne Urheber und Zeitstempel ist keine ausreichende Erklärung.
Bei einem erlaubten Anbieter verlangt § 6b außerdem eine Trennung verfügbarer Spielermittel von den Eigenmitteln des Unternehmens und Schutz gegen Insolvenz oder Zahlungsunfähigkeit. Das garantiert keine sofortige Einzeltransaktion, macht die korrekte interne Buchung aber zu einem zentralen Bestandteil des regulierten Kontos.
Deutschland, Österreich und Schweiz sauber auseinanderhalten
Deutschland: Maßgeblich sind die konkrete Domain in der GGL-Whitelist, die bestätigte Spieleridentität und das eigene Zahlungskonto. Geänderte Zahlungsdaten müssen erneut geprüft werden. Bis zur Bestätigung einer neuen Verbindung sieht § 6a grundsätzlich nur eine Auszahlung auf die bisherige Verbindung vor. Die GGL ist Aufsicht, aber keine Inkassostelle für den individuellen Auszahlungsanspruch.
Österreich: Das österreichische Bundesministerium für Finanzen führt die Konzessionäre und nennt das elektronische Online-Angebot unter der Bundeskonzession der Österreichischen Lotterien auf win2day.at. Ein deutscher Whitelist-Eintrag beantwortet daher keine österreichische Erlaubnis- oder Auszahlungsfrage. Prüfen Sie die österreichische Konzession und die dortigen Vertrags- und Zahlungswege separat.
Schweiz: Online-Spielbanken brauchen eine Erweiterung ihrer eidgenössischen Konzession und die Plattform muss auf der aktuellen Liste der Eidgenössischen Spielbankenkommission erscheinen. Auch dort sind Casinoentscheidung, Zahlungsdienst und Empfängerinstitut getrennte Stationen. Deutsche Paragraphen und GGL-Beschwerdewege gelten nicht für den Schweizer Einzelfall.
Der gemeinsame praktische Grundsatz lautet nur: Identifizieren Sie Domain, zuständige Aufsicht, Vertragspartei und tatsächlichen Zahlungsrail. Übertragen Sie keine Frist, KYC-Formulierung oder Beschwerdeadresse über die Grenze. Selbst gleich benannte Marken können in den drei Märkten von unterschiedlichen Gesellschaften und Lizenzen getragen werden.
KYC, eigenes Zahlungskonto und sicherer Dokumentenaustausch
Nach § 6a GlüStV muss der Anbieter die Identität bestätigen; vorher sind Auszahlungen nicht zulässig. Ändern sich persönliche Daten oder Bank- und Zahlungsverbindungen, ist eine erneute Verifizierung vorgesehen. Eine Ablehnung wegen einer ungeklärten Änderung ist deshalb nicht automatisch eine Schikane. Der Anbieter sollte jedoch benennen können, welche Angabe abweicht und welcher Nachweis sie klärt.
§ 6b GlüStV und § 16 Absatz 7 GwG stützen die Auszahlung auf ein zulässiges Zahlungskonto, das auf den Namen des Spielers geführt wird. Das schließt die spontane Umleitung auf das Konto eines Freundes, Partners oder Vermittlers aus. Es bedeutet nicht, dass jeder Anbieter gesetzlich immer exakt auf dieselbe Karte auszahlen muss, mit der irgendwann eingezahlt wurde. Solche Closed-Loop-Regeln können aus Betreiberbedingungen oder Zahlungsnetzvorgaben folgen und müssen als solche bezeichnet werden.
Bei einer neuen IBAN kann der Anbieter einen Kontoinhabernachweis verlangen. Eine geeignete Bestätigung zeigt Namen, Bank und die relevante Kontokennung, ohne alle privaten Umsätze offenzulegen. Bei einer Sicherheitsprüfung nennt PokerStars.de als öffentliches Betreiberbeispiel einen amtlichen Lichtbildausweis und einen aktuellen Adressnachweis; Umfang und zulässige Dokumente müssen im konkreten Casino geprüft werden.
Laden Sie Dokumente ausschließlich über den sicheren Kontobereich oder einen vom authentifizierten Support bestätigten Kanal hoch. Senden Sie nie PIN, TAN, Karten-CVV, vollständige Kartenrückseite, Passwort oder Recovery-Code. Ein Supportmitarbeiter darf auch nicht verlangen, dass Sie eine Banking-App freigeben oder Software zur Fernsteuerung installieren.
Wenn ein Anbieter immer neue Unterlagen verlangt, erstellen Sie eine Liste: angefordert, übermittelt, Eingang bestätigt, Ergebnis, weiterhin offen. Bitten Sie um eine abschließende Anforderung. Das schützt vor unnötiger Datenweitergabe und macht sichtbar, ob wirklich eine Prüfung läuft oder nur Standardantworten wiederholt werden.
Nach einer Ablehnung nicht weiterspielen, sondern Guthaben schützen
Eine fehlgeschlagene Auszahlung verändert weder die Gewinnchance noch macht sie einen weiteren Einsatz vernünftig. Wenn das Guthaben zurück im Spielkonto erscheint, ist es technisch wieder sichtbar, aber Ihr ursprünglicher Auszahlungswunsch bleibt derselbe. Sichern Sie die Buchung und beantragen Sie nach geklärter Ursache erneut, statt den Betrag „zwischenzeitlich“ einzusetzen.
Ein Betreiber sollte den Auszahlungsbetrag nach dem Antrag vom verfügbaren Spielguthaben abziehen. Eine Stornofunktion kann ihn zurückbringen; sie ist keine Empfehlung zum Spielen. Prüfen Sie vor jeder Stornierung, ob damit eine laufende Prüfung oder externe Zahlung beendet wird. Ein unbedachter Klick kann die Nachweiskette unterbrechen.
Eine OASIS-Sperre oder Kontoschließung beseitigt den Anspruch auf vorhandenes Guthaben nicht allein dadurch, dass nicht weitergespielt werden darf. Kommunizieren Sie über den vorgesehenen Auszahlungsweg und das verifizierte eigene Konto. Erstellen Sie kein zweites Spielkonto, um eine Sperre oder Prüfung zu umgehen.
Wenn die Ablehnung Ärger, Kontrollverlust oder den Impuls auslöst, erneut einzuzahlen, schaffen Sie Abstand. Das kostenlose und anonyme BIÖG-Beratungstelefon zur Glücksspielsucht ist unter 0800 1 37 27 00 erreichbar. Check dein Spiel bietet außerdem Online-Hilfe und Beratungsstellen.
Betreiber, Bank, Schlichtung und GGL: richtig eskalieren
Stufe 1 — Betreiber: Reichen Sie eine schriftliche, chronologische Beschwerde mit Auszahlungs-ID, Betrag, Methode, Ablehnungszeitpunkt und Ihrer konkreten Frage ein. Verlangen Sie Grund, Vertrags- oder Prüfgrundlage, Status des Guthabens und die Aussage, ob ein externer Auftrag existiert. Setzen Sie eine angemessene Frist für eine substanzielle Antwort, nicht für eine technisch unmögliche Sofortgutschrift.
Stufe 2 — Bank, Karte oder Wallet: Dieser Schritt ist erst sinnvoll, wenn der Betreiber den Versand bestätigt und eine externe Referenz liefert. Für eine SEPA-Zahlung brauchen Sie mindestens Datum, Betrag, Empfängerkonto und Referenz. Bei einer Kartengutschrift kann die ARN die Suche ermöglichen. Ohne Versandbeleg kann das Empfängerinstitut einen rein internen Casinoantrag nicht finden.
Stufe 3 — Finanzbeschwerde oder Schlichtung: Betrifft der Streit die Bank, den Kartenemittenten oder einen beaufsichtigten Zahlungsdienst, nutzen Sie zuerst dessen Beschwerdeverfahren. Danach kann abhängig vom Institut eine Ombuds- oder Schlichtungsstelle relevant sein. Zuständigkeit und Voraussetzungen müssen am konkreten Unternehmen geprüft werden.
Stufe 4 — rechtliche Beratung: Bei einer erheblichen Summe, einer behaupteten Einziehung oder einem Streit über Bonus- und Vertragsbedingungen kann individuelle Verbraucher- oder Rechtsberatung sinnvoll sein. Nur eine zuständige Stelle oder ein Gericht kann den konkreten Zahlungsanspruch verbindlich entscheiden. Dieser Ratgeber liefert die Belegstruktur, keine Einzelfallentscheidung.
Grenze der GGL: Die GGL nimmt Hinweise auf unerlaubtes Glücksspiel und regulatorische Verstöße entgegen. Auf ihrer Beschwerdeseite stellt sie jedoch klar, dass sie keine Beschwerden über einzelne Transaktionen oder zivilrechtliche Forderungen bearbeitet. Ein systematischer Verstoß kann gemeldet werden; die persönliche Auszahlung müssen Sie trotzdem über Betreiber, Zahlungsweg und gegebenenfalls Rechtsweg verfolgen.
Fünf typische Ablehnungen und die richtige Reaktion
Abgelaufene Karte: Der Betreiber hat eine Kartengutschrift versucht, doch die gespeicherte Karte ist nicht mehr aktiv. Fragen Sie zuerst, ob der Auftrag schon versandt und zurückgegeben wurde. Lassen Sie sich ARN oder Rückgabenachweis geben. Erst nach dokumentiertem Rücklauf sollte ein anderes eigenes, verifiziertes Ziel verwendet werden. Eine neue Karte mit derselben Kontoverbindung kann vom Emittenten unterschiedlich behandelt werden; das entscheidet nicht der Casino-Chat.
Neue IBAN: Die Auszahlung wird abgelehnt, weil die Verbindung noch nicht bestätigt ist. Reichen Sie den verlangten Kontoinhabernachweis über den sicheren Kanal ein. § 6a erlaubt eine erneute Prüfung geänderter Bankdaten. Verwenden Sie nicht ersatzweise eine fremde IBAN. Lassen Sie sich vor dem Neuantrag schriftlich bestätigen, dass die neue Verbindung verifiziert ist.
Name stimmt nicht überein: Ein Zweitname, Umlaut, neuer Familienname oder Kontoinhaber kann abweichen. Vergleichen Sie amtlichen Namen, Spielkonto und Zahlungsinstrument. Reichen Sie gegebenenfalls einen Nachweis der Namensänderung ein. Erfinden Sie keine abgekürzte Schreibweise und eröffnen Sie kein zweites Konto; beides vergrößert das Problem.
Zusätzliche Sicherheitsprüfung: Der Anbieter lehnt zunächst ab und fordert Identitäts- oder Adressbelege. PokerStars.de dokumentiert einen solchen Ablauf als aktuelles Betreiberbeispiel. Fragen Sie nach der vollständigen Liste, laden Sie nur notwendige Unterlagen hoch und verlangen Sie eine Eingangsbestätigung. Ohne externe Zahlungsreferenz ist die Bank noch nicht zuständig.
Bonus- oder Umsatzstreit: Fordern Sie die konkrete Bonusregel, Annahmezeit, Umsatzberechnung und vollständige Transaktionshistorie. Trennen Sie Echtgeld, Bonusbetrag, Spieleinsätze und eventuelle Ausschlüsse. Zahlen Sie nicht erneut ein, nur um einen behaupteten Umsatz zu erfüllen, bevor die vertragliche Grundlage schriftlich geklärt ist.
In allen Fällen ist der beste nächste Schritt klein und überprüfbar: genau eine fehlende Information beschaffen, genau eine bestätigte Korrektur vornehmen und genau einen neuen Antrag erzeugen. Aktionismus fühlt sich schneller an, baut aber meist nur eine kompliziertere Akte.
Fazit: Grundcode vor Neuantrag
| Kategorie | Punkte | Begründung |
|---|---|---|
| Rechtlicher Schutz | 8,6/10 | Identitätsprüfung, eigenes Zahlungskonto und getrennte Spielermittel schaffen einen belastbaren Rahmen |
| Ursachentransparenz | 6,7/10 | Ein einziger Ablehnungsstatus verdeckt häufig Betreiber-, Technik- und Bankphasen |
| Korrigierbarkeit | 8,0/10 | Viele Fälle lassen sich mit verifizierten Daten und einem sauberen Neuantrag beheben |
| Nachverfolgbarkeit | 7,8/10 | Interne IDs und externe Referenzen ermöglichen eine belastbare Chronik, wenn der Betreiber sie liefert |
| Beschwerdeweg | 7,4/10 | Mehrere Wege existieren, doch die Zuständigkeiten zwischen Betreiber, Zahlungsdienst und Aufsicht sind erklärungsbedürftig |
Vorteile
- Identitäts- und Kontoinhaberprüfung schützt den Auszahlungsweg vor Umleitung
- Eine interne Auszahlungs-ID und externe Referenz können jede Phase sauber belegen
- Geänderte eigene Zahlungsdaten lassen sich verifizieren und für einen Neuantrag nutzen
- Eine Rückgabe ist als neuer Buchungsvorgang nachvollziehbar und bedeutet nicht automatisch Verlust
Nachteile
- Der Status „abgelehnt“ benennt oft weder Beteiligten noch genaue Ursache
- Für gewöhnliche Ablehnungen gibt es keine einheitliche gesetzliche Lösungsfrist
- Rückgaben über Banken und Kartennetze können eine zusätzliche Zwischenphase erzeugen
- Die GGL entscheidet keine individuellen Transaktions- oder Zahlungsansprüche
Geeignet für: Spielerinnen und Spieler, deren Auszahlung auf einer für Deutschland erlaubten Domain abgelehnt, storniert oder nach Versand zurückgegeben wurde und die einen belegbaren Neuantrag vorbereiten möchten.
Nicht geeignet für: die pauschale Behauptung, jede Ablehnung sei rechtswidrig oder jedes Guthaben müsse ungeprüft auf ein beliebiges Konto gezahlt werden. Identität, Kontoinhaber und konkrete Vertragsgrundlage bleiben relevant.
Alternativen: Ist der Antrag noch nicht abgelehnt, sondern nur offen, hilft unser Ratgeber Casino-Auszahlung ausstehend. Nach einer bestätigten Rückgabe kann eine verifizierte Banküberweisung auf das eigene Konto eine robuste Alternative sein, sofern der Anbieter sie für den konkreten Fall zulässt.
So haben wir recherchiert
Die deutsche Einordnung basiert auf der am 14. August 2026 geprüften GGL-Whitelist, den aktuellen GGL-Informationen zum sicheren Online-Spiel und zum Beschwerdeweg, §§ 6a und 6b GlüStV 2021 sowie § 16 GwG. Daraus stammen die Aussagen zu Identitätsbestätigung, geänderten Zahlungsdaten, dem Abzug vom Spielkonto, dem eigenen Zahlungskonto, der Kontoschließung und der Zuständigkeitsgrenze der GGL.
Für SEPA-Abläufe haben wir die aktuellen Informationen der Deutschen Bundesbank verwendet. Die IBAN-Prüfziffer kann Eingabefehler erkennen; die genannte Banklaufzeit beginnt aber erst nach tatsächlicher Ausführung. Rückgabe- oder Rückrufverfahren beweisen zugleich, warum „vom Casino bearbeitet“ nicht mit endgültiger Empfängergutschrift gleichgesetzt werden darf.
Als transparentes Betreiberbeispiel dienen öffentliche PokerStars.de-Hilfeseiten zu Sicherheitsprüfung, Bank-, Karten- und Methodenregeln. Die GGL-Whitelist führt pokerstars.de für Online-Poker und pokerstars.de/vegas für virtuelle Automatenspiele. Wir übertragen weder die dort genannten Zeiträume noch die Closed-Loop-Reihenfolge als allgemeines deutsches Gesetz.
Österreich wurde anhand der Konzessionsübersicht des Bundesministeriums für Finanzen, die Schweiz anhand der aktuellen Online-Casino-Liste der ESBK abgegrenzt. Die englische Paarseite mit Post-ID 77685 wurde nur für die technische Sprachzuordnung geprüft. Aufbau, Rechtsrecherche, Beispiele, Entscheidungspfad und Bewertung dieses deutschen Beitrags sind eigenständig.
Stand der Quellenprüfung: 14. August 2026. Whitelist-Einträge, Anbieterbedingungen und Zahlungswege können sich ändern. Sachliche Korrekturhinweise mit Primärquelle senden Sie bitte an hello@xonmedia.com.
Häufige Fragen zu abgelehnten Casino-Auszahlungen
Warum wurde meine Casino-Auszahlung abgelehnt?
Häufige Gruppen sind eine offene Identitäts- oder Sicherheitsprüfung, nicht bestätigte Zahlungsdaten, eine ungeeignete Karte oder IBAN, eine Betreiberregel zur Auszahlungsmethode oder die Rückgabe einer bereits versandten Zahlung. Verlangen Sie Auszahlungs-ID, vollständigen Grund und die Aussage, ob ein externer Auftrag existierte.
Muss ich nach einer Ablehnung erneut einzahlen?
Nein. Eine weitere Einzahlung ist keine normale Voraussetzung, um vorhandenes Guthaben freizuschalten. Klären Sie Identität, Zahlungskonto, Rückgabe und gegebenenfalls die konkrete vertragliche Bonusregel. Zahlen Sie nie eine angebliche Freigabegebühr oder Steuer an einen Agenten.
Darf das Casino wegen fehlender Verifizierung ablehnen?
Vor bestätigter Identität sind Auszahlungen nach § 6a GlüStV nicht zulässig. Auch geänderte persönliche oder Bankdaten müssen erneut geprüft werden. Der Anbieter sollte die fehlenden Unterlagen konkret benennen und einen sicheren Übermittlungsweg bereitstellen.
Kann ich auf eine andere Karte oder IBAN auszahlen lassen?
Nur auf ein zulässiges, eigenes und vom Anbieter bestätigtes Zahlungsziel. Eine neue eigene IBAN kann erneut verifiziert werden. Eine Auszahlung auf das Konto einer anderen Person ist keine passende Umgehung. Betreiber- oder Netzregeln können außerdem eine dokumentierte Reihenfolge der Methoden vorsehen.
Was passiert bei einer abgelaufenen oder geschlossenen Karte?
Je nach Kartenemittent kann eine Gutschrift weitergeleitet oder zurückgewiesen werden. Fragen Sie, ob die Zahlung schon versandt wurde, und verlangen Sie gegebenenfalls die ARN sowie den Rückgabenachweis. Beantragen Sie erst nach dem dokumentierten Rücklauf auf ein bestätigtes eigenes Ziel neu.
Wie erkenne ich, ob die Bank die Auszahlung zurückgegeben hat?
Der Betreiber muss zunächst den externen Versand mit Datum, Ziel und Referenz belegen. Danach kann eine Bankspur oder ein Return-/Reversal-Ereignis die Rückgabe zeigen. Eine interne Meldung „abgelehnt“ ohne externe Referenz beweist keine Bankrückgabe.
Darf ich den zurückgebuchten Betrag weiterspielen?
Der Betrag kann technisch wieder verfügbar sein, doch Weiterspielen löst den Ablehnungsgrund nicht und gefährdet Ihr Auszahlungsziel. Sichern Sie die Rückbuchung, klären Sie die Ursache und stellen Sie anschließend einen sauberen Neuantrag.
Wo kann ich mich über eine abgelehnte Auszahlung beschweren?
Beginnen Sie schriftlich beim Anbieter. Nach bestätigtem Versand kann Bank, Kartenemittent oder Wallet zuständig sein; danach kommen je nach Unternehmen Schlichtung oder Rechtsberatung infrage. Die GGL nimmt regulatorische Hinweise an, bearbeitet aber keine individuellen Transaktionsansprüche.
18+. Glücksspiel kann abhängig machen. Nutzen Sie zurückgebuchtes Guthaben nicht, um eine Ablehnung emotional „auszugleichen“. Kostenfreie und anonyme Hilfe: BIÖG-Beratungstelefon 0800 1 37 27 00 und check-dein-spiel.de.