
Von Lukas Brandt, Redakteur für Zahlungsmethoden · Veröffentlicht am
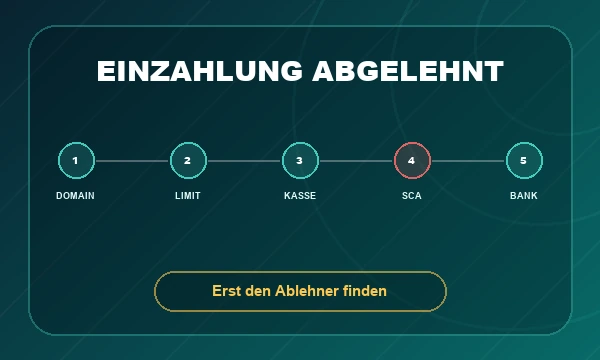
Eine abgelehnte Einzahlung ist besser als eine unklare Buchung: Mindestens ein Prüftor ist geschlossen geblieben. Die Kasse sagt nur selten, welches. Auf einer erlaubten deutschen Casino-Domain können OASIS, das LUGAS-Limit, die Kasse, 3-D Secure oder die Bank stoppen. Dieser Ratgeber ordnet die sichtbaren Hinweise dem richtigen Beteiligten zu und zeigt, wann ein sauberer neuer Versuch sinnvoll ist — und wann nicht. Für Transparenz und Schutz des regulierten Einzahlungswegs vergeben wir 7,6 von 10 Punkten.

Was „Einzahlung abgelehnt“ auf einer deutschen Casino-Domain bedeutet
| Markt | Erlaubnisprüfung | Mögliche deutsche Prüftore | Nicht übertragbare Regeln |
|---|---|---|---|
| Deutschland | Exakte Domain und Glücksspielart in der GGL-Whitelist | OASIS, LUGAS-Limit, eigenes Zahlungskonto, Kassenregel, starke Authentifizierung, Bank oder Zahlungsdienst | Britisches Kreditkartenverbot, GAMSTOP, ausländische Limitfristen oder die Annahme, eine EU-Lizenz genüge |
| Österreich | Konzessioniertes Angebot anhand der BMF-Übersicht | Österreichische Zugangs-, Kassen- und Zahlungsregeln | GGL, LUGAS und OASIS als österreichische Systeme |
| Schweiz | Plattform auf der aktuellen ESBK-Liste | Schweizer Casinofreigabe, Zahlungsdienst und Kartenherausgeber | Deutsche Whitelist- oder Limitregeln als Schweizer Recht |
Der erste Test gilt der Domain. Die amtliche GGL-Whitelist nennt erlaubte Internetadressen und die jeweils zugelassenen Glücksspielarten. Ein Kartenlogo, deutsche Texte, Europreise oder eine App beweisen keine Erlaubnis. Bei unerlaubtem Glücksspiel ist die Mitwirkung an Zahlungen verboten; die GGL setzt hierfür auch Payment-Blocking ein.
Auf einer erlaubten Domain ist eine Ablehnung zunächst eine Entscheidung vor erfolgreichem Abschluss. Sie kann schon vor dem Kontakt zur Bank entstehen: Eine OASIS-Sperre schließt die Teilnahme aus, und § 6c GlüStV verlangt vor Abschluss jedes Einzahlungsvorgangs eine Limitdatei-Abfrage. Erst danach kommen methodenbezogene Kassenkontrollen, starke Kundenauthentifizierung und die Autorisierung durch Bank oder Zahlungsdienst hinzu.
Die entscheidende Frage lautet deshalb: Welches war das letzte nachweislich erfolgreiche Tor? Eine LUGAS-Meldung mit Restbetrag stammt nicht von der Bank. Eine 3-D-Secure-Abfrage zeigt, dass der Vorgang die Authentifizierungsphase erreicht hat. Eine Bank-App mit „abgelehnt“ weist auf den Kartenherausgeber. Fehlt jede Bankspur, kann die Kasse den Antrag schon vorher beendet haben.
Eine echte Ablehnung ohne Autorisierung sollte keine endgültige Belastung erzeugen. Sehen Sie dennoch eine Buchung oder Vormerkung, wiederholen Sie den Vorgang nicht. Dann geht es nicht mehr nur um diesen Ratgeber, sondern um die Abgrenzung zwischen Autorisierungsvormerkung, ausgeführter Zahlung und fehlender Spielkonto-Gutschrift.
Abgelehnte Casino-Einzahlungen: Daten und Fünf-Tore-Diagnose
| Geltungsbereich | Einzahlungsversuche bei einer für Deutschland erlaubten Online-Glücksspiel-Domain |
|---|---|
| Tor 1 | Domain, erlaubte Glücksspielart, identifiziertes Spielkonto und Teilnahmeberechtigung einschließlich OASIS |
| Tor 2 | LUGAS prüft vor Abschluss, ob das anbieterübergreifende Limit erschöpft ist oder durch den Betrag überschritten würde |
| Tor 3 | Kasse prüft Methode, eigenes Zahlungskonto, Betrag, gespeicherte Daten und anbieterbezogene Regeln |
| Tor 4 | Starke Kundenauthentifizierung verknüpft die Freigabe mit Betrag und Empfänger |
| Tor 5 | Bank oder Zahlungsdienst autorisiert oder verweigert anhand Deckung, Instrumentstatus und eigener Risikoregeln |
| Nach Zahlungseingang | Erreicht die Zahlung den Betreiber, muss sie unmittelbar auf dem Spielkonto gutgeschrieben werden |
| Zahlungskonto | Ein- und Auszahlungen nur über ein zulässiges, auf den Namen des Spielers geführtes Konto |
| Allgemeines LUGAS-Limit | Grundsätzlich höchstens 1.000 Euro pro Kalendermonat anbieterübergreifend; behördlich geregelte Ausnahmen sind möglich |
| Limitänderung | Senkung sofort; Erhöhung erst nach sieben Tagen |
| Beweisspur | Kassenfehler, Limitmeldung, 3-D-Secure-Ergebnis, Bankbenachrichtigung, Kontostatus und Spielkonto-Historie |
| Bewertung | 7,6 / 10 |
Geprüft am 14. August 2026 anhand der aktuellen GGL-Whitelist, §§ 4, 6b, 6c, 6d und 8 GlüStV 2021, § 16 GwG, GGL-Informationen zu LUGAS und Payment-Blocking, Bundesbank-Hinweisen zur PSD2 sowie öffentlichen Karten- und 3-D-Secure-Hilfen eines aktuell gelisteten Betreibers.
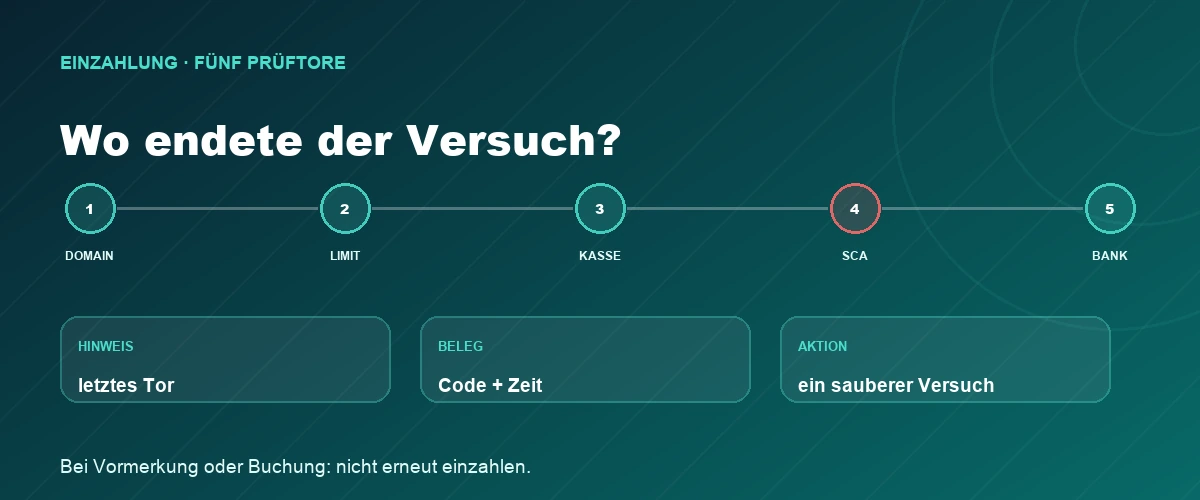
In zwei Minuten diagnostizieren und höchstens einmal sauber neu versuchen
| Sichtbarer Hinweis | Wahrscheinliches Tor | Beleg | Nächster Schritt |
|---|---|---|---|
| Domain fehlt in der Whitelist oder Zahlungsmethode verschwindet | Erlaubnis/Payment-Blocking | Whitelist-Suche nach exakter Domain | Nicht umgehen oder alternativ einzahlen; illegales Angebot melden |
| OASIS-, Sperr- oder Teilnahmehinweis | Eligibility | Kontonachricht und Sperrinformation | Nicht erneut versuchen; Sperrweg respektieren und Anbieter schriftlich fragen |
| Limit erreicht oder Betrag über Restlimit | LUGAS/Anbieterlimit | Limitmeldung, verbleibender Betrag, Limitverlauf | Kein Aufteilen zur Umgehung; nur rechtmäßig zulässigen neuen Vorgang starten |
| Fehler vor Bank- oder 3-D-Secure-Anzeige | Kasse/Methode | Fehlercode, Methode, Betrag, maskierte Daten | Daten und eigenes Zahlungsinstrument prüfen, Support nach Ablehnungsstufe fragen |
| 3-D-Secure-Seite bricht ab | Authentifizierung | Bank-App, Browsermeldung, Zeitstempel | Keine Freigabe wiederverwenden; App/Browser aktualisieren und einmal neu starten |
| Bank-App meldet abgelehnt | Emittent/Zahlungsdienst | Bankmeldung oder Autorisierungscode | Bank nach Instrument-, Deckungs- oder Händlerbeschränkung fragen |
| Betrag vorgemerkt oder gebucht | Autorisierung/Abwicklung | Kontoumsatz und Zahlungsreferenz | Nicht wiederholen; Status und Empfängerbeleg klären |
1. Domain und Produkt festhalten
Speichern Sie die vollständige URL und suchen Sie sie in der GGL-Whitelist. Prüfen Sie auch die Glücksspielart: Eine Erlaubnis für Sportwetten beweist nicht automatisch die Erlaubnis eines virtuellen Automatenspiel-Angebots unter derselben Marke. Fehlt die Domain, behandeln Sie eine Zahlungsblockade als Warnsignal und nicht als technische Hürde.
2. Fehlermeldung vor dem Schließen sichern
Fotografieren Sie nicht nur „abgelehnt“. Sichern Sie Betrag, Methode, Uhrzeit, Fehlercode und den Bildschirm davor. Eine Meldung zum anbieterübergreifenden Limit ist wertvoller als ein späterer Supporttext. Notieren Sie, ob 3-D Secure oder die Bank-App überhaupt geöffnet wurde.
3. LUGAS und eigene Limits getrennt prüfen
Öffnen Sie die Limitansicht im Spielkonto. Das anbieterübergreifende Limit zählt Einzahlungen bei allen erfassten Internetanbietern im Kalendermonat. Daneben können tägliche, wöchentliche oder monatliche anbieterbezogene Limits gelten. Ein Betreiber darf einen über dem Restbetrag liegenden Vorgang ablehnen und gegebenenfalls den noch verfügbaren Betrag nennen.
4. Zahlungsmittel und Namen vergleichen
Prüfen Sie Kartenablauf, IBAN oder Wallet-Kennung und die maskierten gespeicherten Daten. Das Zahlungskonto muss Ihnen gehören. Nutzen Sie nicht die Karte eines Partners und erstellen Sie kein zweites Spielkonto. Bei einer neuen Karte können alte Soforteinzahlungsdaten weiterhin vorausgefüllt sein; entfernen Sie nur den veralteten Datensatz, nicht die Transaktionsbelege.
5. Authentifizierung einmal vollständig durchführen
Bei einer Online-Kartenzahlung kann die Bank eine starke Authentifizierung verlangen. Betrag und Empfänger müssen in der Freigabe stimmen. Öffnet sich die Seite nicht, prüfen Sie Pop-up- und Browserbeschränkungen, aktualisieren Sie App oder Browser und starten Sie den Vorgang neu. Bestätigen Sie niemals eine Freigabe mit anderem Betrag oder unbekanntem Empfänger.
6. Bank nur mit der richtigen Frage ansprechen
Wenn die Bank eine Ablehnung zeigt, fragen Sie nach dem Status der konkreten Autorisierung: Wurde sie wegen Instrumentstatus, verfügbarer Deckung, starker Authentifizierung oder einer Händlerkategorie-Regel abgelehnt? PokerStars.de nennt als Betreiberbeispiel falsche Kartendaten, abgelaufene Karte, fehlende Deckung und Bankbeschränkungen für Glücksspieltransaktionen. Das beweist keine einheitliche Regel aller Banken.
7. Vor einem neuen Versuch Kontostatus prüfen
Öffnen Sie Bankkonto und Spielkonto. Gibt es weder Buchung noch Vormerkung und ist die Ursache korrigiert, ist ein einzelner neuer Versuch vertretbar. Gibt es eine Vormerkung oder Buchung, stoppen Sie. Wiederholte Versuche können mehrere Reservierungen oder Risikosignale erzeugen und machen die spätere Zuordnung unnötig schwer.
Eine präzise Supportanfrage lautet: „Bitte nennen Sie für den Einzahlungsversuch vom [Zeitpunkt] über [Betrag/Methode] das letzte erreichte Verarbeitungstor und den internen Ablehnungscode. Wurde eine Zahlungsautorisierung an Bank oder Zahlungsdienst gesendet? Ist ein Limit-, OASIS-, Kontoinhaber- oder Methodencheck ausschlaggebend?“ So verlangen Sie Tatsachen statt eines pauschalen „Versuchen Sie es später“.
LUGAS, Anbieter-, Karten- und Betragslimits auseinanderhalten
§ 6c GlüStV verlangt bei der Registrierung ein individuelles monatliches anbieterübergreifendes Einzahlungslimit. Es darf grundsätzlich 1.000 Euro nicht überschreiten; geregelte Ausnahmen können einen abweichenden Betrag ermöglichen. Formulieren Sie deshalb weder „immer genau 1.000 Euro“ noch „der Anbieter kann beliebig erhöhen“.
Vor Abschluss jedes Einzahlungsvorgangs übermittelt der Anbieter die Identifikationsdaten und den beabsichtigten Betrag an die Limitdatei. Ist das Limit bereits erschöpft, muss er ablehnen. Würde erst der neue Betrag darüberführen, wird ebenfalls abgelehnt; der verbleibende Betrag darf mitgeteilt und ein neuer Vorgang gestartet werden. Das ist keine Einladung, eine Grenze durch viele Teilzahlungen zu umgehen, sondern eine gesetzlich beschriebene Korrektur auf den tatsächlich verbleibenden Rahmen.
Eine Senkung des Limits gilt sofort. Eine Erhöhung wird erst nach sieben Tagen wirksam. Die GGL kann den individuellen Wert nicht für Sie ändern; Einstellungen erfolgen bei einem erlaubten Anbieter. Zusätzlich können anbieterbezogene Einzahlungs-, Einsatz- oder Verlustlimits niedriger sein. Ein Kassenhinweis sollte benennen, welche Grenze gemeint ist.
Davon getrennt sind Mindest- und Höchstbeträge einer Zahlungsmethode. Ein Wallet kann einen anderen Mindestbetrag haben als eine Karte, und ein Betreiber kann die Zahl paralleler Einzahlungen beschränken. Solche Werte sind Vertrags- oder Methodenbedingungen, keine LUGAS-Zahl. Fordern Sie die am Tag des Versuchs geltende Kassenregel an.
Eine Bank kann ebenfalls Karten- oder Tageslimits anwenden. Diese Grenze kennt LUGAS nicht. Scheitert ein kleiner Betrag bei LUGAS, hilft ein höheres Kartenlimit nicht. Genehmigt LUGAS, aber die Bank lehnt ab, ändert auch eine sofortige Senkung oder Erhöhung im Casino nichts an der Kartenentscheidung.
Für eine echte Ablehnung sollte der Betreiber keine Einzahlungsgebühr kassieren. Eine sichtbare Differenz kann jedoch von einer Vormerkung, Währungsumrechnung oder einem externen Zahlungsdienst stammen. Prüfen Sie den Buchungsstatus, bevor Sie eine Gebühr behaupten. Auf erlaubten deutschen Spielkonten werden Beträge in Euro und Cent geführt.
3-D Secure und Belege auf Smartphone und Desktop
Auf dem Smartphone wechseln Casino-App, Browser und Banking-App schnell hintereinander. Notieren Sie den Betrag vor dem Wechsel und lesen Sie ihn in der Bankfreigabe erneut. Kehren Sie nach der Bestätigung zur Kasse zurück und warten Sie auf das Ergebnis. Mehrfaches Tippen auf „Einzahlen“ kann mehrere Anfragen auslösen.
Eine fehlende 3-D-Secure-Seite kann an Pop-up-Blocker, Browserbeschränkungen oder einer veralteten Version liegen. PokerStars.de dokumentiert diese Ursachen als aktuelles Betreiberbeispiel. Erlauben Sie nicht pauschal alle Pop-ups dauerhaft; testen Sie die offizielle Seite, aktualisieren Sie die Software und aktivieren Sie die notwendige Weiterleitung nur kontrolliert.
Auf dem Desktop ist ein vollständiger Screenshot mit URL, Uhrzeit, Betrag und Fehlercode sinnvoll. Speichern Sie keine CVV, PIN, TAN oder vollständige Kartennummer. Bei einer Bankmeldung genügen maskierte Karte, Betrag, Händlername, Status und Referenz. Das Original bleibt unverändert; für Support erstellen Sie eine geschwärzte Kopie.
Prüfen Sie nach einem Abbruch beide Oberflächen. Die Casino-Kasse kann „fehlgeschlagen“ zeigen, während die Bank noch eine Vormerkung führt. Umgekehrt kann eine Bankfreigabe erfolgreich sein, aber der Betreiber noch keinen Zahlungseingang verbucht haben. Diese Abweichung ist eine Statusfrage, kein Grund für einen sofortigen zweiten Versuch.
Die nach § 6d einsehbare Historie der vergangenen zwölf Monate sollte Einzahlungen, Limits und Limitänderungen enthalten. Exportieren oder sichern Sie den relevanten Ausschnitt. Wenn der Versuch nicht erscheint, fragen Sie, ob er vor Anlage einer internen Transaktions-ID abgelehnt wurde.
Von der Absicht bis zur Gutschrift: die richtige Chronik
| Ereignis | Beleg | Rechtliche/technische Bedeutung | Häufiger Irrtum |
|---|---|---|---|
| Betrag eingegeben | Kassenansicht | Noch kein Zahlungsauftrag und kein Geldfluss | Die Bank habe bereits abgelehnt |
| Limitdatei geprüft | LUGAS-/Limitmeldung | Betrag ist zulässig oder muss vor Abschluss abgelehnt werden | LUGAS habe die Karte belastet |
| Authentifizierung gestartet | 3-D-Secure- oder Bank-App-Anzeige | Freigabe wird mit Betrag und Empfänger verknüpft | Eine TAN bedeute schon Gutschrift |
| Autorisierung genehmigt | Bankstatus/Referenz | Zahlungsinstrument hat den Vorgang zunächst erlaubt | Das Casino müsse den Betrag bereits erhalten haben |
| Zahlung beim Betreiber eingegangen | Provider-/Betreiberbeleg | Ab diesem Eingang muss die Spielkonto-Gutschrift unmittelbar erfolgen | Eine bloße Vormerkung beweise diesen Eingang |
| Spielkonto gutgeschrieben | Ledgerzeile und neuer Saldo | Einzahlung ist für den regulierten Kontoverlauf erfasst | Eine spätere Auszahlung sei automatisch ohne weitere Prüfung garantiert |
§ 6b setzt den entscheidenden Startpunkt ausdrücklich beim Eingang der Zahlung beim Veranstalter oder Vermittler. Erst dann muss die Einzahlung unmittelbar auf dem Spielkonto erscheinen. Eine abgebrochene Authentifizierung oder abgelehnte Autorisierung hat diesen Punkt nicht erreicht.
Eine Kartenvormerkung ist ebenfalls nicht automatisch der Zahlungseingang. Sie kann eine Reservierung aus einer Autorisierungsanfrage sein und später verfallen oder freigegeben werden. Bitten Sie Bank und Betreiber um den konkreten Status und eine Referenz. Raten Sie nicht anhand der Farbe einer App-Zeile.
Erstellen Sie eine Chronik mit Uhrzeit und Quelle: „15:01 Betrag eingegeben; 15:02 3-D Secure bestätigt; 15:03 Kasse abgelehnt; 15:05 Bank zeigt Vormerkung; keine Spielkonto-Transaktions-ID.“ Damit kann der Betreiber prüfen, ob die Autorisierung erfasst, verworfen oder nie zugeordnet wurde.
Ein erneuter Versuch erhält eine neue Referenz. Vermischen Sie ihn nicht mit der ersten Anfrage. Wenn die erste Vormerkung später freigegeben wird, ist das keine Rückzahlung des zweiten Vorgangs. Jede Zeile braucht Betrag, Zeit, Kennung und Status.
Deutschland, Österreich und Schweiz nicht vermischen
Deutschland: Die GGL-Whitelist, das auf den Namen geführte Zahlungskonto, OASIS und das anbieterübergreifende LUGAS-Limit prägen die Diagnose. Der Betreiber muss vor Abschluss die Limitdatei fragen. Die grundsätzlich geltende 1.000-Euro-Obergrenze kennt geregelte Ausnahmen; individuelle Anbieterlimits können niedriger sein.
Österreich: Das Bundesministerium für Finanzen führt die Konzessionäre; elektronisches Online-Glücksspiel wird unter österreichischer Bundeskonzession angeboten. Eine deutsche LUGAS- oder OASIS-Meldung ist keine österreichische Rechtsgrundlage. Prüfen Sie Konzession, Betreiber und dortige Zahlungsbedingungen neu.
Schweiz: Die ESBK listet Online-Spielbanken mit eidgenössischer Konzessionserweiterung und genehmigter Plattform. Eine GGL-Listung ersetzt diese Bewilligung nicht. Kartenherausgeber und starke Authentifizierung können technisch ähnlich wirken, doch Spielerschutz-, Limit- und Beschwerdewege sind schweizerisch.
Die gemeinsame praktische Methode ist nur die Beweiskette: erlaubte Domain, berechtigtes Konto, geltende Limits, Zahlungsauthentifizierung, Autorisierung und tatsächlicher Empfängereingang. Die Rechtsbegriffe und Behördenadresse müssen zum Standort passen.
Eigenes Zahlungskonto, starke Authentifizierung und sichere Freigabe
Ein- und Auszahlungen dürfen bei erlaubtem deutschem Online-Glücksspiel nur über ein zulässiges Zahlungskonto erfolgen, das auf den Namen des Spielers geführt wird. Die Karte oder das Wallet einer anderen Person ist deshalb keine Lösung für eine Ablehnung. Wiederholte Fremdkartenversuche können zusätzlich eine Kontoprüfung auslösen.
Starke Kundenauthentifizierung nutzt unabhängige Faktoren aus Wissen, Besitz oder Inhärenz. Bei einer Fernzahlung wird die Freigabe dynamisch mit Betrag und Empfänger verknüpft. Prüfen Sie beide Angaben in der Banking-App. Stimmen sie nicht, brechen Sie ab und rufen Bank sowie Casino über selbst eingegebene offizielle Adressen auf.
Eine TAN, PIN, ein Einmalcode oder eine biometrische Freigabe gehört nur in die echte Bankoberfläche. Der Casino-Support benötigt diese Daten nie. Senden Sie auch keinen CVV und kein vollständiges Kartenfoto. Für eine Zuordnung reichen normalerweise maskierte Kennung, Zeitpunkt, Betrag, Status und Referenz.
Gespeicherte Kartendaten können veralten. Löschen Sie einen veralteten Eintrag im authentifizierten Kassenbereich und geben Sie neue Daten selbst ein. Folgen Sie keinem Link aus einer unerwarteten „Zahlung fehlgeschlagen“-Mail. Phishing nutzt genau den Zeitdruck nach einer Ablehnung.
Ein Payment-Blocking bei einer nicht erlaubten Domain darf nicht mit alternativen Wallets oder Überweisungen umgangen werden. Die GGL beschreibt das Blockieren von Zahlungsströmen als Vollzugsinstrument gegen illegales Glücksspiel. Prüfen Sie die Whitelist und melden Sie den Anbieter, statt nach einem weniger bekannten Dienst zu suchen.
OASIS und Limits sind Schutzkontrollen, keine technischen Fehler
Eine OASIS-Sperre ist kein Hindernis, das der Support für eine Einzahlung beseitigen soll. Gesperrte Personen dürfen an den erfassten öffentlichen Glücksspielen nicht teilnehmen, und Anbieter müssen die Sperrdatei abgleichen. Versuchen Sie weder eine andere Domain noch ein zweites Konto oder fremdes Zahlungsmittel.
Auch ein selbst gesetztes niedrigeres Limit ist eine verbindliche Entscheidung. Senkungen greifen sofort; Erhöhungen erst nach sieben Tagen. Die Wartezeit ist Teil des Schutzes. Eine Kassenablehnung während dieser Frist wird nicht durch eine andere Karte rechtmäßig.
Wenn ein Betrag über dem verbleibenden LUGAS-Rahmen liegt, kann die Kasse den Restbetrag nennen und einen neuen Vorgang zulassen. Das sollte nicht als Aufforderung verstanden werden, den restlichen Rahmen unbedingt auszuschöpfen. Keine Einzahlung verbessert Gewinnchance oder Auszahlungsquote.
Wiederholte Ablehnungen können einen Moment zum Stoppen schaffen. Wenn Sie mehrere Methoden probieren, Limits erhöhen oder Sperren umgehen möchten, beenden Sie die Sitzung. Das BIÖG-Beratungstelefon zur Glücksspielsucht ist unter 0800 1 37 27 00 kostenlos und anonym erreichbar; Check dein Spiel bietet weitere Hilfe.
Casino, Bank, Zahlungsdienst oder GGL: wer ist zuständig?
Casinoanbieter: Zuständig für Domain-/Kontostatus, Limitmeldung, angebotene Methode, interne Fehlercodes und die Frage, ob eine Autorisierung gesendet beziehungsweise eine Zahlung empfangen wurde. Schreiben Sie mit Zeitpunkt, Betrag und maskierter Methode und verlangen Sie das letzte erreichte Tor.
Bank oder Kartenherausgeber: Zuständig, wenn eine Autorisierungsanfrage oder Bankmeldung existiert. Fragen Sie nach Status, Ablehnungsgrund und möglicher Vormerkung. Die Bank kann keine LUGAS-Grenze ändern und sieht einen rein internen Kassenabbruch möglicherweise überhaupt nicht.
Wallet oder Zahlungsauslösedienst: Zuständig für seine eigene Freigabe, Referenz und Weiterleitung. Der Dienst kann bestätigen, ob der Auftrag ausgelöst, abgelehnt oder zurückgegeben wurde. Das ersetzt nicht die Aussage des Casinos zum Zahlungseingang.
GGL: Zuständig für Hinweise auf illegales Glücksspiel und regulatorische Unregelmäßigkeiten sowie bestimmte LUGAS-Auskünfte. Sie ändert Ihr Limit nicht und bearbeitet nach eigener Information keine individuellen Transaktionsansprüche. Eine einzelne Kartenreklamation beginnt bei Betreiber und Zahlungsdienst.
Schlichtung oder Beratung: Wenn Bank oder Zahlungsdienst eine dokumentierte Beschwerde nicht löst, kann je nach Institut eine Ombuds- oder Schlichtungsstelle zuständig sein. Bei erheblichem Streitwert oder widersprüchlichen Buchungen ist individuelle Verbraucher- oder Rechtsberatung sinnvoll.
Sechs typische Ablehnungen und ihr eindeutiges Signal
LUGAS-Restbetrag: Die Kasse nennt, dass der gewünschte Betrag den verbleibenden Monatsrahmen überschreitet. Das ist keine Bankentscheidung. Senken Sie nicht reflexhaft andere Schutzlimits und teilen Sie nicht zur Umgehung auf. Wenn Sie überhaupt einzahlen wollen, darf nur ein neuer Vorgang innerhalb des tatsächlich verbleibenden Rahmens gestartet werden.
OASIS-Hinweis: Die Teilnahme wird wegen einer Sperre beendet. Eine andere Karte ändert die Person nicht. Kontaktieren Sie den Betreiber nur zur Klärung des Kontos oder vorhandenen Guthabens, nicht zum Freischalten einer Einzahlung.
3-D-Secure-Zeitüberschreitung: Die Bankseite lädt nicht, wird geschlossen oder die Freigabe läuft ab. Prüfen Sie Browser/App und starten Sie nach Kontrolle der Kontostatus genau einmal neu. Wiederverwenden Sie keinen alten Code.
Abgelaufene oder alte Karte: Die Kasse füllt gespeicherte Daten aus, obwohl eine neue Karte vorliegt. Vergleichen Sie Ablaufdatum und maskierte Nummer, entfernen Sie den alten Datensatz und erfassen Sie die eigene aktuelle Karte. Eine im laufenden Monat ablaufende Karte kann nach Betreiberbeispiel bereits abgelehnt werden.
Bankbeschränkung für Glücksspiel: Die Bank-App meldet die Ablehnung nach Autorisierungsanfrage. Fragen Sie nach der konkreten Karten- oder Händlerregel. Behandeln Sie einen bewusst aktivierten Glücksspielblock als Schutzentscheidung, nicht als Supportfehler. Nicht jede deutsche Bank nutzt dieselben Regeln.
Unerlaubte Domain: Gängige Zahlungsmethoden fehlen oder werden blockiert, während die Seite alternative Wege anbietet. Suchen Sie die Domain in der Whitelist. Fehlt sie, zahlen Sie nicht über Krypto, Überweisung oder unbekannte Wallets nach. Sichern und melden Sie das Angebot.
Fazit: Erst das Tor bestimmen, dann handeln
| Kategorie | Punkte | Begründung |
|---|---|---|
| Regulatorischer Schutz | 8,8/10 | OASIS, LUGAS und das eigene Zahlungskonto verhindern unzulässige oder überhöhte Vorgänge |
| Fehlertransparenz | 6,2/10 | Kassen zeigen oft nur eine Sammelmeldung statt des letzten erreichten Tores |
| Sicherheit | 8,5/10 | Starke Authentifizierung bindet Freigabe an Betrag und Empfänger |
| Korrigierbarkeit | 7,5/10 | Daten-, Browser- und Kartenfehler sind behebbar; Schutzkontrollen sollen bewusst nicht umgangen werden |
| Nachverfolgbarkeit | 7,0/10 | Mit Referenzen ist die Kette rekonstruierbar, bei frühen Kassenabbrüchen fehlt aber oft eine ID |
Vorteile
- Die LUGAS-Prüfung stoppt Einzahlungen vor Abschluss, wenn der zulässige Monatsrahmen überschritten würde
- Starke Kundenauthentifizierung schützt Fernzahlungen durch die Bindung an Betrag und Empfänger
- Die Pflicht zum eigenen Zahlungskonto schafft eine nachvollziehbare Einzahlungsquelle
- Nach tatsächlichem Eingang beim Betreiber muss die Einzahlung unmittelbar gutgeschrieben werden
Nachteile
- Eine allgemeine Ablehnungsmeldung benennt das verantwortliche Prüftor häufig nicht
- LUGAS-, Anbieter-, Karten- und Banklimits können gleichzeitig und mit unterschiedlichen Werten gelten
- Bank- und Kartenrichtlinien für Glücksspieltransaktionen sind nicht einheitlich
- Schnelle Wiederholungsversuche können mehrere Vormerkungen oder zusätzliche Risikoprüfungen erzeugen
Geeignet für: Personen, deren Einzahlung auf einer für Deutschland erlaubten Domain ohne erkennbare Gutschrift abgelehnt wurde und die Anbieter-, Limit-, Authentifizierungs- und Bankursachen trennen möchten.
Nicht geeignet für: das Umgehen einer OASIS-Sperre, des LUGAS-Limits, eines Bankblocks oder des Payment-Blockings gegen eine illegale Seite. Diese Kontrollen sind nicht mit einer anderen Karte zu „reparieren“.
Alternative: Zeigt das Bankkonto bereits eine Buchung oder Vormerkung, stellen Sie keinen zweiten Versuch. Der nächste Ratgeber behandelt den Sonderfall Einzahlung abgebucht, aber nicht gutgeschrieben. Bei einer reinen Methodeninkompatibilität kann der Anbieter nach Klärung eine andere eigene, verifizierte Methode nennen.
So haben wir recherchiert
Grundlage sind die am 14. August 2026 geprüfte GGL-Whitelist und die amtlichen Texte des GlüStV 2021. § 6c liefert die genaue Reihenfolge der Limitdatei-Abfrage, die Ablehnung bei erschöpftem oder überschrittenem Rahmen und die Sieben-Tage-Frist für Erhöhungen. § 6b trennt diesen Vorabcheck vom späteren Zahlungseingang, ab dem unmittelbar gutgeschrieben werden muss.
Die Teilnahme- und OASIS-Aussagen stammen aus §§ 4 und 8, die Transaktionssicht aus § 6d und die Kontoinhaberregel zusätzlich aus § 16 GwG. GGL-Informationen zu LUGAS und Payment-Blocking wurden herangezogen, um eine legale Limitentscheidung von einer Zahlungsunterbindung bei unerlaubtem Glücksspiel zu trennen.
Für starke Kundenauthentifizierung und dynamische Verknüpfung von Betrag und Empfänger dient die Deutsche Bundesbank als Primärquelle. PokerStars.de-Hilfen liefern aktuelle Beispiele zu Kartendaten, Ablauf, Deckung, Bankbeschränkungen und 3-D-Secure-Abbrüchen. Sie werden nur als Betreiberbeispiele verwendet; die relevanten Domains standen bei der Prüfung in der GGL-Whitelist.
Österreich und die Schweiz wurden ausschließlich anhand der BMF- beziehungsweise ESBK-Informationen abgegrenzt. Die englische Paarseite 77720 und die bestehende spanische Übersetzung 79312 wurden nur für die technische Sprachverknüpfung geprüft. Das deutsche Fünf-Tore-Modell, Recht, Beispiele und die Wertung sind eigenständig.
Drei bewusste Unterschiede prägen diesen Beitrag: Er ordnet jeden sichtbaren Hinweis einem Prüftor zu, trennt die LUGAS-Vorabentscheidung vom tatsächlichen Zahlungseingang und baut vor jedem Wiederholungsversuch eine verbindliche Buchungsprüfung ein.
Stand der Quellenprüfung: 14. August 2026. Whitelist, Anbieterbedingungen, Limitrahmen und Zahlungswege können sich ändern. Sachliche Korrekturhinweise mit Primärquelle senden Sie bitte an hello@xonmedia.com.
Häufige Fragen zu abgelehnten Casino-Einzahlungen
Warum wurde meine Casino-Einzahlung abgelehnt?
Mögliche Tore sind Domain/Teilnahmeberechtigung, OASIS, LUGAS- oder Anbieterlimit, Kassen- und Kontoinhaberdaten, 3-D Secure sowie Bank oder Zahlungsdienst. Sichern Sie Meldung und Zeitpunkt und fragen Sie, welches Tor zuletzt erfolgreich war.
Kann das LUGAS-Einzahlungslimit meine Zahlung ablehnen?
Ja. Vor Abschluss fragt der Anbieter die Limitdatei ab. Ist das Limit erschöpft oder würde der beabsichtigte Betrag es überschreiten, muss der Vorgang abgelehnt werden. Gegebenenfalls darf der verbleibende Rahmen genannt und ein neuer zulässiger Vorgang gestartet werden.
Warum scheitert die Einzahlung bei 3-D Secure?
Die Authentifizierung kann unterbrochen werden, fehlschlagen oder wegen Browser-, App- oder Pop-up-Einstellungen nicht laden. Prüfen Sie Betrag und Empfänger, aktualisieren Sie Software und starten Sie nach Kontrolle von Bank- und Spielkonto höchstens einmal neu.
Hat das Casino oder meine Bank die Einzahlung abgelehnt?
Eine Bankbenachrichtigung oder 3-D-Secure-Anzeige zeigt, dass die Anfrage die Zahlungsseite erreicht hat. Fehlt jede Bankspur, kann Casino, OASIS, LUGAS oder Kasse vorher gestoppt haben. Der Anbieter soll das letzte erreichte Tor und den internen Code nennen.
Darf ich die Karte oder das Konto einer anderen Person verwenden?
Nein. Ein- und Auszahlungen müssen über ein zulässiges, auf Ihren Namen geführtes Zahlungskonto laufen. Eine Fremdkarte ist keine Lösung und kann eine zusätzliche Prüfung des Spielkontos auslösen.
Wurde bei einer abgelehnten Einzahlung trotzdem Geld abgebucht?
Bei einer reinen Ablehnung sollte keine endgültige Belastung entstehen. Eine Bank-App kann jedoch eine Vormerkung zeigen. Prüfen Sie Status und Referenz. Bei Vormerkung oder Buchung nicht erneut einzahlen, sondern Betreiber und Bank um Zuordnung bitten.
Sollte ich nach einer Ablehnung eine andere Zahlungsmethode versuchen?
Nur wenn keine Buchung oder Vormerkung existiert, der Anbieter die Ursache als methodenbezogen bestätigt und die Alternative Ihnen gehört und verifiziert ist. Wechseln Sie nie die Methode, um OASIS, Limits, Bankschutz oder Payment-Blocking zu umgehen.
Wo beschwere ich mich über eine abgelehnte Casino-Einzahlung?
Beginnen Sie schriftlich beim Anbieter. Bei dokumentierter Autorisierungsentscheidung ist Bank oder Zahlungsdienst zuständig. Die GGL nimmt regulatorische Hinweise an, löst aber keine individuellen Transaktionsansprüche und ändert Ihr Einzahlungslimit nicht.
18+. Glücksspiel kann abhängig machen. OASIS, Limits und Bankkontrollen sind Schutzmaßnahmen und dürfen nicht umgangen werden. Kostenfreie und anonyme Hilfe: BIÖG-Beratungstelefon 0800 1 37 27 00 und check-dein-spiel.de.