
Von Lukas Brandt, Redakteur für Zahlungsmethoden · Veröffentlicht am
Ein Kontoauszug ist kein Selbstzweck. Ein erlaubtes Online-Casino kann damit je nach Fall die Inhaberschaft eines Zahlungskontos, eine konkrete Geldbewegung oder die wirtschaftliche Herkunft eingesetzter Mittel prüfen. Diese Ziele benötigen unterschiedliche sichtbare Angaben. Unser deutscher Ratgeber baut deshalb eine nachvollziehbare Nachweiskette vom Einkommen oder Vermögensereignis bis zur Casino-Transaktion auf, zeigt sichere Rückfragen und bewertet die Transparenz des regulierten Prozesses mit 7,4 von 10 Punkten.
Wann deutsche Online-Casinos einen Kontoauszug verlangen können
Prüfen Sie zuerst die vollständige Domain in der Whitelist der Gemeinsamen Glücksspielbehörde der Länder. Bankauszüge, Gehaltsabrechnungen und Verträge gehören zu den sensibelsten Unterlagen eines Haushalts. Senden Sie sie nicht an eine ähnlich geschriebene Domain, eine private Messenger-Adresse oder einen Link aus einer überraschenden Direktnachricht.
Bei einem erlaubten Betreiber kann ein Kontoauszug mehrere Fragen beantworten. Eine Inhaberprüfung verbindet Name und IBAN mit dem Spielerkonto. Eine Transaktionsprüfung verbindet einen Betrag und eine Buchungsreferenz mit einer Einzahlung oder Auszahlung. Eine Prüfung der Herkunft der Mittel fragt, woher genau das eingesetzte Geld stammt. Eine Prüfung der Herkunft des Vermögens betrachtet breiter, wie das Vermögen einer Person aufgebaut wurde. Diese vier Zwecke dürfen nicht in der pauschalen Formulierung „Kontoauszug für KYC“ verschwimmen.
Das Geldwäschegesetz arbeitet risikobasiert. § 10 verlangt unter anderem Informationen über Zweck und Art der Geschäftsbeziehung sowie laufende Überwachung. Der konkrete Umfang muss zum Risiko passen. § 15 sieht bei höherem Risiko zusätzliche Sorgfalt vor. Daraus folgt weder ein fester Eurobetrag, ab dem jedes deutsche Casino drei Auszüge verlangen muss, noch eine Garantie, dass ein einzelner Gehaltsbeleg jeden Fall abschließt.
Der beste erste Schritt ist keine Datei, sondern eine präzise Rückfrage: Welche Prüfung führen Sie durch, welche Geldbewegung ist betroffen, welcher Zeitraum wird benötigt, welche Felder müssen sichtbar bleiben und welche Alternativen akzeptieren Sie? Eine brauchbare Antwort macht aus einer offenen Finanzabfrage eine begrenzte Beweisaufgabe.
| Prüfzweck | Was der Auszug belegen soll | Potenziell nicht erforderliche Daten | Rückfrage vor dem Upload |
|---|---|---|---|
| Kontoinhaberschaft | Name, Bank, IBAN und aktueller Dokumentbezug | Kontostand und fremde Umsätze können entbehrlich sein | Genügt eine Kontobestätigung oder Übersichtsseite ohne Umsatzliste? |
| Einzelne Zahlung | Betrag, Datum, Empfänger/Absender und Buchungsreferenz | Nicht betroffene Wochen oder Zahlungsempfänger | Welche Buchung und welcher Zeitkorridor müssen sichtbar sein? |
| Herkunft der Mittel | Quelle des konkret eingesetzten Geldes und Weg auf das Zahlungskonto | Umsätze ohne Bezug zur erklärten Quelle können entbehrlich sein | Welche Quelle soll ich erklären und welches Bindeglied fehlt? |
| Herkunft des Vermögens | Wie ein größerer Vermögensbestand langfristig entstanden ist | Ein einzelner Casino-Umsatz beantwortet die Frage meist nicht | Warum ist eine breitere Vermögensprüfung erforderlich und welcher Zeitraum gilt? |
Wenn der Support die Frage nicht trennen kann, senden Sie noch keinen vollständigen Jahresauszug. Fordern Sie eine konsolidierte Anforderung mit Ticketnummer und sicherem Uploadkanal. Das ist keine Verweigerung, sondern schafft die Grundlage für einen vollständigen und möglichst datensparsamen Nachweis.
Fakten zu Kontoauszug und Herkunft der Mittel
| Deutscher Rahmen | Risikobasierte Sorgfaltspflichten nach GwG; besondere Zahlungsregeln für Internetglücksspiel in § 16 |
|---|---|
| Herkunft der Mittel | Wirtschaftliche Quelle des Geldes, das für die betrachtete Transaktion oder Aktivität eingesetzt wurde |
| Herkunft des Vermögens | Breitere Entstehung des gesamten oder relevanten Vermögens, etwa durch Arbeit, Unternehmen, Anlagen, Verkauf oder Erbschaft |
| Kontoinhaberschaft | Nachweis, dass das verwendete Zahlungskonto oder Zahlungsmittel auf den Namen des Spielers lautet |
| Universeller Schwellenwert | Kein veröffentlichter pauschaler Eurobetrag, der für jedes deutsche Online-Casino dieselbe Auszugsanforderung auslöst |
| 2.000-Euro-Regel | Keine Online-Freigrenze: Die Formulierung in § 10 Absatz 5 nimmt online angebotenes oder vermitteltes Glücksspiel ausdrücklich aus |
| Datenumfang | Zweckbezogen und risikoadäquat; GwG § 11a und DSGVO verlangen Erforderlichkeit beziehungsweise Datenminimierung |
| Nichtbefolgung | Kann eine Einschränkung auslösen; kann der Betreiber gesetzliche Sorgfaltspflichten nicht erfüllen, greift der Rahmen des § 10 Absatz 9 |
| Aufbewahrung | GwG-Aufzeichnungen grundsätzlich fünf Jahre, andere Gesetze können länger verlangen; spätestens zehn Jahre nach § 8 |
| Bewertung | 7,4 / 10 |
Geprüft am 14. August 2026 anhand der §§ 8, 10, 11a, 15 und 16 GwG, Artikel 5, 13 und 32 DSGVO, der GGL-Whitelist sowie aktuellen deutschen Betreiberinformationen von PokerStars.de und bet-at-home.de.
„Risikobasiert“ bedeutet nicht beliebig. Der Betreiber muss den Umfang seiner Maßnahmen gegenüber der Aufsicht als angemessen darlegen können. Spieler erhalten dadurch aber keine Einsicht in interne Risikomodelle oder einen Anspruch darauf, jeden Prüfgrund im Detail zu erfahren. Eine gute Anforderung nennt dennoch mindestens den Zweck, den benötigten Zeitraum, die akzeptierten Dokumenttypen und die noch offene Beweislücke.
Ein Kontoauszug kann zwei Beweisrollen gleichzeitig übernehmen, sollte aber nicht mit ihnen verwechselt werden. Er kann den Eingang eines Gehalts zeigen und zugleich den Weg zur Casino-Einzahlung. Fehlt die Gehaltsbezeichnung oder ist das Geld von einem anderen Konto übertragen worden, braucht die Kette ein zusätzliches Glied. Eine bloße Kontostandszahl erklärt die Herkunft regelmäßig nicht.
So bauen Sie eine lückenlose, aber begrenzte Nachweiskette
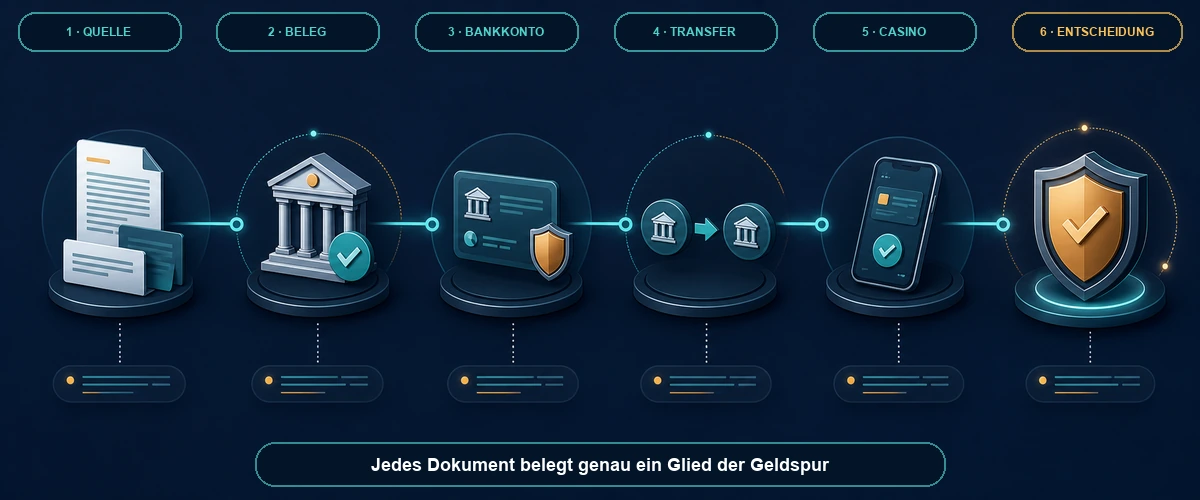
Beginnen Sie beim konkreten Prüfobjekt. Notieren Sie die vom Betreiber genannte Einzahlung, Auszahlungsprüfung oder Aktivitätsperiode. Schreiben Sie daneben Ihre sachliche Erklärung: „Die 1.200 Euro stammen aus Gehalt vom Arbeitgeber X“, „aus Ersparnissen auf meinem Tagesgeldkonto“ oder „aus dem notariell dokumentierten Verkauf am Datum Y“. Eine knappe, überprüfbare Aussage ist hilfreicher als ein ungeordneter Ordner.
Wählen Sie anschließend ein Quelldokument. Bei Gehalt können das Abrechnung, Arbeitgeberbescheinigung oder der klar bezeichnete Gehaltseingang sein. Bei einem Verkauf kommen Vertrag und Zahlungseingang infrage. Bei Erbschaft können Nachlass- oder anwaltliche Unterlagen plus Zahlungseingang die Quelle verbinden. Selbstständige benötigen häufig andere Unterlagen als Beschäftigte; eine private Einnahme darf nicht durch eine erfundene „Gehaltsabrechnung“ passend gemacht werden.
Verbinden Sie die Quelle mit dem verwendeten Zahlungskonto. Wenn das Gehalt auf Konto A einging, die Casino-Einzahlung aber von Konto B kam, zeigen Sie den nachvollziehbaren Transfer A → B. Wenn Sie lediglich den Auszug von Konto B senden, sieht der Prüfer Geld, aber keine belegte Quelle. Wenn Sie nur die Gehaltsabrechnung senden, fehlt möglicherweise die Verbindung zur tatsächlich verwendeten Zahlung.
Verbinden Sie zuletzt Konto und Casino. Dazu genügen je nach Auftrag Betrag, Datum, Buchungsbezeichnung oder Zahlungsreferenz. Achten Sie darauf, dass Name beziehungsweise Kontoinhaberschaft erkennbar bleiben, wenn sie Teil der Prüfung sind. Nummerieren Sie Dateien und geben Sie in einer Begleitnotiz an, welches Glied jede Datei belegt.
| Angegebene Quelle | Möglicher Primärnachweis | Typisches Bindeglied | Häufige Lücke |
|---|---|---|---|
| Arbeitslohn | Gehaltsabrechnung oder Arbeitgeberbestätigung | Auszug mit bezeichnetem Gehaltseingang | Abrechnung und Kontoeingang zeigen verschiedene Namen/Beträge ohne Erklärung |
| Ersparnisse | Historischer Kontoverlauf oder Spar-/Depotbeleg für den relevanten Aufbau | Transfer vom Spar- zum Zahlungskonto | Nur aktueller Kontostand, aber kein plausibler Aufbau oder Transfer |
| Selbstständigkeit | Rechnung, Steuerunterlage oder Geschäftskonto im passenden Kontext | Zahlungseingang und Privatentnahme | Umsatz wird mit verfügbarem Einkommen gleichgesetzt |
| Verkauf | Kaufvertrag, notarielle oder anwaltliche Bestätigung | Eingang des Kaufpreises | Vertrag ohne Zahlung oder Zahlung ohne erkennbaren Rechtsgrund |
| Erbschaft/Schenkung | Nachlass-, Bank-, Notar- oder Anwaltsunterlage | Eingang auf das eigene Konto | Privattransfer ohne Dokument, der Quelle und Beteiligte erklärt |
| Glücksspielgewinn | Abrechnung oder Bestätigung des Veranstalters | Auszahlungseingang und späterer Einsatz | Screenshot ohne Betreiber, Datum, Betrag oder Kontozuordnung |
Die veröffentlichte PokerStars.de-Hilfe zeigt diese Logik als Betreiberbeispiel: Zur Herkunft von Guthaben nennt sie Angaben zur Quelle plus unterstützende Belege und je nach Quelle etwa Gehaltsunterlagen, Geschäftsdokumente, Investmentabrechnungen, Verkaufs- oder Nachlassunterlagen sowie den Auszug mit dem Eingang. Das ist eine praktische Beispielsammlung, keine gesetzliche Liste für alle deutschen Anbieter.
Schließen Sie mit einer Entscheidung. Bitten Sie um Bestätigung, dass die Quelle und der Zahlungsweg akzeptiert wurden, oder um eine einzelne konkrete Restfrage. „Weitere Dokumente erforderlich“ ohne Bezug zur gesendeten Kette ist kein brauchbarer Arbeitsstand.
Keine universelle Auszugslänge, Schwelle oder Bearbeitungsfrist
Es gibt keine allgemein veröffentlichte deutsche Regel „ab 2.000 Euro drei Monate Kontoauszüge“. § 10 Absatz 5 erwähnt 2.000 Euro bei Gewinnen oder Einsätzen bestimmter Glücksspielverpflichteter, nimmt online angebotenes oder vermitteltes Glücksspiel jedoch ausdrücklich aus. Für Internetglücksspiel gelten besondere Pflichten, darunter die Namensbindung von Zahlungskonten in § 16.
Auch die Anzahl der Monate ist nicht einheitlich. Für einen einzelnen Gehaltseingang kann ein enger Zeitraum genügen; für den Aufbau längerfristiger Ersparnisse kann ein breiterer Zeitraum plausibel werden. Der Betreiber muss bestimmen, welche Information sein konkretes Risiko klärt. Spieler sollten nicht selbst wahllos zwölf Monatsauszüge senden, nur um „auf Nummer sicher“ zu gehen.
Eine Betreiberfrist ist ebenfalls keine allgemeine gesetzliche Bearbeitungsfrist. Manche Verfahren nennen ein Uploadfenster oder schränken Funktionen ein, wenn Unterlagen fehlen. Dokumentieren Sie Eingangsbestätigung, Ticketnummer und jede Frist. Wenn eine Auszahlung betroffen ist, fragen Sie getrennt: Ist nur die Auszahlung angehalten, ist das gesamte Konto eingeschränkt, und welche Handlung beendet den Prüfstatus?
§ 10 Absatz 9 setzt eine ernste Grenze: Kann ein Verpflichteter bestimmte allgemeine Sorgfaltspflichten nicht erfüllen, darf er die Geschäftsbeziehung nicht begründen oder fortsetzen und keine Transaktion ausführen; eine bestehende Beziehung ist nach dem gesetzlichen Rahmen zu beenden. Das rechtfertigt keine beliebige Datensammlung, erklärt aber, warum vollständiges Schweigen die Prüfung nicht löst.
Prüfen Sie materielle Anspruchs- oder Verjährungsfragen gesondert. Eine offene Compliance-Prüfung stoppt nicht automatisch jede andere Frist. Dieser Ratgeber ersetzt keine Rechtsberatung und entscheidet nicht, ob eine konkrete Anforderung im Einzelfall angemessen ist.
Kontoauszüge sicher vorbereiten und übermitteln
Arbeiten Sie nach Möglichkeit an einem privaten, aktualisierten Gerät und melden Sie sich über die selbst aufgerufene Betreiber-Domain an. Öffnen Sie den Uploadbereich aus Ihrem Spielerkonto, nicht aus einem verkürzten Link. Prüfen Sie, ob die Ticketnummer im Konto mit der Nachricht übereinstimmt. Ein seriöser Dokumentenupload benötigt niemals Ihre Online-Banking-PIN, TAN, Karten-PIN, CVV, Wallet-Seed-Phrase oder einen Fernzugriff auf den Computer.
Laden Sie den Auszug direkt aus dem Online-Banking als PDF herunter, wenn der Betreiber PDF akzeptiert. Ein offizielles PDF erhält Datum, Seitenzahl und Bankbezug besser als mehrere zugeschnittene Fotos. Benennen Sie eine Arbeitskopie nachvollziehbar, behalten Sie das unveränderte Original lokal und bearbeiten Sie niemals Beträge, Namen, Buchungstexte oder relevante Transaktionen.
Wenn zulässige Schwärzungen bestätigt wurden, verwenden Sie eine echte Redaktionsfunktion, die den darunterliegenden Text entfernt. Ein schwarzes Rechteck über einer PDF-Ebene kann kopierbaren Text, Suchindex oder Metadaten unverändert lassen. Exportieren Sie die bereinigte Kopie, schließen und öffnen Sie sie erneut und testen Sie, ob geschwärzte Bereiche wirklich nicht markiert oder gesucht werden können.
| Schritt | Prüfung | Sicheres Ergebnis | Warnsignal |
|---|---|---|---|
| Empfänger | Domain, Betreibername, Whitelist und Ticket | Upload im angemeldeten offiziellen Konto | Privates Postfach, Messenger oder fremde Cloud-Freigabe |
| Datei | Akzeptiertes Format, Zeitraum, alle benötigten Seiten | Lesbares offizielles PDF oder vollständiger Screenshot | Abgeschnittene Bankkennung, fehlendes Datum oder manipulierte Buchung |
| Sichtbare Felder | Name, Konto, Quelle, Betrag und Referenz je nach Zweck | Jedes Glied der vereinbarten Kette ist prüfbar | Schwärzung verdeckt die angefragte Quelle oder Transaktion |
| Geheimnisse | PIN, TAN, Passwort, CVV, Seed oder Wiederherstellungscode | Keines dieser Geheimnisse wird übertragen | Anruf fordert Bildschirmfreigabe oder Login-Daten |
| Nachweis | Dateiliste, Uploadzeit und Referenz sichern | Lokales Protokoll ohne erneute Mehrfachsendung | Kein Beleg, welche Version wohin gesendet wurde |
Fotografieren Sie Papierauszüge nur bei gutem diffusem Licht, parallel zur Seite und ohne Spiegelung. Alle verlangten Seitenränder, Bankmerkmale und Daten müssen erkennbar sein. Entfernen Sie Geodaten aus Bildern, wenn sie für die Prüfung nicht benötigt werden. Bewahren Sie Ihre lokale Beweismappe verschlüsselt oder in einem geschützten Ordner auf und löschen Sie unsichere Zwischenkopien.
Warum eine Herkunftsprüfung auch später auftreten kann
Die Basisidentität bei Kontoeröffnung beantwortet nicht jede spätere Geldfrage. Ein Ausweis zeigt, wer Sie sind; er zeigt nicht, woher eine größere Überweisung stammt. Eine Bankbestätigung zeigt, wem die IBAN gehört; sie zeigt nicht automatisch, wie das Guthaben entstanden ist. Deshalb kann eine zusätzliche Prüfung nach bereits abgeschlossener KYC sachlich einen anderen Zweck verfolgen.
§ 10 sieht laufende Überwachung und risikobasierte Aktualisierung bei bestehenden Beziehungen vor. Mögliche Anlässe können eine geänderte Kontosituation, neue Zahlungswege, ein ungewöhnliches Muster oder eine in der Prüfung offen gebliebene Verbindung sein. Daraus darf nicht geschlossen werden, dass jeder angefragte Spieler einer Straftat verdächtigt wird. Der konkrete Auslöser kann intern bleiben; die nach außen gestellte Beweisfrage sollte trotzdem verständlich sein.
Verlangen Sie eine Prüfhistorie in einfacher Form: Datum der Anforderung, Zweck, gesendete Dateien, Annahme/Ablehnung und verbleibende Lücke. Diese Liste schützt vor einem Kreislauf, in dem derselbe Kontoauszug per Upload, E-Mail und Chat vervielfältigt wird, ohne dass jemand die fehlende Information benennt.
Deutschland ist keine Kopie britischer Affordability-Checks
Die englische Paarseite behandelt einen anderen Markt. Für diesen Beitrag gelten deutsche Rechtsquellen, deutsche Betreiber-Domains und der deutsche Glücksspielrahmen. Britische Schwellen, UKGC-Leitlinien, „affordability check“-Begriffe oder britische Beschwerdefristen werden nicht auf deutsche Spieler übertragen.
Auch innerhalb Deutschlands können Betreiberprozesse variieren. PokerStars.de veröffentlicht Beispiele für Herkunftsarten und Dokumente. bet-at-home.de nennt in seinen aktuellen Bedingungen mögliche Vermögens- und Gehaltsinformationen im KYC-Verfahren. Daraus folgt keine einheitliche Liste, Frist oder Dateiform für alle Whitelist-Anbieter.
Prüfen Sie deshalb drei Ebenen getrennt: Was verlangt das GwG risikobasiert? Was verlangt die konkrete deutsche Erlaubnis beziehungsweise das Betreiberverfahren? Was ist in Ihrem Ticket tatsächlich offen? Ein globales Hilfecenter kann Dokumente für mehrere Länder mischen; verwenden Sie nach Möglichkeit die deutsche Seite und sichern Sie Datum sowie URL.
Ist die Domain nicht in der GGL-Whitelist, behandeln Sie die Anforderung nicht wie normale deutsche Compliance. Stoppen Sie weitere Uploads, sichern Sie die Kommunikation und melden Sie das mögliche unerlaubte Angebot. Bei bereits offengelegten Bank- oder Identitätsdaten prüfen Sie mit Ihrer Bank und gegebenenfalls zuständigen Stellen, ob Schutzmaßnahmen nötig sind.
Welche Angaben dürfen auf einem Kontoauszug geschwärzt werden?
Es gibt keine sichere Pauschalantwort. Die zulässige Schwärzung hängt vom Zweck ab. Bei reiner Kontoinhaberschaft kann eine Übersichtsseite ohne Transaktionsverlauf genügen; PokerStars.de weist bei einem veröffentlichten deutschen Eigentumsnachweis ausdrücklich an, Transaktionsverlauf und Kontostand nicht zu senden. Bei einer Herkunftsprüfung muss dagegen genau der Gehalts-, Verkaufs-, Transfer- oder Casino-Umsatz sichtbar bleiben, der die Kette belegt.
Bitten Sie vorab um eine Feldliste. Für eine konkrete Zahlung können Name, IBAN oder gekürzte Kontokennung, Bank, Auszugsdatum, Buchungsdatum, Betrag, Gegenpartei und Referenz benötigt werden. Andere Empfänger, Verwendungszwecke, Kartennummern oder der Kontostand können je nach Auftrag entbehrlich sein. Schwärzen Sie niemals die fragliche Quelle, Zwischenübertragung oder Casino-Buchung.
Art. 5 DSGVO verlangt Zweckbindung und Datenminimierung. § 11a GwG beschränkt die Verarbeitung unter dem GwG auf das für Geldwäsche- und Terrorismusfinanzierungsprävention Erforderliche. Diese Regeln stützen eine zweckbezogene Nachfrage, aber keine eigenmächtige Beweisverkürzung. Wenn der Betreiber eine ungeschwärzte Seite verlangt, fragen Sie schriftlich, warum eine engere Kopie oder alternative Bankbestätigung nicht genügt.
Art. 13 DSGVO verlangt Informationen über Zweck und Rechtsgrundlage, Empfänger oder Empfängerkategorien, mögliche Transfers, Speicherdauer oder Kriterien sowie Rechte. Art. 32 verlangt risikogerechte Sicherheit. Suchen Sie diese Angaben in der deutschen Datenschutzerklärung und fragen Sie, welcher Dienstleister den Upload verarbeitet, wenn die Domain wechselt.
Ein Kontoauszug enthält häufig Daten Dritter. Namen von Vermietern, Ärzten, Gewerkschaften, politischen Organisationen oder Angehörigen können sensible Rückschlüsse erlauben. Gerade deshalb sollte der Zeitraum nicht weiter sein als nötig. Gleichzeitig dürfen relevante Zahlungspartner nicht als „privat“ versteckt werden, wenn sie die erklärte Quelle belegen sollen.
Zahlen Sie nicht mehr ein, um eine Prüfung freizuschalten
Eine Herkunftsprüfung wird nicht seriöser, wenn Sie zusätzliches Geld einzahlen. Zahlen Sie niemals eine „Verifizierungsgebühr“, „Steuer“, „Liquiditätsreserve“ oder weitere Wette, um eine Auszahlung freizuschalten. Ein erlaubter Betreiber kann Nachweise verlangen; eine Aufforderung, erst neues Geld zu senden, ist eine andere und besonders riskante Situation.
Während die Prüfung läuft, pausieren Sie neue Einzahlungen und sichern Sie Ihren Kontostand. Verfolgen Sie keine Verluste bei einem anderen Anbieter. Wenn die Dokumentenanforderung Stress, heimliches Spielen oder den Drang auslöst, die Finanzlage durch weitere Einsätze „passender“ aussehen zu lassen, beenden Sie die Sitzung und holen Sie Unterstützung.
Eine ehrliche Quelle kann unregelmäßig sein. Selbstständigkeit, Bonus, Erbschaft oder Verkauf sehen anders aus als Monatsgehalt. Erfinden Sie keine regelmäßige Beschäftigung und leihen Sie kein Geld, um einen Auszug zu kosmetisieren. Eine sachliche Erklärung mit passenden Originalbelegen ist sicherer als eine glattere, aber falsche Geschichte.
Das kostenfreie BIÖG-Beratungstelefon zur Glücksspielsucht erreichen Sie unter 0800 1 37 27 00, Montag bis Donnerstag von 10 bis 22 Uhr und Freitag bis Sonntag von 10 bis 18 Uhr. Weitere anonyme Hilfe bietet check-dein-spiel.de.
Unklare oder immer neue Anforderungen richtig eskalieren
Antworten Sie zunächst im offiziellen Ticket mit einer kurzen Beweismatrix: angefragter Zweck, erklärte Quelle, gesendete Datei, dadurch belegtes Glied und offene Rückfrage. Bitten Sie um eine konsolidierte Antwort aus dem zuständigen Prüfteam. Der allgemeine Kassen-Support kann den Fall aufnehmen, entscheidet aber häufig nicht über die Geldwäscheprüfung.
Wenn eine Datei abgelehnt wurde, verlangen Sie einen behebbaren Grund. Beispiele sind fehlende Bankkennung, ungeeigneter Zeitraum, nicht sichtbarer Zahlungseingang, fehlende Verbindung zwischen zwei Konten, abweichender Name oder technisch nicht lesbare Redaktion. „Bitte noch einmal vollständig“ sollte erklären, was „vollständig“ in diesem Fall bedeutet.
Für Datenschutzfragen wenden Sie sich an den in der Datenschutzerklärung genannten Verantwortlichen oder Datenschutzkontakt. Fragen Sie nach Zweck, Rechtsgrundlage, Empfängern, Drittlandtransfer, Speicherfrist und akzeptierter datensparsamer Alternative. Ein Löschwunsch kann an gesetzlichen Aufbewahrungspflichten scheitern; er ist nicht dasselbe wie die Frage, ob eine zusätzliche, noch nicht gesendete Seite erforderlich ist.
Bleibt der Konto- oder Auszahlungsfall ungelöst, verwenden Sie das formelle Beschwerdeverfahren des Betreibers. Unser Ratgeber zur Beschwerde gegen ein Online-Casino in Deutschland trennt Betreiberstreit, Zahlungsdienst, GGL-Hinweis und zivilrechtlichen Weg. Die GGL ist keine allgemeine Durchsetzungsstelle für jeden individuellen Auszahlungsanspruch.
Drohen erhebliche Beträge, unklare Kündigung oder ein konkreter Datenschutzverstoß, kann unabhängige Rechts- oder Datenschutzberatung erforderlich sein. Sichern Sie unveränderte Originale, Uploadbelege, Kontostand, Transaktionsliste, AGB-Version und alle Antworten. Veröffentlichen Sie Kontoauszüge nicht ungeschwärzt in Foren, um öffentlichen Druck aufzubauen.
Sechs typische Herkunftsfälle und ihre Beweislücken
| Fall | Starke Kette | Häufige Lücke | Nächste präzise Frage |
|---|---|---|---|
| Gehalt | Abrechnung → bezeichneter Gehaltseingang → Casino-Einzahlung | Nur Abrechnung oder nur Kontostand | Benötigen Sie einen, drei oder einen anderen konkret begründeten Eingang? |
| Ersparnisse | Plausibler Aufbau → Transfer vom Spar- zum Zahlungskonto → Einsatz | Momentaufnahme ohne Herkunft oder Transfer | Welcher Zeitraum soll den Aufbau belegen? |
| Selbstständigkeit | Rechnung/Steuerbeleg → Geschäftseingang → Privatentnahme → Einsatz | Umsatz wird ohne Kosten/Steuern als Privatmittel dargestellt | Welche Unterlage belegt die verfügbare Entnahme ausreichend? |
| Immobilien-/Sachverkauf | Vertrag/Bestätigung → Kaufpreiseingang → Kontotransfer → Einsatz | Großer Eingang ohne erkennbaren Rechtsgrund | Genügt der relevante Vertragsauszug plus Zahlungseingang? |
| Erbschaft/Schenkung | Nachlass-/Schenkungsbeleg → Eingang → eigener Zahlungsweg | Privattransfer ohne dokumentierten Ursprung | Welche personenbezogenen Teile Dritter dürfen nach Prüfung geschwärzt werden? |
| Früherer Glücksspielgewinn | Betreiberbestätigung → Auszahlungsbuchung → späterer Einsatz | Dashboard-Screenshot ohne URL, Datum oder Auszahlung | Welche Bestätigung verbindet Gewinn und Bankeingang? |
Bei Gehalt ist die Bezeichnung auf dem Auszug entscheidend. Eine Gehaltsabrechnung über 3.000 Euro und ein nicht erklärter Bareingang über 3.000 Euro sind keine lückenlose Kette. Zeigen Sie den tatsächlichen Bankeingang oder erklären Sie nachvollziehbar, warum Betrag oder Datum abweichen.
„Ersparnisse“ ist eine Herkunftserklärung, aber noch kein Beleg. Für lange angespartes Geld kann ein ausgewählter historischer Verlauf oder Sparproduktnachweis erforderlich werden. Fragen Sie, ob eine Bankbestätigung oder ein klarer Transfer genügt, bevor Sie jahrelange Umsätze offenlegen.
Bei Selbstständigkeit sind Geschäftsumsatz, Gewinn und privat verfügbares Geld verschieden. Stimmen Sie den Nachweis auf Ihre tatsächliche Rechts- und Kontostruktur ab. Vermeiden Sie eine unnötige Offenlegung von Kundendaten; fragen Sie nach geschwärzten Rechnungen oder einer Steuer-/Beraterbestätigung als Alternative.
Bei Verkauf oder Erbschaft können Unterlagen Daten anderer Parteien enthalten. Stellen Sie die relevanten Seiten, Parteien, Betrag, Datum und Zahlung dar und lassen Sie sich erlaubte Maskierungen bestätigen. Ein Vertrag ohne Zahlungsbeleg oder ein Eingang ohne Vertrag kann jeweils nur die Hälfte der Kette zeigen.
Fazit: Belegen Sie die Geldspur, nicht Ihr gesamtes Privatleben
Eine gute Herkunftsprüfung hat einen definierten Anfang und ein definiertes Ende. Anfang: die konkret betrachtete Transaktion oder Aktivität. Ende: eine schriftliche Entscheidung oder exakt benannte Restlücke. Dazwischen liegt eine kurze Kette aus wahrer Quellenangabe, Primärbeleg, Eingang auf dem eigenen Konto und Casino-Buchung.
Vorteile
- Eine zweckbezogene Nachweiskette kann Geldquelle und Zahlungsweg nachvollziehbar trennen
- Risikobasierte Maßnahmen erlauben passendere Belege als eine starre Dokumentmappe
- DSGVO-Transparenz und GwG-Erforderlichkeit schaffen konkrete Fragen zum Datenumfang
- Ein schriftliches Uploadprotokoll reduziert Doppelanforderungen und unsichere Mehrfachsendungen
Nachteile
- Es gibt keinen universellen Schwellenwert, Zeitraum oder Abschlussstandard für alle Betreiber
- Die Verbindung zwischen Quelle, Zwischenkonto und Casino-Zahlung kann mehrere Dokumente erfordern
- Kontoauszüge enthalten umfangreiche Daten über Dritte und private Lebensbereiche
- Gesetzliche Aufbewahrung und offene Prüfungen können eine schnelle Löschung oder Auszahlung verhindern
Geeignet für: Spieler einer erlaubten deutschen Domain, die eine echte Herkunfts- oder Bankauszugsanforderung strukturiert, sicher und vollständig beantworten möchten.
Nicht geeignet für: Verdeckung einer relevanten Geldquelle, Änderung von Dokumenten, Nutzung fremder Konten, Umgehung einer Geldwäscheprüfung oder individuelle Rechts- und Datenschutzberatung.
Unsere Empfehlung: Fordern Sie zuerst Zweck, Zeitraum, Pflichtfelder, Alternativen und sicheren Kanal an. Senden Sie dann genau eine nummerierte Beweiskette und verlangen Sie eine Entscheidung zu jedem Glied, bevor Sie weitere Finanzunterlagen ergänzen.
So haben wir Herkunft-der-Mittel-Prüfungen recherchiert
Die gesetzliche Analyse beginnt bei § 10 GwG. Er beschreibt allgemeine Sorgfalt, laufende Überwachung, den risikobasierten Umfang und die Folge, wenn zentrale Pflichten nicht erfüllt werden können. Die 2.000-Euro-Formulierung wird nicht als Online-Freigrenze übernommen, weil das Gesetz online angebotenes oder vermitteltes Glücksspiel an dieser Stelle ausdrücklich ausnimmt.
§ 15 stützt zusätzliche risikobasierte Maßnahmen bei höherem Risiko. § 16 trennt die Inhaberschaft des Zahlungskontos von der wirtschaftlichen Geldquelle: Ein Konto auf den Namen des Spielers erfüllt eine Zahlungswegfrage, erklärt aber nicht automatisch, wo sein Guthaben entstand. § 8 liefert Aufzeichnungs- und Aufbewahrungsrahmen; § 11a begrenzt AML-Datenverarbeitung auf das Erforderliche.
Artikel 5, 13 und 32 DSGVO bilden die Datenschutzprüfung: Zweckbindung und Datenminimierung, Transparenz über Verarbeitung und risikogerechte Sicherheit. Daraus leiten wir die Rückfragen zu Pflichtfeldern, Empfängern, Speicherfrist und Uploadkanal ab. Wir leiten daraus keine pauschale Erlaubnis ab, relevante Umsätze zu schwärzen.
PokerStars.de dient als aktuelles deutsches Betreiberbeispiel für die Unterscheidung zwischen Herkunft des Vermögens und Herkunft des konkret eingezahlten Guthabens. Seine öffentliche Liste zeigt mögliche Belege für Beschäftigung, Selbstständigkeit, Anlagen, Verkauf, Erbschaft und andere Quellen. Die deutsche Zahlungskonto-Hilfe zeigt außerdem, dass bei einer reinen Inhaberprüfung weniger Transaktionsdaten benötigt werden können. bet-at-home.de liefert ein zweites aktuelles Beispiel dafür, dass Vermögens- und Gehaltsinformationen im KYC-Prozess vorkommen können.
Die englische Paarseite 77696 und die bestehende spanische Übersetzung 79354 wurden ausschließlich für die technische Sprachverknüpfung geprüft. Die deutsche Sechs-Glieder-Kette, Zweckmatrix, Schwärzungslogik, Falltabellen und Bewertung sind original.
Stand der Quellenprüfung: 14. August 2026. Gesetze, Betreiberverfahren und akzeptierte Dokumente können sich ändern. Sachliche Korrekturhinweise mit Primärquelle senden Sie bitte an hello@xonmedia.com.
Häufige Fragen zu Kontoauszug und Herkunft der Mittel
Warum verlangt ein Online-Casino einen Kontoauszug?
Der Auszug kann je nach Prüfzweck Kontoinhaberschaft, eine konkrete Casino-Zahlung, den Eingang aus einer erklärten Geldquelle oder die Verbindung zwischen diesen Punkten belegen. Fragen Sie nach Zweck, betroffener Transaktion, Zeitraum und Pflichtfeldern, bevor Sie eine vollständige Umsatzübersicht senden.
Was ist der Unterschied zwischen Herkunft der Mittel und Herkunft des Vermögens?
Herkunft der Mittel erklärt das Geld, das für eine bestimmte Transaktion oder Aktivität eingesetzt wurde. Herkunft des Vermögens beschreibt breiter, wie das relevante Gesamtvermögen über Zeit entstanden ist, etwa durch Arbeit, Unternehmen, Anlagen, Verkauf oder Erbschaft.
Muss ich meinen vollständigen Kontoauszug senden?
Nicht automatisch. Der erforderliche Umfang hängt von der angegebenen Prüfung ab. Eine Inhaberbestätigung kann ohne Umsatzliste möglich sein; eine Herkunftsprüfung kann bestimmte Eingänge und Transfers benötigen. Verlangen Sie eine schriftliche Feld- und Zeitraumangabe sowie akzeptierte Alternativen.
Welche Angaben darf ich auf dem Kontoauszug schwärzen?
Nur Angaben, die für den bestätigten Zweck nicht erforderlich sind und deren Maskierung der offizielle Empfänger akzeptiert. Name, Kontozuordnung, relevante Quelle, Transfer und Casino-Buchung dürfen nicht verdeckt werden, wenn sie die Nachweiskette bilden. Schwärzen Sie technisch irreversibel in einer Kopie.
Welche Nachweise können statt eines Kontoauszugs genügen?
Je nach Quelle können Gehaltsabrechnung, Arbeitgeberbestätigung, Steuer- oder Geschäftsunterlage, Investmentabrechnung, Kaufvertrag, Notar-/Anwaltsschreiben oder Nachlassunterlage helfen. Häufig bleibt ein Bankbeleg nötig, um Quelle und Zahlungseingang mit dem verwendeten Konto zu verbinden.
Kann das Casino mein Konto sperren, wenn ich keine Nachweise sende?
Ein Betreiber kann Funktionen einschränken, während erforderliche Prüfungen offen sind. Kann ein Verpflichteter zentrale GwG-Sorgfaltspflichten nicht erfüllen, setzt § 10 Absatz 9 Grenzen für Beziehung und Transaktionen. Fragen Sie schriftlich, welche Funktion betroffen ist und welcher konkrete Nachweis die Prüfung abschließt.
Wie lange werden Herkunftsnachweise gespeichert?
§ 8 GwG sieht für Aufzeichnungen grundsätzlich fünf Jahre vor, sofern andere gesetzliche Pflichten keine längere Frist verlangen; nach dieser Vorschrift ist spätestens nach zehn Jahren zu vernichten. Fragen Sie den Betreiber nach der konkreten Speicherfrist oder ihren Kriterien für Ihre Dateien.
Was tun, wenn das Casino immer weitere Finanzunterlagen verlangt?
Erstellen Sie eine Matrix aus Zweck, bereits gesendeter Datei, belegtem Glied und offener Lücke. Fordern Sie eine konsolidierte Antwort des Prüfteams, akzeptierte Alternativen und eine Entscheidung je Dokument. Nutzen Sie bei Bedarf Betreiberbeschwerde, Datenschutzkontakt und unabhängige Beratung.
18+. Glücksspiel kann abhängig machen. Zahlen Sie nicht weiter ein, um eine Herkunftsprüfung oder Auszahlung freizuschalten. Kostenfreie und anonyme Hilfe: BIÖG-Beratungstelefon 0800 1 37 27 00 und check-dein-spiel.de.